2007выпуск C101
Построение вертикального дебетового спреда из кодов и премий
Построение option-spread начинается с расшифровки обеих биржевых ног, неттинга их премий в vertical-debit-spread и сопоставления этого net-debit со strike-width и оставшейся временной стоимостью. Редакторское прочтение TradersWeek рассматривает эти шаги как одну проверяемую процедуру, а не как два независимых тикета.
- Биржевые идентификаторы опционов объединяют option-root, expiration-month-code и strike-code в символ из трёх-пяти символов, поэтому обе ноги расшифровываются одинаково.
- vertical-debit-spread открывается за net-debit. В разобранной паре путов этот расход составляет 1.70, и именно таков убыток на экспирации, если оба контракта истекают неиспользованными.
- Option-premium-analysis ставит входной дебет рядом со strike-width и time-value-path, чтобы спред оценивался как одна позиция capital-risk.
- Пока остаётся временная стоимость, текущие оценки отличаются от профита на экспирации, поэтому конструкция проверяется на протяжении периода удержания с помощью графика риска.
option-spread — это длинный опцион и короткий опцион, рассматриваемые как единая процедура входа, выхода и воздержания, а не как два независимых тикета. Исторический рабочий процесс сначала расшифровывает каждый биржевой идентификатор, затем сводит две премии неттингом в vertical-debit-spread.
Редакторское прочтение TradersWeek: эти шаги, за которыми следует option-premium-analysis дебета относительно strike-width, оставшейся временной стоимости и рыночного режима, который спред должен выражать, образуют одну проверяемую процедуру построения.
Прочитайте биржевые коды
Биржевые идентификаторы опционов собираются из корня, буквы month-and-right и буквы страйка и занимают от трёх до пяти символов. option-root — это сокращённый идентификатор базового актива, с которого начинается код и который может быть короче тикера акции. Четырёхбуквенные тикеры акций сокращаются до трёхсимвольного option-root, после чего добавляются коды месяца и страйка.
expiration-month-code — это буква, которая кодирует и месяц экспирации, и то, является ли контракт коллом или путом. Экспирации коллов используют один набор из двенадцати месячных букв, а путы — отдельный набор из двенадцати букв. strike-code — это буква, сопоставленная с биржевой ценой исполнения, включая пятипунктовые и дробные страйки.
Превратите две премии в один дебет
vertical-debit-spread — это пара с одной экспирацией и разными страйками, открываемая за чистый денежный расход, причём риск на экспирации равен этому расходу, если оба контракта истекают неиспользованными. net-debit — это премия, уплаченная за длинную ногу, минус премия, полученная за короткую ногу.
В разобранном вертикале длинный 80 пут по 4.50 и короткий 75 пут по 2.80 дают net-debit 1.70, который одновременно является убытком на экспирации, если оба опциона истекают неиспользованными. Если базовый актив остаётся выше длинного 80 пута, обе ноги истекают неиспользованными и дебет 1.70 теряется. Максимальная стоимость этого дебетового спреда на экспирации равна 5-пунктовому strike-width минус дебет 1.70, то есть 3.30, и достигается, если базовый актив проходит нижний страйк.
Поместите дебет в контекст capital-risk
Option-premium-analysis читает входной дебет, оставшуюся временную стоимость и strike-width вместе, чтобы один спред оказался внутри контекста capital-risk и рыночного режима. Strike-width — это разница между двумя ценами исполнения, которая ограничивает стоимость спреда на экспирации.
Далеко вне денег дебетовые конструкции можно открывать за меньшие дебеты и, следовательно, с меньшим капиталом под риском, при более низких шансах захватить полный strike-width. Конструкции около денег и в деньгах дороже в открытии и им присваивается более высокий шанс достичь полной стоимости.
Премии, чистый дебет и выплата при экспирации медвежьего пут-спреда 80/75
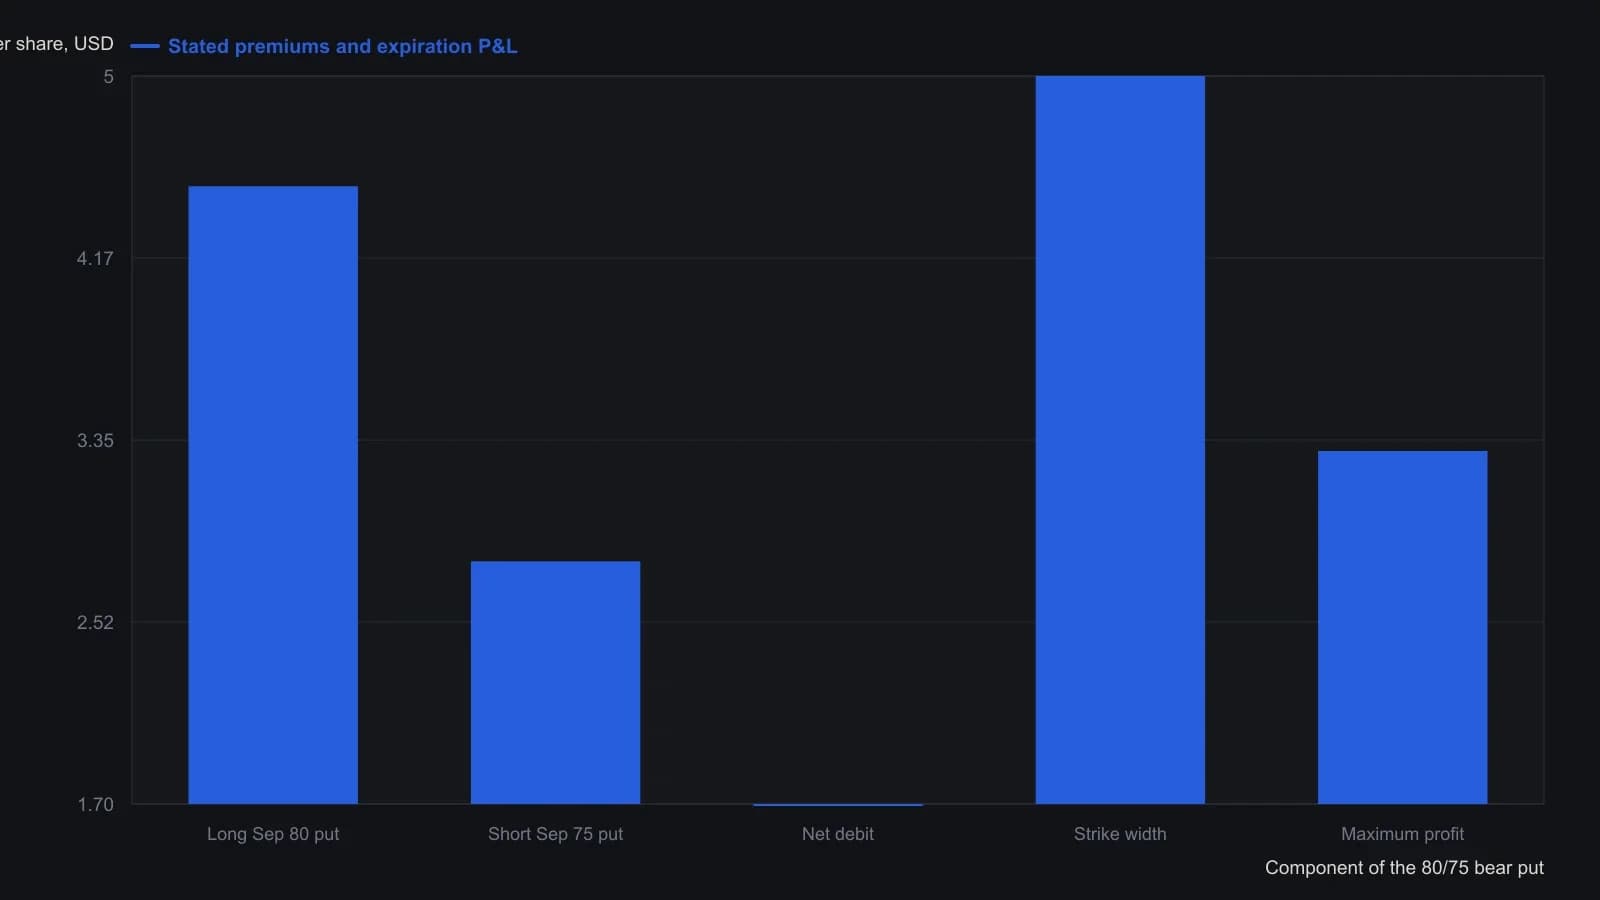
Указанные риск и доходность действуют на экспирации. Gentile отмечает, что оставшаяся временная стоимость меняет текущую прибыль/убыток до экспирации.
Следуйте по time-value-path
time-value-path — это оставшаяся премия, из-за которой текущие оценки отличаются от профита на экспирации, пока не закончится период удержания. Риск и вознаграждение на экспирации отличаются от текущих оценок, пока остаётся временная стоимость, поэтому конструкция проверяется на протяжении периода удержания с помощью графика риска, а не только на экспирации.
Редакторское примечание: факты архива задают, как коды и премии собирают один вертикал. Они не утверждают актуальный рыночный режим и не являются торговой рекомендацией.
Все разборы дорожки · 29 разборов
- 1986Ранжируйте биржевые коллы против вертикального дебета внутри одного прогнозного диапазона
- 1990Построение вертикальных дебетовых спредов вокруг подразумеваемой волатильности
- 1994Колл-спред even-money после гэпа стоп-лимита
- 1995Якоря выплаты для бычьих и медвежьих вертикальных спредов
- 1995Сопоставление вертикальных спредов с уверенностью в прогнозе
- 1997Короткий вертикальный спред с ограниченным риском как единая проверяемая процедура
- 1998Вертикальные дебетные спреды при повышенной подразумеваемой волатильности
- 2001Построение вертикальных дебетовых спредов с заранее заданным фильтром риск/доходность
- 2002Построение вертикальных дебетовых спредов с приоритетом режима
- 2003Размер вертикали по ограничению, которое можно обеспечить
- 2006Событийные премии, смещение стрэддла и спреды с хеджем волатильности
- 2006От прибыльного длинного колла к бычьему вертикальному дебет-спреду
- 2007Построение вертикального дебетового спреда из кодов и премий
- 2010Построение вертикали как процедура с ограниченным риском
- 2010Ремонт убыточного лонга без новых денег
- 2011Дешёвые длинные коллы и котировки дебетовых вертикалей в деньгах
- 2011Траектория стоимости вертикального дебета, волатильность, ликвидность и выходы через бокс
- 2013Построение вертикальных колл-спредов с определённым риском
- 2014Защитный пут против сезонного дебетового спреда
- 2014Один медвежий энергетический тезис, три геометрии страйков
- 2014Кофе против акций как двусторонний учебный разбор дебетового спреда
- 2015Тезис по природному газу: отставание ETF против дебетового колл-спреда
- 2017Финансирование колл-спреда встречным пут-спредом
- 2018Тест математического ожидания для вертикальных опционных спредов
- 2019Построение опционной лестницы для финансируемых вертикальных дебетов
- 2020Недельный колл против бычьего пут-вертикала: компромиссы премии
- 2020Построение бычьих дебетовых колл-спредов в деньгах против вне денег
- 2020Комбинирование вертикальных дебетовых спредов на продукте волатильности
- 2025Временной распад как переменная решения в бычьем колл-спреде NVDA