2002выпуск C091-3
Размер по дистанции стопа, чтобы держать долларовый риск ровным
Архив удерживает плановый убыток внутри выбранной границы капитала, вычисляя число акций по дистанции стопа. Редакция: фигура два к одному на графике становится правилом счёта только после того, как этот размер задан, а удобный фиксированный лот — скрытое изменение плеча, когда стопы не однородны.
- Долларовый риск равен числу акций, умноженному на дистанцию стопа, поэтому повтор одного и того же лота держит под риском равные деньги только когда дистанции стопов остаются близкими.
- Volatility position sizing выбирает число акций из капитала счёта и текущей дистанции стопа, чтобы плановый убыток оставался внутри выбранной долларовой границы.
- Соотношение риск-прибыль два к одному означает две единицы плановой прибыли на каждую единицу риска и выходит на арифметическую безубыточность при точности 34% до издержек.
- Когда каждый тикет рискует теми же долларами, ни одна сделка не может повредить счёту сильнее любой другой.
Число акций задаёт плановый долларовый убыток
Volatility position sizing выбирает число акций из капитала счёта и текущей дистанции стопа, чтобы плановый убыток оставался внутри выбранной долларовой границы. Долларовый риск — это деньги счёта, которые будут потеряны при срабатывании планового стопа, равные числу акций, умноженному на дистанцию стопа. Дистанция стопа — это ценовой разрыв от входа до уровня инвалидации, по которому считают размер.
Потолок одной сделки в 5% капитала счёта дан как общая граница, а диапазон от 1% до 2% денежного капитала часто используют во внутридневной работе. На счёте в 25000 долларов эти доли равны 250 долларам при 1% и 1250 долларам при 5%.
Количество акций, при котором каждый стоп даёт убыток $250
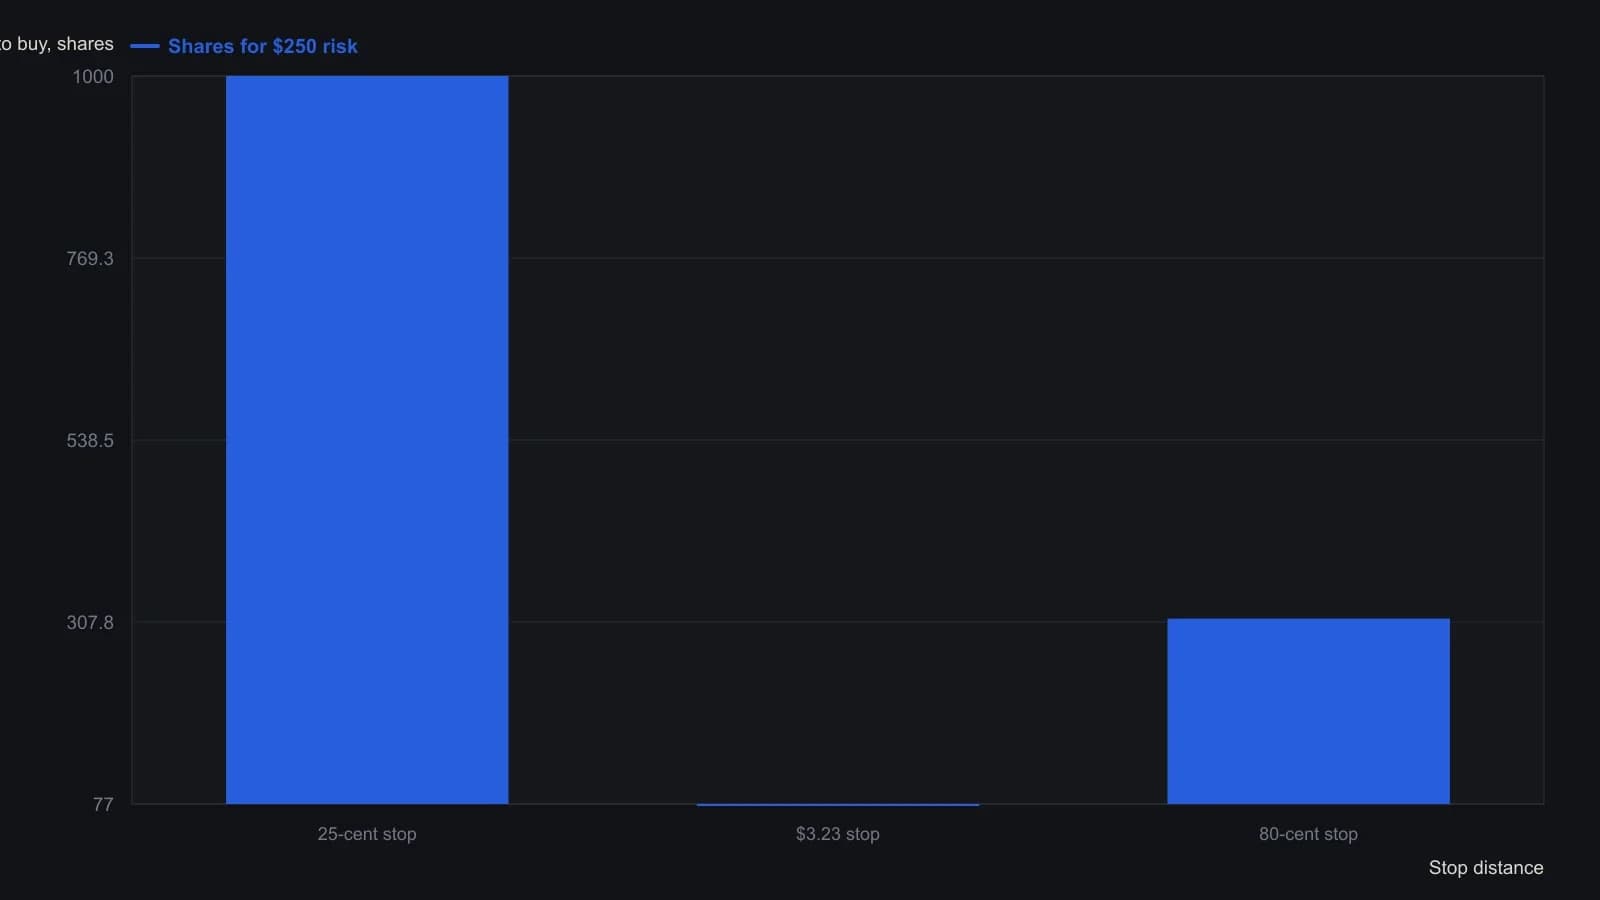
Количество акций следует собственному округлению статьи: 77 акций при стопе $3.23 дают в учёте убыток $248, а не идеальные $250.
Фиксированный лот остаётся ровным только когда стопы остаются близкими
Fixed contract sizing повторяет одно и то же число акций или контрактов на каждом сетапе. Долларовый риск остаётся ровным только когда сами дистанции стопов остаются близкими. Повтор удобного фиксированного лота в 200, 500 или 1000 акций всё равно может быть разрушительным, когда дистанции стопов нестабильны от сетапа к сетапу.
Стиль, у которого стопы держатся около 20 центов, а прибыли группируются между 20 и 60 центами, может держать долларовый риск ровным постоянным лотом в 1000 акций. Стиль, у которого стопы идут примерно от 30 центов до 3 пунктов и который в один день может держать стоп в 1.40 доллара и стоп в 25 центов, должен менять число акций, чтобы на прибыльных сделках оставалось больше долларов, чем на убыточных.
Два к одному на графике всё равно требует ровного долларового риска
Соотношение риск-прибыль — это плановая прибыль, измеренная в тех же единицах, что и плановый убыток. Цель два к одному означает две единицы ожидаемой прибыли на каждую единицу риска на входе. Эта цель выходит на арифметическую безубыточность при точности 34%, когда 66 единичных убытков по 1 и 34 единичные прибыли по 2 в сумме дают около нуля до издержек.
Если размерам убытков позволяют гулять, пока задуманное соотношение на графике остаётся два к одному, преимущество на уровне счёта снижается или обнуляется. Редакция: соотношение на графике ещё не правило счёта, пока число акций не вычислено по дистанции стопа.
Расчёт размера трёх сделок два к одному со стопами 25 центов, 3.23 доллара и 80 центов под риск 250 долларов даёт около 1000, 77 и 312 акций и около +500, -248 и +499 долларов. Те же три сделки при одном неизменном числе акций дают совокупный пунктовый результат -1.13, тогда как книга, масштабированная в долларах, даёт прибыль 751 доллар.
Когда размер масштабирован так, что каждый тикет рискует теми же долларами, ни одна сделка не может повредить счёту сильнее любой другой.
Все разборы дорожки · 21 разбор
- 1987Механическая система со слоями волатильности и фиксированными контрактами
- 1994Стартовый капитал из наихудших портфельных walk-forward
- 1994Ограничьте риск небольшого счёта до добавления плеча
- 1996Переменный размер позиции после входа
- 1996Фильтры траектории эквити для размера контракта и просадки
- 1997Дистанция стопа, лимиты капитала и торговые паузы
- 1999Выровненная по размеру оценка buy-and-hold для фондовых систем
- 2002Размер по дистанции стопа, чтобы держать долларовый риск ровным
- 2003Размер позиции из дневного равновесия прибыли
- 2004Энергетические фьючерсы половинного размера как фильтр плеча до входа
- 2007Выравнивание контрактного риска при следовании за трендом
- 2007Сайзинг expected-equity и геометрический драг
- 2007Задайте убыток заранее, до fixed-contract-sizing
- 2013Математическое ожидание по дню недели, сессии и рынку для размера контракта
- 2014Ограниченное плечо до выбора размера сделки
- 2015Равнодолларовый размер фьючерсов и ликвидность по открытому интересу
- 2015Атомизируйте торговые решения: дисциплина важнее сложности
- 2017Мелкие ставки, риск разорения и механическое масштабирование
- 2018Недельные путы ближнего страйка и риск необеспеченного исполнения
- 2019Бумажная торговля незавершена без правил исполнения и размера
- 2019Конструирование фьючерсного плеча из маржи и фиксированного размера