1994выпуск C051-11
Ожидаемая продолжительность жизни рынка как фильтр риска
Классифицированный тренд можно перевести в исторические вероятности размаха и длительности и затем ограничить долю книги, которую допустимо держать в лонге до открытия сделки.
- Рабочее соотношение Risk-reward начинается с решения, быть ли в лонге и насколько далеко, с опорой на направление тренда и вероятности того, что текущее движение продолжится, а не развернётся.
- Теория Доу классифицирует первичный тренд, вторичную реакцию и дневные колебания, чтобы у каждого свинга можно было измерить размах и длительность.
- Классифицированные исторические свинги образуют частотные распределения размаха и длительности, поэтому живое движение можно трактовать как имеющее остаточную ожидаемую продолжительность жизни.
- Таблицы ожидаемой продолжительности жизни — основа для сохранения вероятностей, которые затем взвешиваются с другими проверками, чтобы не выжимать позднее уже состарившееся движение.
Начните с того, насколько далеко оставаться в лонге
Рабочее соотношение Risk-reward начинается с решения, быть ли в лонге и насколько далеко, с опорой на направление тренда и вероятности того, что текущее движение продолжится, а не развернётся.
Количественные правила входа и выхода, независимые от последующей рационализации, строятся после того, как сформулированы экономический фон и место рынка в этом фоне.
Классифицируйте свинг, прежде чем его измерять
Три одновременных движения Теории Доу — первичный тренд, вторичная реакция и дневные колебания — задают классификацию, по которой измеряют размах и длительность каждого свинга.
Классифицированные исторические свинги показывают статистически пригодные частотные распределения размаха и длительности, поэтому живое движение можно трактовать как имеющее остаточную ожидаемую продолжительность жизни.
Потолок книги по медианному возрасту
На снимке February 1992 средний апсвинг 18-index в 18.6% за 74.4 дня находился около медианной жизни: 53.5% сходных свингов были крупнее, а 67.3% длились дольше, что подразумевает примерно 40% вероятность скорого окончания движения и предлагаемый потолок лонга около 60% максимальной экспозиции в акциях, если использовать только эту статистику.
Когда профили сегментов переворачивают потолок
Профили сегментов могут перевернуть тот же фильтр. OTC industrials на 41.7% за 215 дней находились в тонком историческом хвосте: лишь 14.2% сопоставимых свингов были крупнее и 26.5% длились дольше, тогда как DJIA на 14.4% за 60 дней по-прежнему имел большинство сопоставимых свингов крупнее и длиннее.
Экспозиция на протяжении промежуточного свинга
Тот же возрастной фильтр предназначен повышать и снижать экспозицию на протяжении промежуточного свинга: полнее в лонге в начале, легче перед вторичной реакцией, во флэте или в шорте в реакции, затем снова в лонге у её минимума.
Первичные апсвинги, которые сидели заметно дальше медианного размаха и длительности, предшествовали нескольким историческим обвалам, включая 29.9% за 99 дней до 29 October 1929, 26.9% за 96 дней до Чёрного понедельника и 24.4% за 200 дней в October 1989.
Глубина вторичных коррекций бычьего рынка, 1896–1991
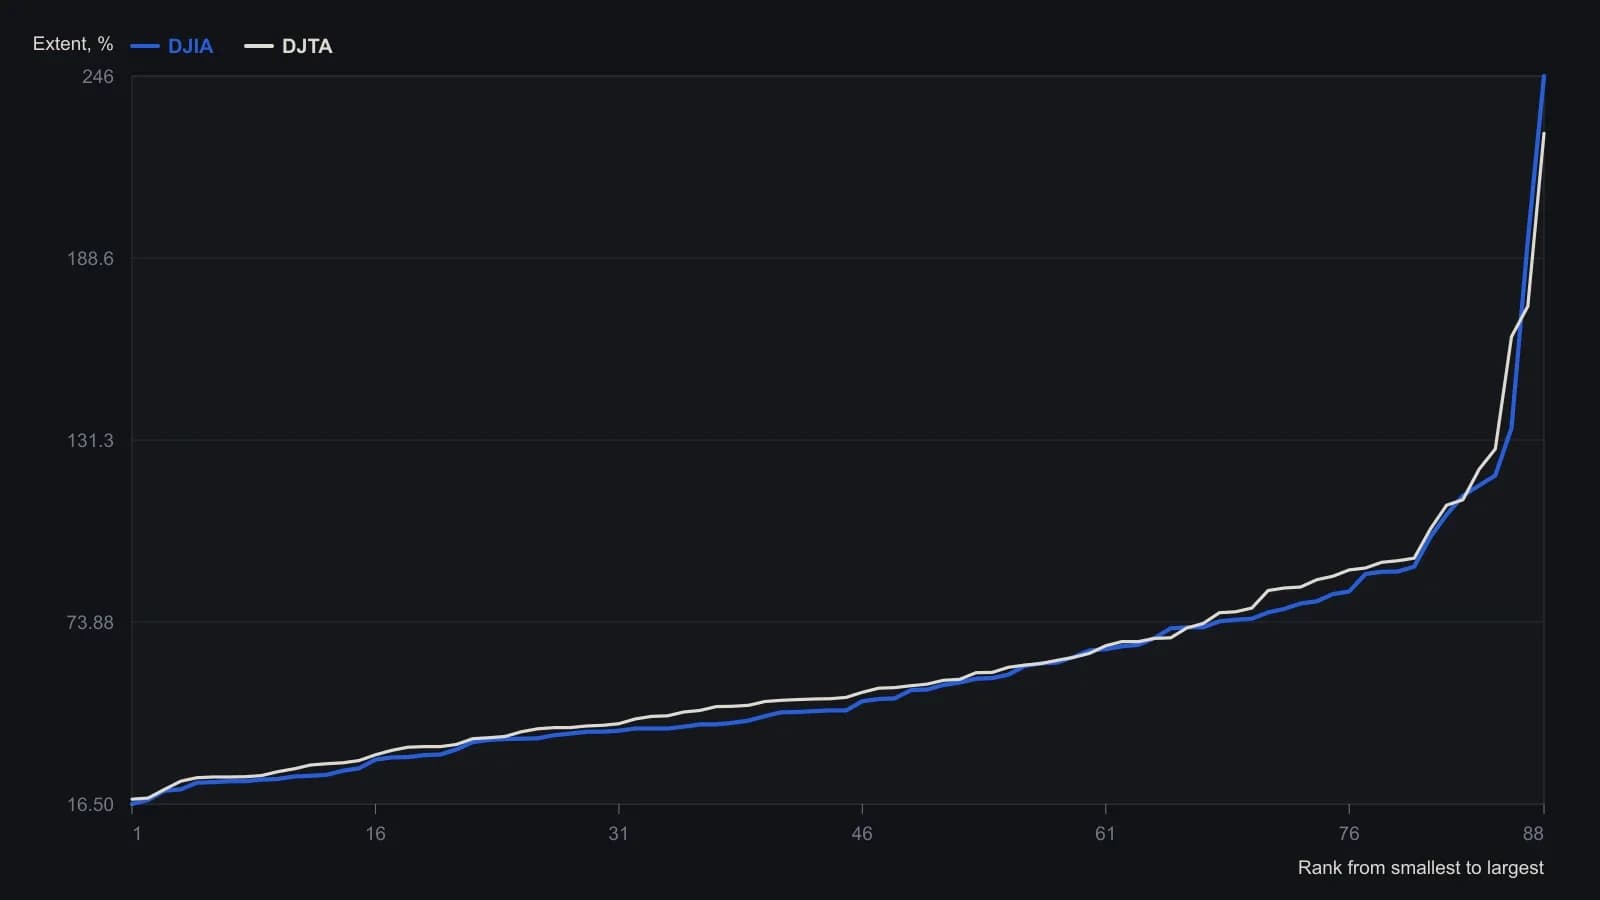
Выборка включает только вторичные коррекции бычьего рынка, классифицированные по DJIA и DJTA. Сперандео отмечает, что 95 процентов длятся более 14 календарных дней, а 98 процентов дают откат не менее 20 процентов предыдущего первичного движения. Строки упорядочены по величине, а не по дате. Несколько пропусков OCR в печатном тексте (18 0, 46 0, 41 3, l13.7, 120.l) прочитаны как 18.0, 46.0, 41.3, 113.7 и 120.1, чтобы сохранить ранжированную последовательность.
Сохраняйте вероятности, затем взвешивайте их
Таблицы ожидаемой продолжительности жизни — основа для сохранения вероятностей, а не гарантия. Остаточные вероятности затем взвешиваются с другими фундаментальными и техническими проверками, чтобы избежать позднего выжимания состарившегося движения.
Редакция: математическое ожидание — последующая граница этой взвешенной остаточности, поэтому таблица остаётся фильтром экспозиции, а не самостоятельным призывом оставаться в лонге.
Все разборы дорожки · 29 разборов
- 1982Вход с ограниченным риском отделяет прогноз от тренда
- 1984Критика смещения внимания к прибыли, графиков одного масштаба и прогнозов точного разворота
- 1990Построение подтверждения первичного тренда по двум средним
- 1991Подтверждение двумя средними до объявления первичного разворота
- 1991Запаздывающее подтверждение — это не дивергенция теории Доу
- 1991Задержка подтверждения и дивергенция широты рынка в случае двух средних
- 1992Коммунальные компании как опережающий индикатор процентного режима для акций
- 1992Критика неподтверждённых ралли Доу с помощью объёма
- 1993Когда сигналы Dow Theory перестают работать после смены лиц, принимающих решения
- 1994Ожидаемая продолжительность жизни рынка как фильтр риска
- 1994Оцените синхронность промышленного и транспортного средних, прежде чем объявлять сигнал промежуточного тренда
- 1997Пробой промышленного среднего 1995 года, построенный по трендам компонентов
- 1998Подтверждайте тренды Доу с помощью Market breadth и Head and shoulders
- 1999Подтверждение идеи по акции с помощью спредов по ставке, сырью и индексам
- 2001Почему правила тренда, диапазона и Доу требуют отдельных тестов
- 2001Подтверждение медвежьего рынка через впадины предшествующих коррекций
- 2002Построение Dow line до подтверждения пробоя
- 2002Two-average confirmation как учебное упражнение свинг за свингом
- 2002Удерживайте гипотезу, пока второе среднее не подтвердит: кейс 2001 года
- 2002Кейс первичного медвежьего рынка: скорость цикла, теория Доу и ноги фигуры
- 2003Четыре индексных прокси как дашборд медвежьего режима
- 2004Подтверждение двумя средними на общих прежних максимумах
- 2004Подтверждение как вторые часы на сломе тренда
- 2004Окно планирования реакции на подтверждение после совместного пробоя
- 2005Подтверждение по Доу как тест тренда по двум средним
- 2008Лаг подтверждения связанных средних после коррекции
- 2008Промежуточное подтверждение важнее векового фазирования
- 2012Выровняйте свинги по вложенным энергетическим режимам
- 2016От неподтверждения к медвежьей смене первичного тренда