2020выпуск C0558
Доска ликвидности фьючерсов как предторговый фильтр исполнения
Историческая кросс-рыночная доска фьючерсов ранжирует листинги по масштабу контракта, открытому интересу и объёму, чтобы учебный ордер выбирался по исполнимости и издержкам реализации, а не по громкому рынку.
- Соберите относительную ликвидность контракта из масштаба контракта, трёхлетнего ценового диапазона, открытого интереса и фактора объёма до выбора фьючерсного листинга.
- Приведите каждый рынок к одной долларовой шкале с помощью равного долларового количества контрактов, чтобы задуманный размер можно было сравнить по стаканам.
- Объявленная маржа и эффективная процентная маржа ранжируют рынки не так, как доска ликвидности.
- Оставляйте только листинги, чей рейтинг, открытый интерес и объём могут поддержать задуманный ордер, и читайте каждый столбец только относительно других записей в том же столбце.
Доска до ордера
Факты архива описывают исторический рабочий процесс ранжирования листинговых фьючерсов по тому, насколько охотно стакан способен поглощать сделки. Редакционное прочтение TradersWeek рассматривает эту доску как учебный кейс: каждая идея контракта проходит проверки открытого интереса, объёма и равного долларового размера до выбора ордера.
Этот отбор — фильтр ликвидности. Он оставляет только рынки, чей рейтинг, открытый интерес и объём могут поддержать задуманный размер ордера, поэтому листинг выбирается по исполнимости и издержкам реализации, а не по громкому рынку.
Как собирается рейтинг
Рейтинг ликвидности фьючерсов можно собрать, перемножив стоимость пункта контракта, максимальное ценовое движение за три года, открытый интерес и поправку на объём, которая обычно находится в диапазоне от 1 до 4. Произведение — относительная ликвидность контракта: сравнительный рейтинг того, насколько охотно стакан листингового фьючерса способен поглощать сделки.
Тот же рейтинг можно записать как равное долларовое количество контрактов, умноженное на совокупный открытый интерес и на фактор объёма. Фактор объёма — это большее из 1 и экспоненциального преобразования объёма относительно базового уровня в 5,000 контрактов. Он обычно остаётся в диапазоне от 1 до 4, поэтому необычно тонкий или необычно плотный торговый объём корректирует ранг.
Равное долларовое количество контрактов — это величина «контрактов к торговле». Она формируется умножением стоимости контракта на наибольшее ценовое изменение, наблюдавшееся за три года, поэтому каждая величина лежит на одной долларовой шкале и один листинг можно сравнить с другим.
Относительную ликвидность контракта можно показать как убывающий счёт меток. Одна метка или ни одной указывает на сравнительно малую активность относительно самых плотных листингов.
Маржа — отдельный столбец
Эффективная процентная маржа равна долларовой марже, делённой на трёхлетний диапазон долларовой стоимости контракта, затем умноженной на сто. Это объявленная долларовая маржа, выраженная как процент от трёхлетнего долларового ценового диапазона контракта. Она не заменяет рейтинг ликвидности.
Что показал листинг мая 2020
В листинге мая 2020 June S&P 500 E-mini показал маржу 10.8 процента, эффективную процентную маржу 28 и равное долларовое количество 2 и занимал верхний ранг относительной ликвидности.
В том же листинге объявленная процентная маржа находилась в диапазоне от 0.2 на фьючерсах коротких ставок до 35.1 на бензине. Высота маржи не упорядочивала рынки так же, как рейтинг ликвидности.
Фьючерсы May 2020: лоты, необходимые для равной долларовой прибыли
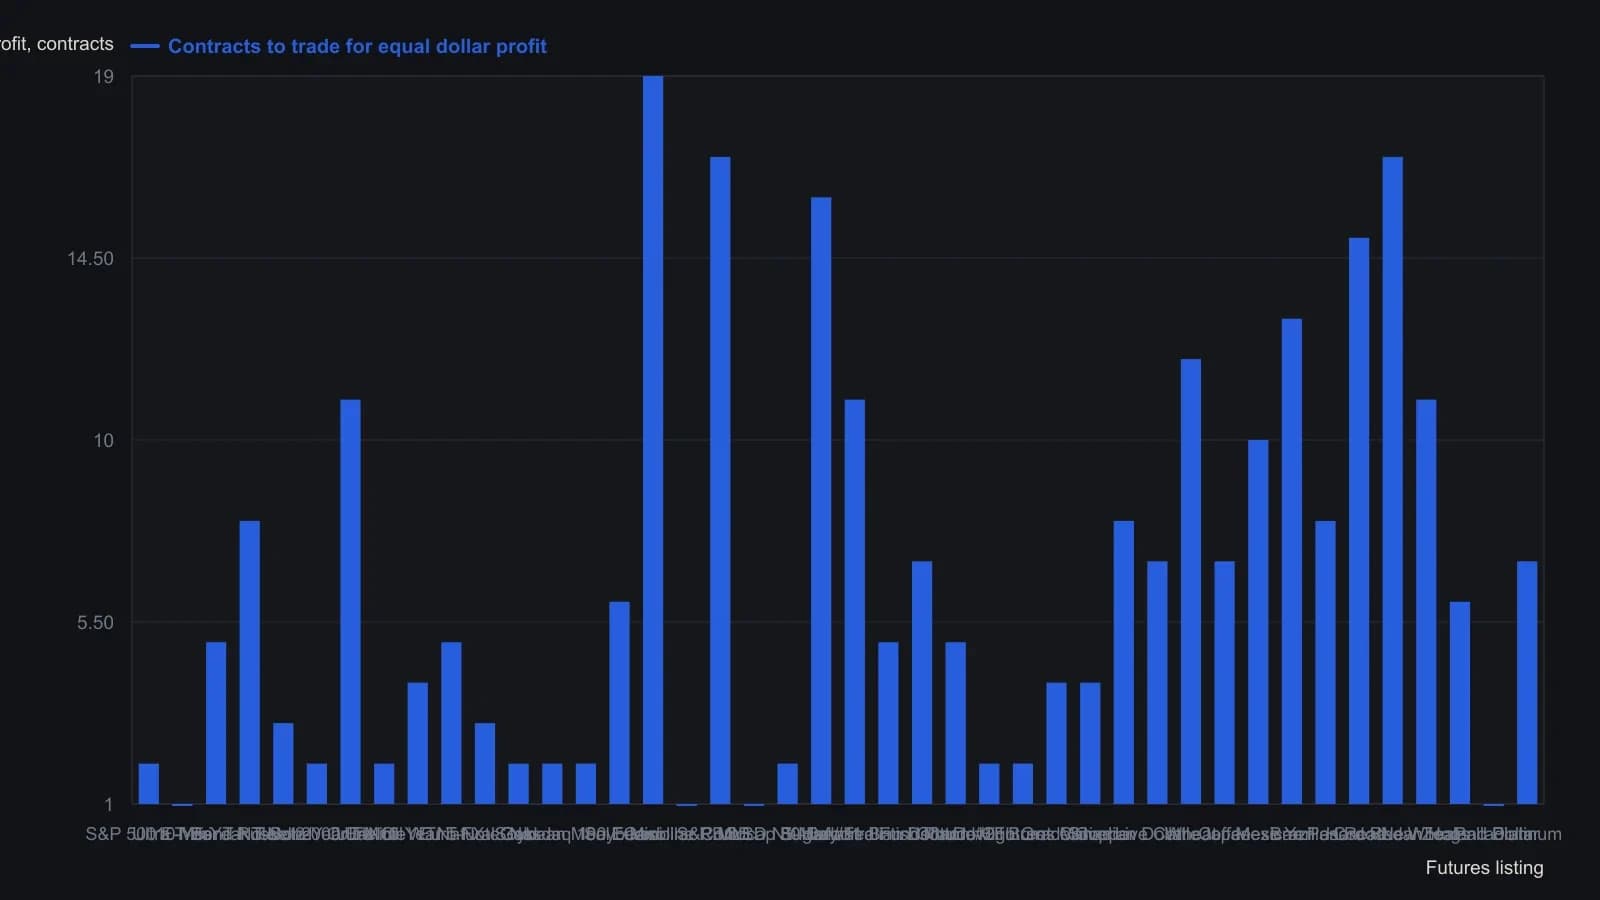
Источник умножает стоимость контракта на наибольшее изменение цены за три года, чтобы в каждой строке была одинаковая долларовая прибыль. Точки относительной ликвидности — это отображение ранга, а не числовой ряд, и на график не наносятся.
Что столбцы не смешивают
Для листинговых акций объём за период как процент от акций в обращении представлен как оборот акций — прокси нормы оборота для торговой ликвидности. Эта величина отделена от рейтинга фьючерсов и не используется для упорядочивания фьючерсной доски.
Три проверки исполнимого ордера
Редакционное применение доски использует три проверки вместе. Открытый интерес — это запас непогашенных фьючерсных позиций и служит входом ёмкости при ранжировании того, насколько легко торговать стаканом. Фактор объёма подтверждает, является ли торговый объём тонким или плотным относительно базового уровня в 5,000 контрактов. Контракты к торговле помещают задуманный размер на ту же трёхлетнюю долларово-диапазонную шкалу, что и любой другой листинг.
Вместе эти входы решают, может ли стакан поддержать ордер и какие издержки реализации подразумевает этот выбор. Они не оценивают громкий рынок изолированно.
Все разборы дорожки · 40 разборов
- 1988Построение оверлеев volume-confirmation на OHLC-графиках в электронной таблице
- 1989Товарный advance-decline по месяцам поставки
- 1989Список наиболее активных бумаг как трёхслойная лаборатория ширины рынка
- 1989Построение композита объёмной широты по кривой доходности
- 1989Кейс по фьючерсам на облигации: поддержка, объём и подтверждение
- 1989Ценовые боксы в объёмной шкале и циклы объёма
- 1990Конструкция on-balance volume со знаком фьючерса
- 1990Самоотносительные объёмные боксы для пробоев без новостей
- 1990Расширяющиеся свинг, тесты спроса и фильтры объёма
- 1991Внутрисессионный тест давления ширины рынка и доли объёма
- 1991Тиковые экстремумы, которые подтверждают двойные вершины и основания
- 1991Построение аукционного топлива из объёма и открытого интереса
- 1994Построение On-balance volume со сглаживанием и подтверждением по таймфрейму
- 1996Комбинация тренда на скользящей средней с фильтром по объёму
- 1996Построение range-volume баров с четырьмя состояниями
- 1997Разбор неудачной сделки по пробою нисходящего треугольника
- 1997Постройте «голову и плечи» до пробоя линии шеи
- 2004Подтверждение объёмом не является опциональным для разворота «голова и плечи»
- 2007Построение трёхфакторного объёмно-ценового фильтра подтверждения
- 2007Построение входа по скользящей средней с тремя условиями и фильтром объёма
- 2008Правила пробоя, которые ждут объёма и ликвидности
- 2011Скрининг ликвидности фьючерсов по открытому интересу и объёму
- 2011Фильтровать исполняемые фьючерсы по ликвидности и открытому интересу
- 2012Ранжируйте листинговые фьючерсы по ликвидности, прежде чем прогноз выберет название
- 2012Фильтрация ликвидности фьючерсов по открытому интересу и объёму
- 2013Предторговая ликвидность фьючерсов как фильтр исполнения
- 2014Скрининг ликвидности фьючерсов по диапазону, открытому интересу и объёму
- 2014Оценка ликвидности фьючерсного контракта перед исполнением
- 2014Построение defended-price-line по volume-cluster
- 2014Фильтруйте фьючерсы по equal-dollar размеру, открытому интересу и объёму
- 2015Фильтруйте фьючерсные идеи по ранжированной ликвидности контракта
- 2017Сначала отбирайте листинговые фьючерсы по ликвидности исполнения
- 2017Фильтруйте фьючерсные заявки по ликвидности, открытому интересу и объёму
- 2018Использование открытого интереса и объёма для ранжирования ликвидности фьючерсов
- 2018Оценивайте биржевые фьючерсы как меню исполнения до сетапа
- 2019Фильтрация фьючерсных заявок по ликвидности, открытому интересу и объёму
- 2019Ликвидность фьючерсов как фильтр исполнения
- 2020Доска ликвидности фьючерсов как предторговый фильтр исполнения
- 2020Правила секвенцированного объёма и пробоя золотого креста
- 2020Используйте фильтр ликвидности биржевых фьючерсов до исполнения