2019выпуск C0458
Фильтрация фьючерсных заявок по ликвидности, открытому интересу и объёму
Рассматривайте скрининг ликвидности фьючерсов как предторговый шлюз исполнения. Отсекайте контракты, не прошедшие тесты открытого интереса и объёма, затем сравнивайте только оставшиеся после масштабирования к равнодолларовому движению, чтобы процент маржи не принимали за качество исполнения.
- Фильтр ликвидности — это предторговый скрининг, который оставляет только контракты, чей стакан, спред, объём и профиль издержек могут обеспечить исполняемую заявку на всём сроке её жизни.
- Сначала идут анализ открытого интереса и подтверждение объёмом: открытый инвентарь и фактор объёма решают, достаточно ли активен инструмент, чтобы его оставить.
- Сравнивайте оставшиеся контракты по равнодолларовому числу контрактов, чтобы каждый рынок стоял на одной долларовой базе, затем читайте относительную ликвидность контракта, а не сырую маржу.
- В табличном снимке March 2019 S&P 500 E-Mini занимал верхнюю строку относительной ликвидности, а строка листинговых March 2019 bitcoin futures не показывала точек относительной ликвидности.
Предторговый шлюз исполнения
Ранг ликвидности фьючерсов полезен только если отвечает на вопрос об исполнении: можно ли выставить эту заявку и отрабатывать её на всём сроке жизни. Редакция: TradersWeek читает исторический скрининг как шлюз, а не как рейтинг привлекательности. Сначала отсекайте инструменты, не прошедшие тесты открытого интереса и объёма. Затем сравнивайте только оставшиеся после того, как каждый масштабирован к равнодолларовому движению.
Фильтр ликвидности оставляет контракты, чей стакан, спред, объём и профиль издержек поддерживают исполняемую заявку. Инструменты, не прошедшие эти проверки, не ранжируются против более активных рынков.
Как архив формировал ранг
Ранг ликвидности фьючерсов формировался умножением стоимости пункта контракта, трёхлетней максимальной ценовой экскурсии, открытого интереса и фактора объёма, обычно между 1 и 4.
Относительная ликвидность контракта ранжировала рынки по произведению равнодолларового числа контрактов, совокупного открытого интереса и фактора объёма. Это нисходящий ранг того, насколько легко полный запас контрактов рынка можно купить или продать.
Контракты с одной точкой ликвидности или без точек описывались как имеющие малую активность.
Масштабируйте рынки к равнодолларовому движению
Равнодолларовое число контрактов масштабировало каждый листинговый фьючерсный рынок по стоимости контракта, умноженной на наибольшее трёхлетнее изменение цены, чтобы цифры в этом столбце стояли на одной долларовой базе.
Это число — сколько контрактов одного рынка нужно проторговать, чтобы его трёхлетняя долларовая экскурсия совпала с экскурсией другого листингового рынка. Редакция: после тестов открытого интереса и объёма именно это сравнение ставит оставшиеся на одну долларовую базу. Процент маржи эту работу не делает.
Открытый интерес и объём как проверки размера
Анализ открытого интереса использует открытый инвентарь контрактов как вход размера, чтобы ранжирование отражало, какая часть рынка уже открыта, а не только недавние сделки.
Подтверждение объёмом использует проторгованный объём, включая корректировку объёма, чтобы проверить, что видимый размер действительно оборачивается, а не простаивает.
Этот фактор объёма был большим из 1 и экспоненты натурального логарифма объёма, делённого на натуральный логарифм 5000, минус 2. Фактор обычно находился между 1 и 4.
Эффективный процент маржи — не качество исполнения
Эффективный процент маржи вычислялся как долларовая маржа, делённая на трёхлетний долларовый диапазон контракта, затем умноженная на 100.
Редакция: более низкий эффективный процент маржи описывает, насколько велика внесённая маржа относительно трёхлетнего долларового диапазона контракта. Он не говорит, исполнится ли заявка чисто. Используйте его после фильтра ликвидности, а не вместо него.
Что показал табличный снимок
В табличном снимке March 2019 S&P 500 E-Mini показывал маржу 4.7 процента, эффективный процент маржи 15.2 и два контракта на равнодолларовую прибыль и занимал верхнюю строку относительной ликвидности.
Строка листинговых March 2019 bitcoin futures показывала маржу 44.1 процента и не имела точек относительной ликвидности. По правилу архива одна точка ликвидности или отсутствие точек означали малую активность.
Ликвидность акций формулировалась как оборот: объём за период, выраженный как процент от акций в обращении. Оборот акций — это прокси ликвидности для акций, а не замена ранга фьючерсов.
Объявленная и эффективная процентная маржа, снимок ликвидности фьючерсов, April 2019
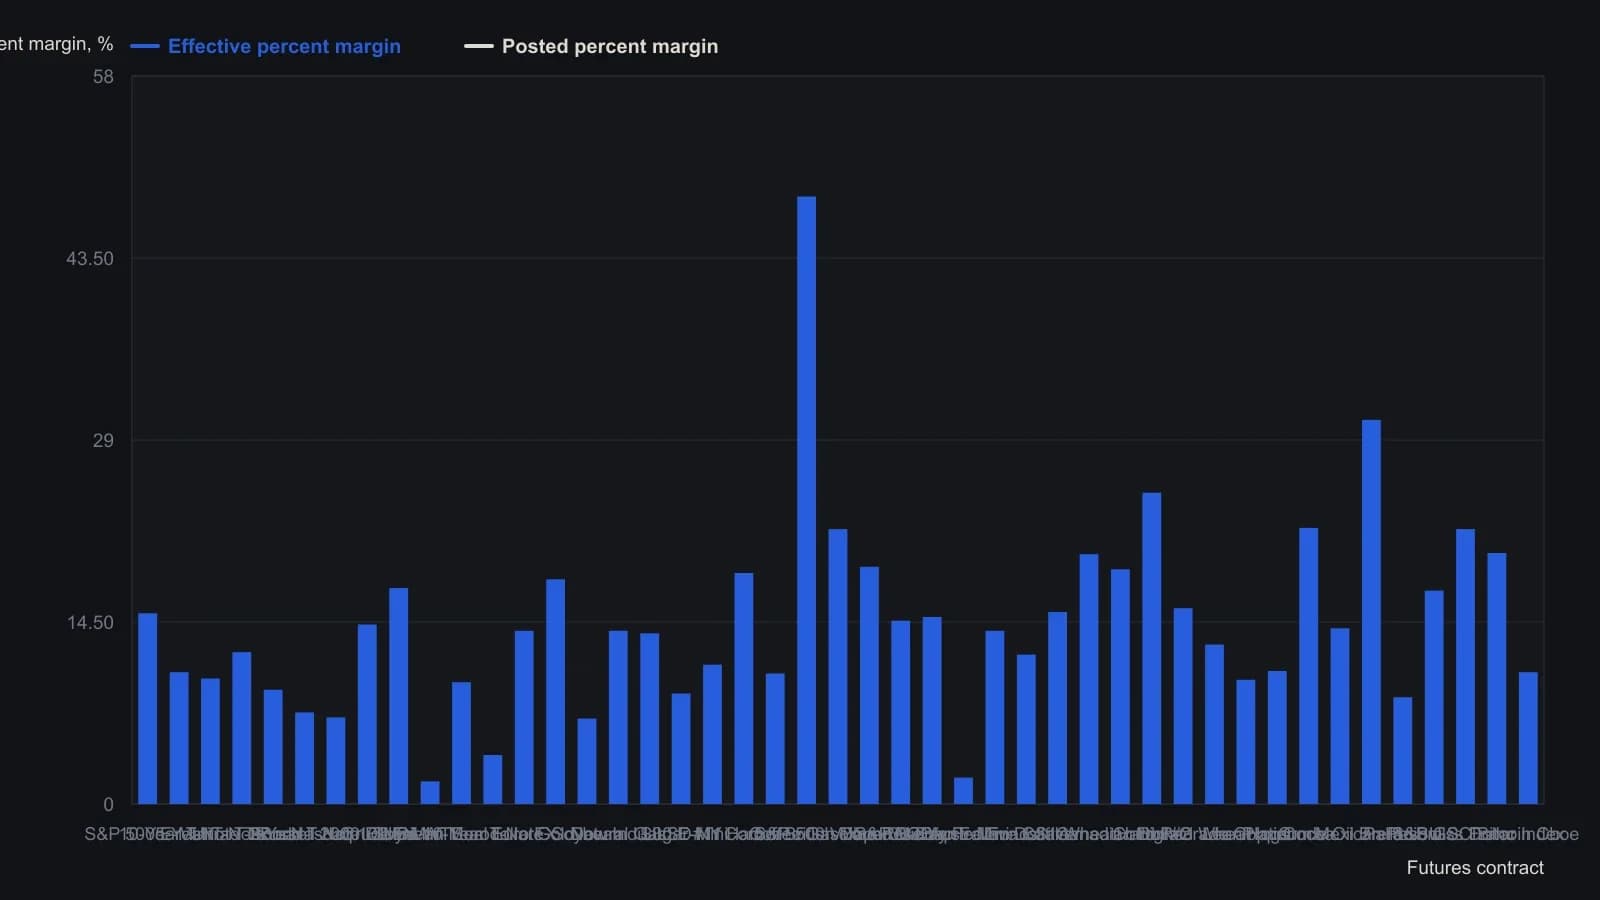
Эффективная процентная маржа — это долларовая маржа источника, делённая на трёхлетний долларовый диапазон контракта и умноженная на 100. Relative Contract Liquidity напечатана только как точечная полоса без числовой шкалы, поэтому ряд не построен. Фотография торгового зала не содержит ряда.
Все разборы дорожки · 40 разборов
- 1988Построение оверлеев volume-confirmation на OHLC-графиках в электронной таблице
- 1989Товарный advance-decline по месяцам поставки
- 1989Список наиболее активных бумаг как трёхслойная лаборатория ширины рынка
- 1989Построение композита объёмной широты по кривой доходности
- 1989Кейс по фьючерсам на облигации: поддержка, объём и подтверждение
- 1989Ценовые боксы в объёмной шкале и циклы объёма
- 1990Конструкция on-balance volume со знаком фьючерса
- 1990Самоотносительные объёмные боксы для пробоев без новостей
- 1990Расширяющиеся свинг, тесты спроса и фильтры объёма
- 1991Внутрисессионный тест давления ширины рынка и доли объёма
- 1991Тиковые экстремумы, которые подтверждают двойные вершины и основания
- 1991Построение аукционного топлива из объёма и открытого интереса
- 1994Построение On-balance volume со сглаживанием и подтверждением по таймфрейму
- 1996Комбинация тренда на скользящей средней с фильтром по объёму
- 1996Построение range-volume баров с четырьмя состояниями
- 1997Разбор неудачной сделки по пробою нисходящего треугольника
- 1997Постройте «голову и плечи» до пробоя линии шеи
- 2004Подтверждение объёмом не является опциональным для разворота «голова и плечи»
- 2007Построение трёхфакторного объёмно-ценового фильтра подтверждения
- 2007Построение входа по скользящей средней с тремя условиями и фильтром объёма
- 2008Правила пробоя, которые ждут объёма и ликвидности
- 2011Скрининг ликвидности фьючерсов по открытому интересу и объёму
- 2011Фильтровать исполняемые фьючерсы по ликвидности и открытому интересу
- 2012Ранжируйте листинговые фьючерсы по ликвидности, прежде чем прогноз выберет название
- 2012Фильтрация ликвидности фьючерсов по открытому интересу и объёму
- 2013Предторговая ликвидность фьючерсов как фильтр исполнения
- 2014Скрининг ликвидности фьючерсов по диапазону, открытому интересу и объёму
- 2014Оценка ликвидности фьючерсного контракта перед исполнением
- 2014Построение defended-price-line по volume-cluster
- 2014Фильтруйте фьючерсы по equal-dollar размеру, открытому интересу и объёму
- 2015Фильтруйте фьючерсные идеи по ранжированной ликвидности контракта
- 2017Сначала отбирайте листинговые фьючерсы по ликвидности исполнения
- 2017Фильтруйте фьючерсные заявки по ликвидности, открытому интересу и объёму
- 2018Использование открытого интереса и объёма для ранжирования ликвидности фьючерсов
- 2018Оценивайте биржевые фьючерсы как меню исполнения до сетапа
- 2019Фильтрация фьючерсных заявок по ликвидности, открытому интересу и объёму
- 2019Ликвидность фьючерсов как фильтр исполнения
- 2020Доска ликвидности фьючерсов как предторговый фильтр исполнения
- 2020Правила секвенцированного объёма и пробоя золотого креста
- 2020Используйте фильтр ликвидности биржевых фьючерсов до исполнения