2018выпуск C0458
Использование открытого интереса и объёма для ранжирования ликвидности фьючерсов
Оценка относительной ликвидности умножает число контрактов в равном долларовом масштабе на открытый интерес и фактор объёма, чтобы ранжировать биржевые фьючерсы по тому, насколько свободно книгу заявок можно купить и продать. Размещённая маржа сопоставляется с эффективной процентной маржой на том же трёхлетнем долларовом диапазоне.
- Относительная ликвидность контракта ранжирует, насколько свободно книгу заявок биржевого фьючерса можно купить и продать, исходя из числа контрактов в равном долларовом масштабе, совокупного открытого интереса и фактора объёма.
- Показатель числа контрактов к торговле ставит каждый биржевой рынок на одну общую долларовую шкалу, сочетая долларовую стоимость тика с максимальным ценовым отклонением за три года.
- Эффективная процентная маржа делит долларовую маржу на трёхлетний долларовый ценовой диапазон контракта, чтобы сопоставить размещённую маржу с использованием капитала, масштабированным по диапазону.
- Отображение относительной ликвидности с одной меткой или без меток указывает на слабую активность и более слабое исполнение, чем у контрактов на вершине того же рейтинга.
Построение оценки относительной ликвидности
Оценку относительной ликвидности фьючерсов можно получить, перемножив стоимость пункта контракта, максимальное ценовое движение за три года, открытый интерес и фактор объёма, обычно задаваемый в диапазоне от 1 до 4. Результат — убывающий рейтинг того, насколько свободно книгу заявок биржевого фьючерса можно купить и продать.
Показатель числа контрактов к торговле равен долларовой стоимости тика, умноженной на максимальное ценовое отклонение за три года, поэтому каждый биржевой рынок ставится на одну общую долларовую шкалу. Этот показатель — число контрактов в равном долларовом масштабе: сколько контрактов одного рынка нужно, чтобы сопоставить его с другим рынком на той же шкале трёхлетнего долларового ценового отклонения.
Открытый интерес и фактор объёма
Относительная ликвидность контракта равна числу контрактов к торговле, умноженному на совокупный открытый интерес и на фактор объёма, взятый как большее из 1 и exp((ln volume / ln 5000) - 2). Вес открытого интереса — это запас открытых контрактов, используемый как входной размер, чтобы рынки с тонким открытым интересом занимали более низкое место на экране ликвидности.
Фактор объёма — это поправка на размер, которая никогда не опускается ниже 1 и в остальных случаях растёт с логарифмом объёма относительно базового уровня в 5,000 контрактов.
Как читать рейтинг
Отображение относительной ликвидности с одной меткой или без меток указывает на контракты со слабой активностью и поэтому с более слабым исполнением, чем у контрактов на вершине того же рейтинга.
В снимке April 2018 у March 2018 S&P 500 E-mini были указаны маржа 4.6 процента, эффективная процентная маржа 13.4 и значение числа контрактов к торговле 1 на вершине порядка относительной ликвидности.
Размещённая маржа и эффективная процентная маржа
Эффективная процентная маржа равна долларовой марже, делённой на трёхлетний долларовый ценовой диапазон контракта, затем умноженной на 100. Колонка сырой процентной маржи сопоставляется с эффективной процентной маржой, чтобы размещённую маржу можно было сравнить с маржой, масштабированной к трёхлетнему долларовому диапазону каждого контракта.
Размещённая и эффективная процентная маржа по биржевым фьючерсам
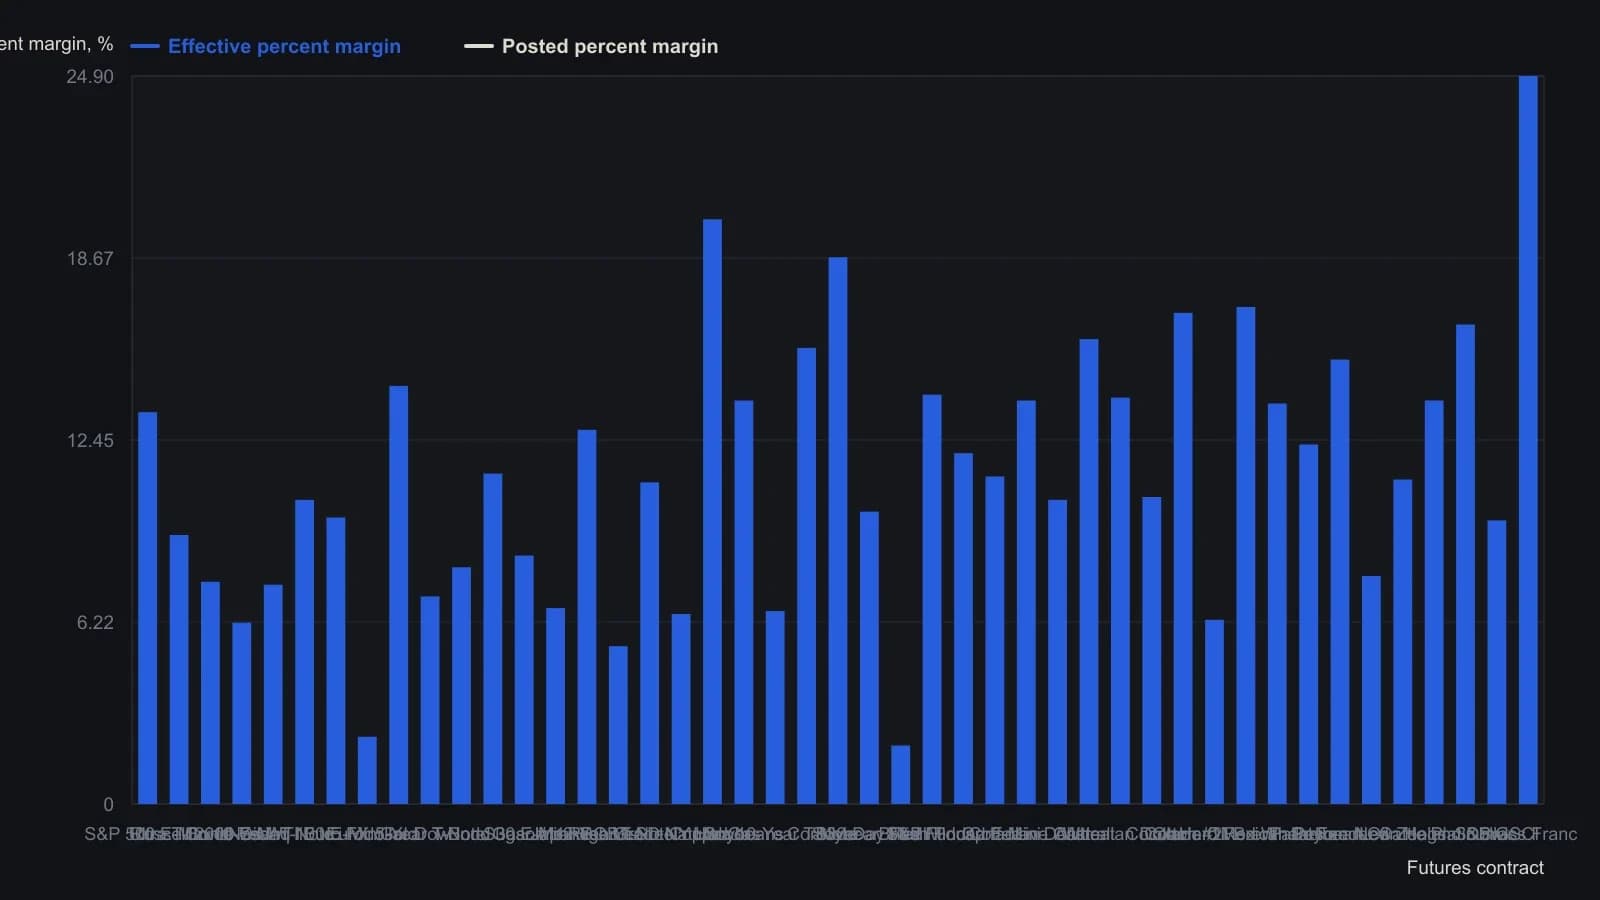
Эффективная процентная маржа — это размещённая маржа в долларах, делённая на трёхлетний долларовый диапазон контракта и умноженная на 100. Листинги ближнего месяца — те, что напечатаны в апрельском выпуске 2018 года.
Оборачиваемость акций как фондовый аналог
Активность торговли акциями определяется как объём за период в процентах от числа акций в обращении и трактуется как косвенный показатель коэффициента оборачиваемости для ликвидности акций. Оборачиваемость акций — это объём торговли акциями за период, делённый на число акций в обращении; используется как косвенный показатель того, насколько свободно акции могут переходить из рук в руки.
Все разборы дорожки · 40 разборов
- 1988Построение оверлеев volume-confirmation на OHLC-графиках в электронной таблице
- 1989Товарный advance-decline по месяцам поставки
- 1989Список наиболее активных бумаг как трёхслойная лаборатория ширины рынка
- 1989Построение композита объёмной широты по кривой доходности
- 1989Кейс по фьючерсам на облигации: поддержка, объём и подтверждение
- 1989Ценовые боксы в объёмной шкале и циклы объёма
- 1990Конструкция on-balance volume со знаком фьючерса
- 1990Самоотносительные объёмные боксы для пробоев без новостей
- 1990Расширяющиеся свинг, тесты спроса и фильтры объёма
- 1991Внутрисессионный тест давления ширины рынка и доли объёма
- 1991Тиковые экстремумы, которые подтверждают двойные вершины и основания
- 1991Построение аукционного топлива из объёма и открытого интереса
- 1994Построение On-balance volume со сглаживанием и подтверждением по таймфрейму
- 1996Комбинация тренда на скользящей средней с фильтром по объёму
- 1996Построение range-volume баров с четырьмя состояниями
- 1997Разбор неудачной сделки по пробою нисходящего треугольника
- 1997Постройте «голову и плечи» до пробоя линии шеи
- 2004Подтверждение объёмом не является опциональным для разворота «голова и плечи»
- 2007Построение трёхфакторного объёмно-ценового фильтра подтверждения
- 2007Построение входа по скользящей средней с тремя условиями и фильтром объёма
- 2008Правила пробоя, которые ждут объёма и ликвидности
- 2011Скрининг ликвидности фьючерсов по открытому интересу и объёму
- 2011Фильтровать исполняемые фьючерсы по ликвидности и открытому интересу
- 2012Ранжируйте листинговые фьючерсы по ликвидности, прежде чем прогноз выберет название
- 2012Фильтрация ликвидности фьючерсов по открытому интересу и объёму
- 2013Предторговая ликвидность фьючерсов как фильтр исполнения
- 2014Скрининг ликвидности фьючерсов по диапазону, открытому интересу и объёму
- 2014Оценка ликвидности фьючерсного контракта перед исполнением
- 2014Построение defended-price-line по volume-cluster
- 2014Фильтруйте фьючерсы по equal-dollar размеру, открытому интересу и объёму
- 2015Фильтруйте фьючерсные идеи по ранжированной ликвидности контракта
- 2017Сначала отбирайте листинговые фьючерсы по ликвидности исполнения
- 2017Фильтруйте фьючерсные заявки по ликвидности, открытому интересу и объёму
- 2018Использование открытого интереса и объёма для ранжирования ликвидности фьючерсов
- 2018Оценивайте биржевые фьючерсы как меню исполнения до сетапа
- 2019Фильтрация фьючерсных заявок по ликвидности, открытому интересу и объёму
- 2019Ликвидность фьючерсов как фильтр исполнения
- 2020Доска ликвидности фьючерсов как предторговый фильтр исполнения
- 2020Правила секвенцированного объёма и пробоя золотого креста
- 2020Используйте фильтр ликвидности биржевых фьючерсов до исполнения