1989выпуск C121-2
Кейс по фьючерсам на облигации: поддержка, объём и подтверждение
Последовательность декабрьских фьючерсов на облигации за сентябрь и начало октября 1989 года используется как учебное упражнение. Каждый предыдущий максимум и минимум переформулируется как живой тест предложения или спроса, и объём должен подтвердить движение, прежде чем следующие несколько сессий будут рассматриваться как смена канала.
- Поддержка трактуется как спрос, а сопротивление — как предложение, поэтому после многомесячного роста откат, как ожидается, встретит прежние цены продаж и затем найдёт покупки, которые поглотят это предложение.
- Противостояния покупателей и продавцов длительностью от трёх до пяти сессий подаются как краткосрочные сетапы, отдельные от более крупного тренда.
- Низкий объём и узкие дневные диапазоны отмечают спрос как лишь умеренно сильнее предложения, тогда как расширяющийся объём требуется, прежде чем пропечатка выше предыдущего максимума будет рассматриваться как устойчивый рост.
- Цены закрытия вместе с объёмом подаются как то, что выявляет две краткосрочные возможности в сентябре и октябре 1989 года после изменения предложения или спроса.
Учебное упражнение на одном движении фьючерсов на облигации
Архив использует последовательность декабрьских фьючерсов на облигации в сентябре и начале октября 1989 года, чтобы показать две краткосрочные возможности после изменения предложения или спроса. Цены закрытия вместе с объёмом подаются как те показания, которые выявляют эти возможности.
Редакторская подача рассматривает эту последовательность как учебное упражнение. Преобразуйте каждый предыдущий максимум и минимум в живой тест предложения или спроса. Затем требуйте подтверждения объёмом, прежде чем рассматривать следующие несколько сессий как реальную смену канала, а не как неподтверждённый дрейф.
Поддержка как спрос, сопротивление как предложение
Поддержка трактуется как спрос, а сопротивление — как предложение. Поэтому после многомесячного роста откат, как ожидается, встретит прежние цены продаж и затем найдёт покупки, которые поглотят это предложение.
Поддержка и сопротивление в этом рабочем процессе — это прежние цены, на которых покупки или продажи когда-то остановили движение. Переформулирование их как спроса и предложения делает ретест проверяемой гипотезой: поглотят ли покупки продажи на этой полосе или продажи ограничат следующий рост?
Противостояние длительностью от трёх до пяти сессий
Противостояния покупателей и продавцов длительностью от трёх до пяти сессий подаются как краткосрочные сетапы, отдельные от более крупного тренда. Это краткосрочные противостояния, несколькосессионная борьба между покупателями и продавцами, которая может задать сделку внутри более крупного тренда или канала.
Ралли от трёхнедельных минимумов, которое затем продолжалось на низком объёме и узких дневных диапазонах, интерпретируется как спрос лишь умеренно сильнее предложения. Это объёмно-ценовой анализ: качество движения оценивается по связке диапазона, расположения закрытия и объёма, а не только по направлению.
Несколько сессий активной торговли, которые не смогли превзойти закрытие 11 сентября, в то время как объём рос внутри диапазона, читаются как появление предложения на этой ценовой полосе. Редакторское прочтение: это предложение в смысле архива, давление продаж, достаточно сильное, чтобы ограничить рост на уже оспариваемых ценах.
Декабрьские фьючерсы 1989 на казначейские облигации, ход сентября–октября
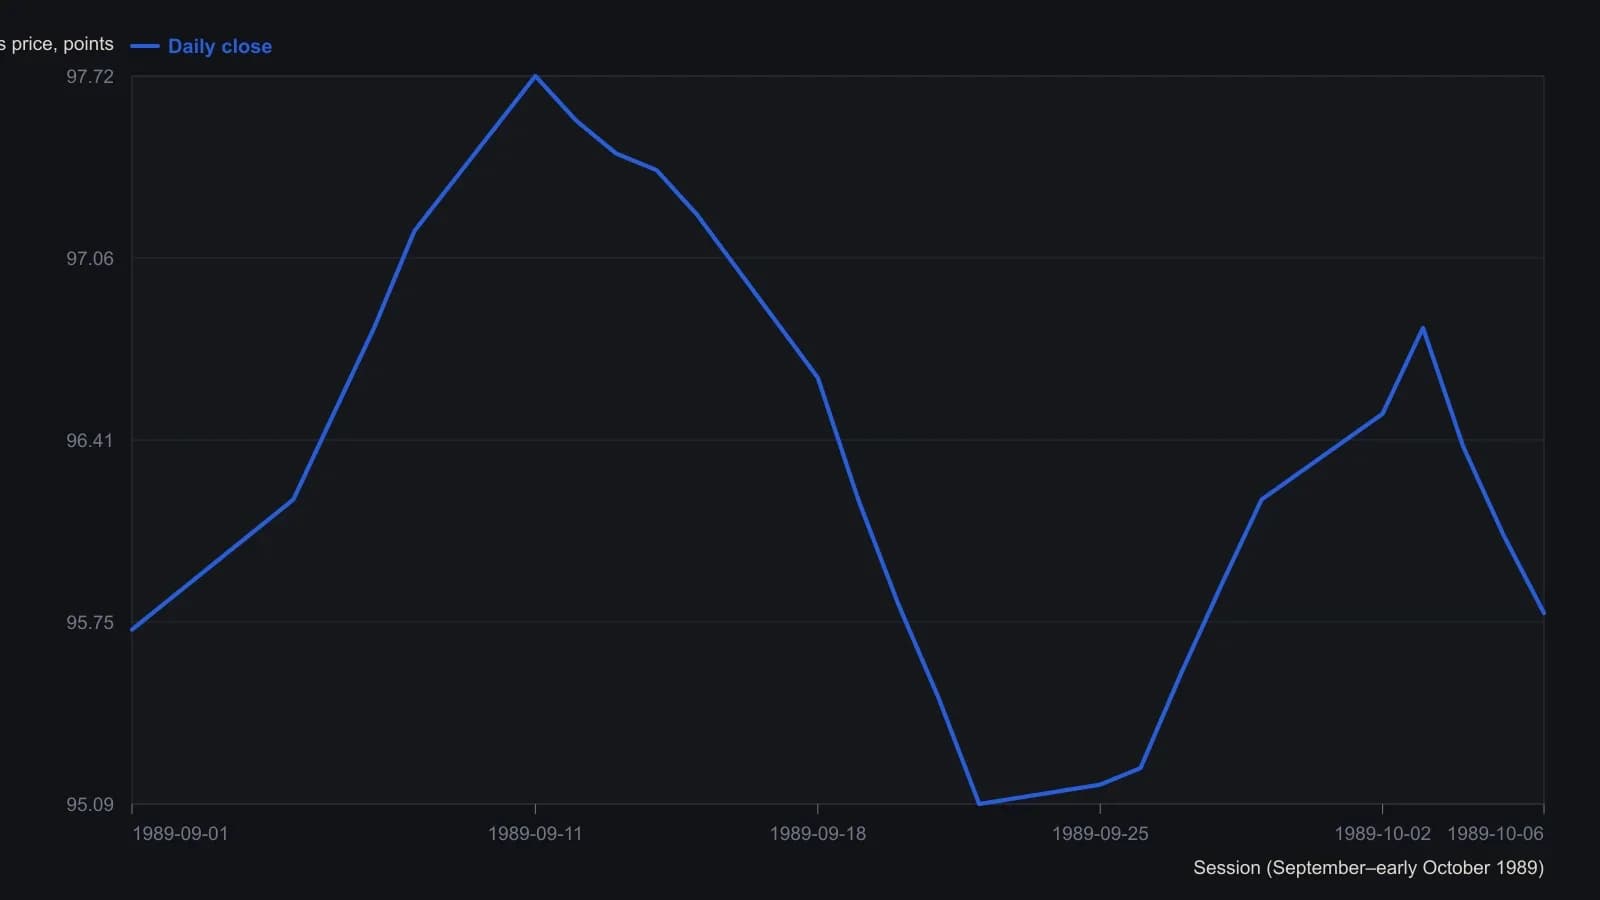
Котировки облигаций переведены из пунктов и 32-х долей в десятичные пункты (97-23 = 97 + 23/32). Закрытия баров оценены приблизительно по растру, кроме мест, где статья приводит точную котировку. Объём описан в тексте, но не восстановлен как числовой ряд.
Когда пробой не расширяет продажи
Пробой августовских минимумов трактуется как сигнал, что продажи должны расшириться. Удержание минимумов 26 сентября с четырьмя закрытиями на максимуме сессии вместо этого читается как спрос, поглощающий эти продажи. Покупки трактуются как достаточно сильные, чтобы остановить или развернуть снижение даже после того, как эти августовские минимумы уже уступили.
Пропечатка выше максимума 29 сентября — это заявленное условие того, что покупки перехватили предложение. Для подтверждения устойчивого роста требуется расширяющийся объём. Слабый объём отмечает ту же пропечатку как, скорее всего, временную.
Этот последний шаг — подтверждение объёмом. Расширяющийся или тихий объём используется как фильтр, который принимает или отвергает удержание, пробой или отскок поддержки и сопротивления.
Что должны были показать две возможности
Цены закрытия вместе с объёмом подаются как то, что выявляет две краткосрочные возможности в сентябре и октябре 1989 года. Редакторское сопоставление архивных показаний помещает первую возможность на застопорившийся рост к закрытию 11 сентября, где объём вырос внутри диапазона, а вторую — на удержание минимумов 26 сентября и последующую пропечатку выше максимума 29 сентября.
Редакторский вывод: более крупный тренд может сохраняться, в то время как противостояние длительностью от трёх до пяти сессий всё же даёт фальсифицируемый сетап. Именно объём решает, являются ли следующие несколько сессий сменой канала или лишь неподтверждённым дрейфом.
Все разборы дорожки · 40 разборов
- 1988Построение оверлеев volume-confirmation на OHLC-графиках в электронной таблице
- 1989Товарный advance-decline по месяцам поставки
- 1989Список наиболее активных бумаг как трёхслойная лаборатория ширины рынка
- 1989Построение композита объёмной широты по кривой доходности
- 1989Кейс по фьючерсам на облигации: поддержка, объём и подтверждение
- 1989Ценовые боксы в объёмной шкале и циклы объёма
- 1990Конструкция on-balance volume со знаком фьючерса
- 1990Самоотносительные объёмные боксы для пробоев без новостей
- 1990Расширяющиеся свинг, тесты спроса и фильтры объёма
- 1991Внутрисессионный тест давления ширины рынка и доли объёма
- 1991Тиковые экстремумы, которые подтверждают двойные вершины и основания
- 1991Построение аукционного топлива из объёма и открытого интереса
- 1994Построение On-balance volume со сглаживанием и подтверждением по таймфрейму
- 1996Комбинация тренда на скользящей средней с фильтром по объёму
- 1996Построение range-volume баров с четырьмя состояниями
- 1997Разбор неудачной сделки по пробою нисходящего треугольника
- 1997Постройте «голову и плечи» до пробоя линии шеи
- 2004Подтверждение объёмом не является опциональным для разворота «голова и плечи»
- 2007Построение трёхфакторного объёмно-ценового фильтра подтверждения
- 2007Построение входа по скользящей средней с тремя условиями и фильтром объёма
- 2008Правила пробоя, которые ждут объёма и ликвидности
- 2011Скрининг ликвидности фьючерсов по открытому интересу и объёму
- 2011Фильтровать исполняемые фьючерсы по ликвидности и открытому интересу
- 2012Ранжируйте листинговые фьючерсы по ликвидности, прежде чем прогноз выберет название
- 2012Фильтрация ликвидности фьючерсов по открытому интересу и объёму
- 2013Предторговая ликвидность фьючерсов как фильтр исполнения
- 2014Скрининг ликвидности фьючерсов по диапазону, открытому интересу и объёму
- 2014Оценка ликвидности фьючерсного контракта перед исполнением
- 2014Построение defended-price-line по volume-cluster
- 2014Фильтруйте фьючерсы по equal-dollar размеру, открытому интересу и объёму
- 2015Фильтруйте фьючерсные идеи по ранжированной ликвидности контракта
- 2017Сначала отбирайте листинговые фьючерсы по ликвидности исполнения
- 2017Фильтруйте фьючерсные заявки по ликвидности, открытому интересу и объёму
- 2018Использование открытого интереса и объёма для ранжирования ликвидности фьючерсов
- 2018Оценивайте биржевые фьючерсы как меню исполнения до сетапа
- 2019Фильтрация фьючерсных заявок по ликвидности, открытому интересу и объёму
- 2019Ликвидность фьючерсов как фильтр исполнения
- 2020Доска ликвидности фьючерсов как предторговый фильтр исполнения
- 2020Правила секвенцированного объёма и пробоя золотого креста
- 2020Используйте фильтр ликвидности биржевых фьючерсов до исполнения