1989выпуск C051-5
Товарный advance-decline по месяцам поставки
Товарный фьючерсный индекс можно пересобрать как ежедневное голосование закрытий котируемых месяцев поставки. Архив накапливает эту сумму корзины в кумулятивную линию ширины рынка и наносит её напротив индекса для подтверждения или дивергенции.
- Чистое значение advance-decline за сессию — это число более высоких закрытий минус число более низких закрытий, будь то закрытия котируемых акций или месяцев поставки фьючерсов.
- Кумулятивная линия ширины рынка может начинаться с любого начального значения, строится рядом с дневным закрытием индекса и трактует совпадающие более высокие или более низкие тренды как подтверждение.
- Внутри одного товара каждый месяц поставки — это один голос. Ежедневное показание товарного рынка — это сумма корзины этих чистых значений по 21-членному фьючерсному индексу.
- Поскольку небольшой подъём и крупный рост оба учитываются как одно равновзвешенное закрытие, участие может опережать или отставать от концентрированного индекса.
Чистое значение сессии и нарастающая линия
Чистое значение advance-decline за сессию — это число растущих закрытий минус число падающих закрытий. В рабочем процессе архива 235 ростов и 356 падений дают чистое значение -121.
Кумулятивная линия ширины рынка — это нарастающий итог этих сессионных чистых значений и может начинаться с любого начального значения. Начальное значение 1,000 плюс сессионное чистое значение -121 даёт 879, а добавление следующего чистого значения +205 даёт 1,084.
Нарастающий итог наносится на график напротив дневного закрытия ценового индекса. Совпадающие более высокие или более низкие тренды считаются подтверждением. Противоположные тренды считаются неподтверждением ширины рынка.
Равновзвешенные закрытия и дивергенция
Поскольку закрытие вверх на малый шаг и закрытие вверх на несколько пунктов каждое считаются одним ростом, подсчёт является равновзвешенным закрытием. Растущая линия ширины рынка при отстающем индексе может отмечать слабый рост. Падающая линия ширины рынка при более медленно падающем индексе может отмечать остаточную силу.
Дивергенция — это случай, когда индекс и линия ширины рынка расходятся относительно нового максимума или нового минимума. Архив использует это расхождение как предупреждение, что ценовое движение может не быть широко поддержанным.
Иллюстрация на акциях
В проиллюстрированном эпизоде на акциях июльский восстановительный максимум промышленного среднего, который линия ширины рынка не подтвердила, сменился снижением на 180 пунктов.
Последующее снижение с июня по август, при котором среднее удержало свой майский минимум, а линия пробила свой майский минимум, трактовалось как неподтверждение силы перед ралли к новым восстановительным максимумам.
Голоса месяцев поставки и сумма корзины
Товарный аналог формируется ежедневным суммированием растущих минус падающих месяцев поставки по всем 21 участникам корзины товарного фьючерсного ценового индекса, затем накоплением этого дневного чистого значения и нанесением его на график напротив индекса. Это ежедневное рыночное показание — сумма корзины чистых значений по отдельным товарам.
Чистые значения по отдельным товарам трактуют каждый месяц поставки как один голос. Семь месяцев кукурузы, все закрывшиеся выше, дают +7. Овёс с двумя месяцами выше и тремя ниже даёт -1.
Товарная иллюстрация 1988 года
В товарной иллюстрации 1988 года майские совместные новые годовые максимумы подтвердили широкий рост. Застой линии ширины рынка в конце июня при лёгком подъёме индекса был малой дивергенцией. Июль дал серию неподтверждений, затем подтверждённый в конце июля нисходящий тренд более низких максимумов и более низких минимумов.
Более поздние осенние дивергенции включали возврат ширины рынка к годовым максимумам, которые индекс не смог повторить, неподтверждённый ноябрьский подъём индекса и неподтверждённые новые минимумы индекса в середине ноября.
После этого неподтверждения в середине ноября линия ширины рынка установила новые годовые максимумы, тогда как индекс лишь преодолел сопротивление августа-сентября. Архив трактует долгосрочное расхождение как негативное, а ближний совместный рост — как показание, которое следует учитывать.
Индекс фьючерсов CRB, 1988
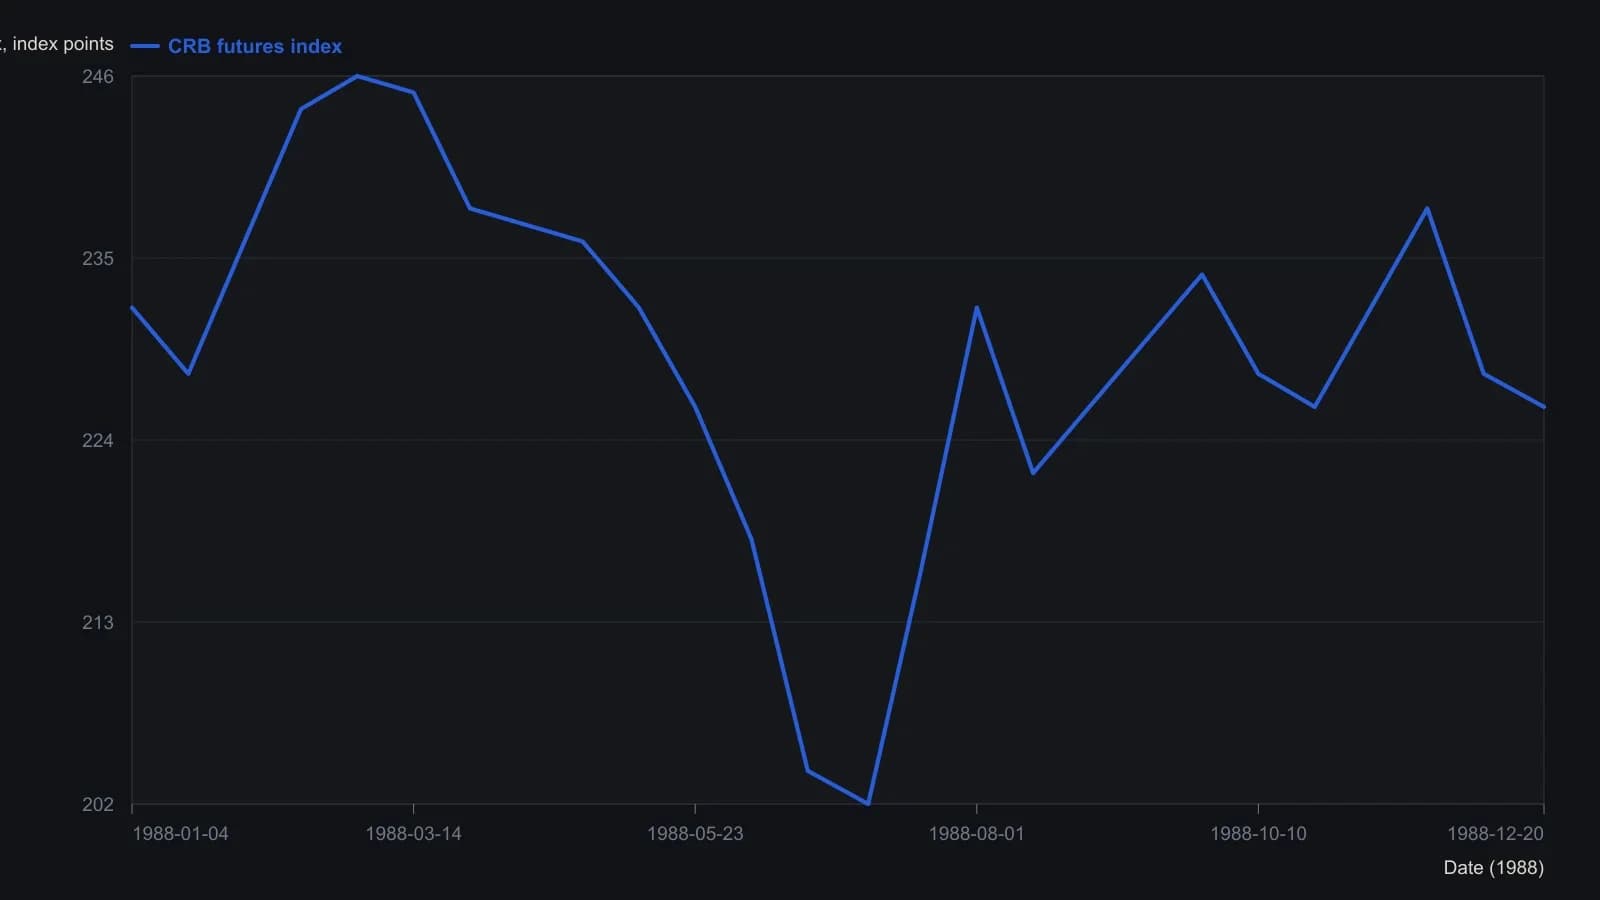
Значения — приблизительные отсчёты с растра журнала, а не из печатной таблицы. Засечки шкалы на источнике идут с 04-Jan по 20-Dec 1988. Метки точек D, E, F, H и I соответствуют статье. Точность не выше той, которую выдерживает скан.
Все разборы дорожки · 40 разборов
- 1988Построение оверлеев volume-confirmation на OHLC-графиках в электронной таблице
- 1989Товарный advance-decline по месяцам поставки
- 1989Список наиболее активных бумаг как трёхслойная лаборатория ширины рынка
- 1989Построение композита объёмной широты по кривой доходности
- 1989Кейс по фьючерсам на облигации: поддержка, объём и подтверждение
- 1989Ценовые боксы в объёмной шкале и циклы объёма
- 1990Конструкция on-balance volume со знаком фьючерса
- 1990Самоотносительные объёмные боксы для пробоев без новостей
- 1990Расширяющиеся свинг, тесты спроса и фильтры объёма
- 1991Внутрисессионный тест давления ширины рынка и доли объёма
- 1991Тиковые экстремумы, которые подтверждают двойные вершины и основания
- 1991Построение аукционного топлива из объёма и открытого интереса
- 1994Построение On-balance volume со сглаживанием и подтверждением по таймфрейму
- 1996Комбинация тренда на скользящей средней с фильтром по объёму
- 1996Построение range-volume баров с четырьмя состояниями
- 1997Разбор неудачной сделки по пробою нисходящего треугольника
- 1997Постройте «голову и плечи» до пробоя линии шеи
- 2004Подтверждение объёмом не является опциональным для разворота «голова и плечи»
- 2007Построение трёхфакторного объёмно-ценового фильтра подтверждения
- 2007Построение входа по скользящей средней с тремя условиями и фильтром объёма
- 2008Правила пробоя, которые ждут объёма и ликвидности
- 2011Скрининг ликвидности фьючерсов по открытому интересу и объёму
- 2011Фильтровать исполняемые фьючерсы по ликвидности и открытому интересу
- 2012Ранжируйте листинговые фьючерсы по ликвидности, прежде чем прогноз выберет название
- 2012Фильтрация ликвидности фьючерсов по открытому интересу и объёму
- 2013Предторговая ликвидность фьючерсов как фильтр исполнения
- 2014Скрининг ликвидности фьючерсов по диапазону, открытому интересу и объёму
- 2014Оценка ликвидности фьючерсного контракта перед исполнением
- 2014Построение defended-price-line по volume-cluster
- 2014Фильтруйте фьючерсы по equal-dollar размеру, открытому интересу и объёму
- 2015Фильтруйте фьючерсные идеи по ранжированной ликвидности контракта
- 2017Сначала отбирайте листинговые фьючерсы по ликвидности исполнения
- 2017Фильтруйте фьючерсные заявки по ликвидности, открытому интересу и объёму
- 2018Использование открытого интереса и объёма для ранжирования ликвидности фьючерсов
- 2018Оценивайте биржевые фьючерсы как меню исполнения до сетапа
- 2019Фильтрация фьючерсных заявок по ликвидности, открытому интересу и объёму
- 2019Ликвидность фьючерсов как фильтр исполнения
- 2020Доска ликвидности фьючерсов как предторговый фильтр исполнения
- 2020Правила секвенцированного объёма и пробоя золотого креста
- 2020Используйте фильтр ликвидности биржевых фьючерсов до исполнения