2011выпуск C0677
Фильтровать исполняемые фьючерсы по ликвидности и открытому интересу
Фьючерсный график — ещё не сделка, пока контракт не прошёл экзамен на торгуемость. Ранжируйте рынки по тому, насколько легко можно провести размер, подтвердите этот ранг открытым интересом и фактором объёма, затем сравнивайте только одностолбцовые величины равнодолларового размера и эффективной процентной маржи, чтобы издержки исполнения были оценены до того, как любой сетап попадёт на бланк заявки.
- Считайте фьючерсный график кандидатом только после того, как фильтр ликвидности ранжирует, насколько свободно можно купить или продать размер.
- Подтвердите ранг анализом открытого интереса, чтобы оценка отражала запас непогашенных контрактов, а не только одну сессию сделок.
- Примените подтверждение объёмом, чтобы необычно тихая или необычно активная торговля не искажала относительную ликвидность контракта.
- Читайте равнодолларовое число контрактов и эффективную процентную маржу только относительно других строк того же столбца, прежде чем любой сетап попадёт на бланк заявки.
Предтикетный экзамен на торгуемость
Редакционная позиция: фьючерсный график — ещё не сделка, пока контракт не прошёл экзамен на торгуемость. Исторический рабочий процесс рассматривает ликвидность как экран, который стоит перед бланком заявки, поэтому тонкие рынки откладываются в сторону до того, как заявка получит размер.
Фильтр ликвидности — это предторговый экран, который ранжирует контракты по тому, насколько свободно их можно купить или продать. Издержки исполнения закладываются в этот экран до того, как любой сетап допускается на бланк заявки.
Как строится ранг ликвидности
Ранг ликвидности фьючерса можно построить, умножив стоимость пункта контракта на трёхлетнюю максимальную оценку ценового движения, затем на открытый интерес, затем на фактор объёма, обычно от 1 до 4.
Относительная ликвидность контракта — это итоговая сравнительная оценка. Она строится из числа контрактов к торговле, полного открытого интереса и фактора объёма и читается только относительно других контрактов в том же ранжировании.
Показатель контрактов к торговле равен долларовой стоимости тика, умноженной на трёхлетний максимальный ценовой вынос. Относительная ликвидность контракта равна этому показателю контрактов к торговле, умноженному на полный открытый интерес и на фактор объёма.
Открытый интерес и подтверждение объёмом
Анализ открытого интереса использует запас непогашенных контрактов как масштабный вход, чтобы ранжирование отражало, какой размер рынок способен поглотить, а не только одну сессию сделок.
Подтверждение объёмом корректирует оценку ликвидности фактором объёма, чтобы необычно тихая или необычно активная торговля не искажала ранжирование. Фактор объёма — это множитель, обычно от 1 до 4, принимаемый как большее из 1 и экспоненциального преобразования объёма относительно ориентира в 5000 контрактов.
В историческом рабочем процессе это преобразование есть большее из 1 и exp of (natural log of volume divided by natural log of 5000, minus 2).
Равнодолларовый размер и эффективная процентная маржа
Равнодолларовое число контрактов, в архивном рабочем процессе называемое числом контрактов равной долларовой прибыли, масштабирует каждый листинговый фьючерс на стоимость контракта, умноженную на наибольшее изменение цены за предыдущие три года, так что эти строки разделяют одну долларовую единицу. Оно показывает, сколько контрактов одного рынка нужно, чтобы совпасть с тем же трёхлетним долларовым выносом другого рынка.
Эффективная процентная маржа равна долларовой марже, делённой на трёхлетний ценовой диапазон долларовой стоимости контракта, затем умноженной на сто. Доллары маржи масштабируются этим трёхлетним долларовым ценовым диапазоном и выражаются в процентах, чтобы блокировку капитала можно было сравнивать между рынками.
Редакционное прочтение: когда контракты разделяют одну долларовую единицу и общий язык маржи, издержки исполнения можно сравнивать до того, как сетап считается исполняемым.
Заявленная и эффективная процентная маржа в рейтинге ликвидности фьючерсов за июнь 2011 года
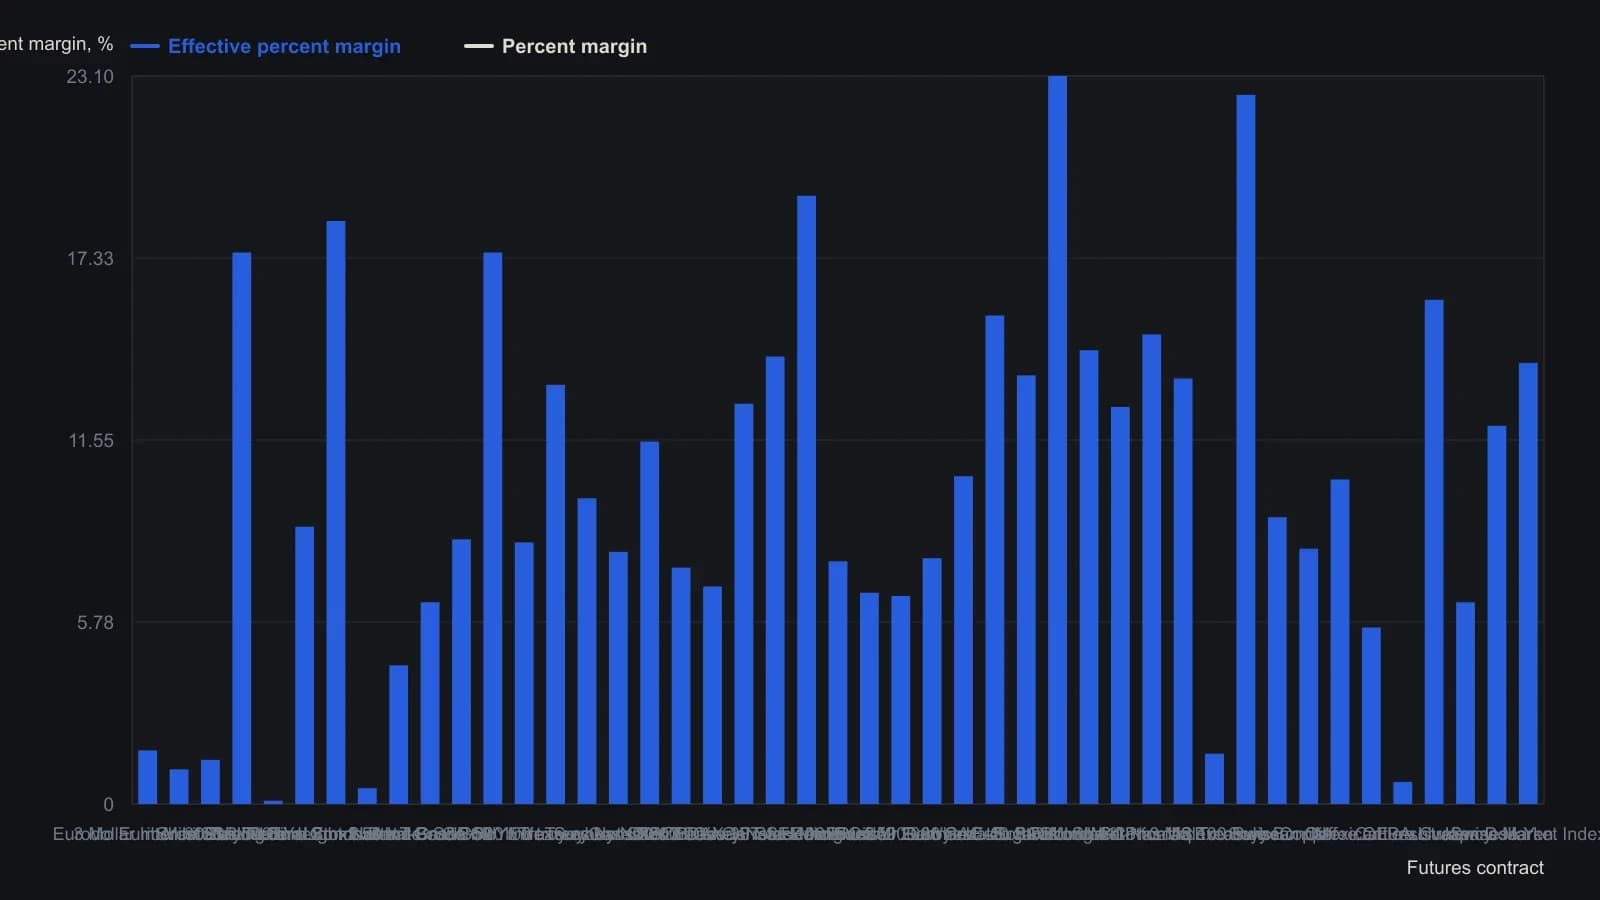
Строки следуют порядку источника по убыванию относительной ликвидности, а не сортировке по марже. Сама относительная ликвидность была напечатана в виде точечной шкалы с переполнением и не восстановлена как числовой ряд. Эффективная процентная маржа равна марже в долларах, делённой на трёхлетний ценовой диапазон долларовой стоимости контракта и умноженной на 100.
Как читать экран ранжирования
Относительная активность на экране ранжирования отмечается числом точек справа. Самая плотная метка указывает на самые активные контракты. Одна точка или ни одной указывает на слабую активность.
Равнодолларовое число контрактов, эффективная процентная маржа и относительная ликвидность контракта читаются каждое только относительно других строк того же столбца.
Фондовый аналог
На рынке акций объём за период, выраженный как процент от акций в обращении, рассматривается как прокси коэффициента оборачиваемости для торговой ликвидности. Оборачиваемость акций — это этот объём за период, делённый на акции в обращении.
Все разборы дорожки · 40 разборов
- 1988Построение оверлеев volume-confirmation на OHLC-графиках в электронной таблице
- 1989Товарный advance-decline по месяцам поставки
- 1989Список наиболее активных бумаг как трёхслойная лаборатория ширины рынка
- 1989Построение композита объёмной широты по кривой доходности
- 1989Кейс по фьючерсам на облигации: поддержка, объём и подтверждение
- 1989Ценовые боксы в объёмной шкале и циклы объёма
- 1990Конструкция on-balance volume со знаком фьючерса
- 1990Самоотносительные объёмные боксы для пробоев без новостей
- 1990Расширяющиеся свинг, тесты спроса и фильтры объёма
- 1991Внутрисессионный тест давления ширины рынка и доли объёма
- 1991Тиковые экстремумы, которые подтверждают двойные вершины и основания
- 1991Построение аукционного топлива из объёма и открытого интереса
- 1994Построение On-balance volume со сглаживанием и подтверждением по таймфрейму
- 1996Комбинация тренда на скользящей средней с фильтром по объёму
- 1996Построение range-volume баров с четырьмя состояниями
- 1997Разбор неудачной сделки по пробою нисходящего треугольника
- 1997Постройте «голову и плечи» до пробоя линии шеи
- 2004Подтверждение объёмом не является опциональным для разворота «голова и плечи»
- 2007Построение трёхфакторного объёмно-ценового фильтра подтверждения
- 2007Построение входа по скользящей средней с тремя условиями и фильтром объёма
- 2008Правила пробоя, которые ждут объёма и ликвидности
- 2011Скрининг ликвидности фьючерсов по открытому интересу и объёму
- 2011Фильтровать исполняемые фьючерсы по ликвидности и открытому интересу
- 2012Ранжируйте листинговые фьючерсы по ликвидности, прежде чем прогноз выберет название
- 2012Фильтрация ликвидности фьючерсов по открытому интересу и объёму
- 2013Предторговая ликвидность фьючерсов как фильтр исполнения
- 2014Скрининг ликвидности фьючерсов по диапазону, открытому интересу и объёму
- 2014Оценка ликвидности фьючерсного контракта перед исполнением
- 2014Построение defended-price-line по volume-cluster
- 2014Фильтруйте фьючерсы по equal-dollar размеру, открытому интересу и объёму
- 2015Фильтруйте фьючерсные идеи по ранжированной ликвидности контракта
- 2017Сначала отбирайте листинговые фьючерсы по ликвидности исполнения
- 2017Фильтруйте фьючерсные заявки по ликвидности, открытому интересу и объёму
- 2018Использование открытого интереса и объёма для ранжирования ликвидности фьючерсов
- 2018Оценивайте биржевые фьючерсы как меню исполнения до сетапа
- 2019Фильтрация фьючерсных заявок по ликвидности, открытому интересу и объёму
- 2019Ликвидность фьючерсов как фильтр исполнения
- 2020Доска ликвидности фьючерсов как предторговый фильтр исполнения
- 2020Правила секвенцированного объёма и пробоя золотого креста
- 2020Используйте фильтр ликвидности биржевых фьючерсов до исполнения