2017выпуск C0258
Сначала отбирайте листинговые фьючерсы по ликвидности исполнения
Листинговые фьючерсы можно ранжировать по тому, насколько легко купить и продать открытые контракты. Архивный процесс строит этот порядок из равного по долларам числа контрактов, открытого интереса и поправки на объём и трактует самые плотные метки активности как наиболее активные условия исполнения.
- Фильтр ликвидности ранжирует листинговые фьючерсы по тому, насколько легко можно набрать и снять размер, используя диапазон, открытые контракты и активность, а не привлекательность сигнала.
- Относительная ликвидность контракта умножает равное по долларам число контрактов на совокупный открытый интерес и фактор объёма, который ограничен снизу значением 1 и сравнивает объём с базой в 5,000 контрактов.
- Каждый столбец сравнения — пропорциональная мера и интерпретируется только относительно других значений в том же столбце.
- В снимке 2017 года контракты на фондовые индексы, казначейские ноты и нефть WTI занимали самые плотные ранги ликвидности, тогда как ряд более мелких сельскохозяйственных, валютных и металлических контрактов имел лишь одну метку активности.
Что ранжирует фильтр ликвидности
Фильтр ликвидности — это предторговый экран, который ранжирует листинговые фьючерсы по тому, насколько легко можно набрать и снять размер, используя диапазон, открытые контракты и активность, а не привлекательность сигнала.
Ранг ликвидности листинговых фьючерсов можно получить, умножив стоимость пункта контракта, максимальный трёхлетний ценовой ход, открытый интерес и поправку на объём, обычно от 1 до 4. Рейтинг трактует самые плотные метки активности как наиболее активные условия исполнения и считает рынок с одной меткой или без меток малоликвидным.
Как строится относительная ликвидность контракта
Равное по долларам число контрактов масштабирует каждый рынок по стоимости контракта, умноженной на наибольшее трёхлетнее изменение цены, так что каждое число представляет одну и ту же долларовую единицу возможности. Это число контрактов, необходимое для того, чтобы стоимость тика, умноженная на максимальный трёхлетний ценовой ход, соответствовала той же долларовой единице возможности, что и на другом рынке.
Анализ открытого интереса использует запас открытых фьючерсов как входной показатель размера рынка при оценке того, исполнима ли заявка. Подтверждение объёмом проверяет, что недавняя активность достаточно велика, чтобы поддержать ранг ликвидности, включая нижнюю границу 1 и экспоненциальное сравнение объёма с базой в 5,000 контрактов.
Относительная ликвидность контракта равна этому равному по долларам числу контрактов, умноженному на совокупный открытый интерес и на фактор объёма, определённый как большее из 1 или exp(ln volume / ln 5000) минус 2. Оценка убывающая и сопоставима по листинговым фьючерсам как мера того, насколько легко можно купить или продать открытые контракты рынка.
Эффективная процентная маржа — это долларовая маржа, делённая на трёхлетний долларовый диапазон контракта, затем умноженная на 100. Она используется для сравнения капитала, заблокированного на единицу исторического диапазона.
Как читать сравнение
Каждый столбец в сравнении — пропорциональная мера и интерпретируется только относительно других значений в том же столбце.
Рынки в верхней части порядка относительной ликвидности — те, чьи открытые контракты легче всего купить и продать; рынки в нижней части — самые трудные.
Снимок 2017 года и проверка оборачиваемости акций
В снимке 2017 года контракты на фондовые индексы, казначейские ноты и нефть WTI занимают самые плотные ранги ликвидности, тогда как ряд более мелких сельскохозяйственных, валютных и металлических контрактов имеет лишь одну метку активности.
Для листинговых акций объём за период в процентах от числа акций в обращении представлен как прокси коэффициента оборачиваемости для торговой ликвидности.
Равное долларовое число контрактов в рейтинге ликвидности February 2017
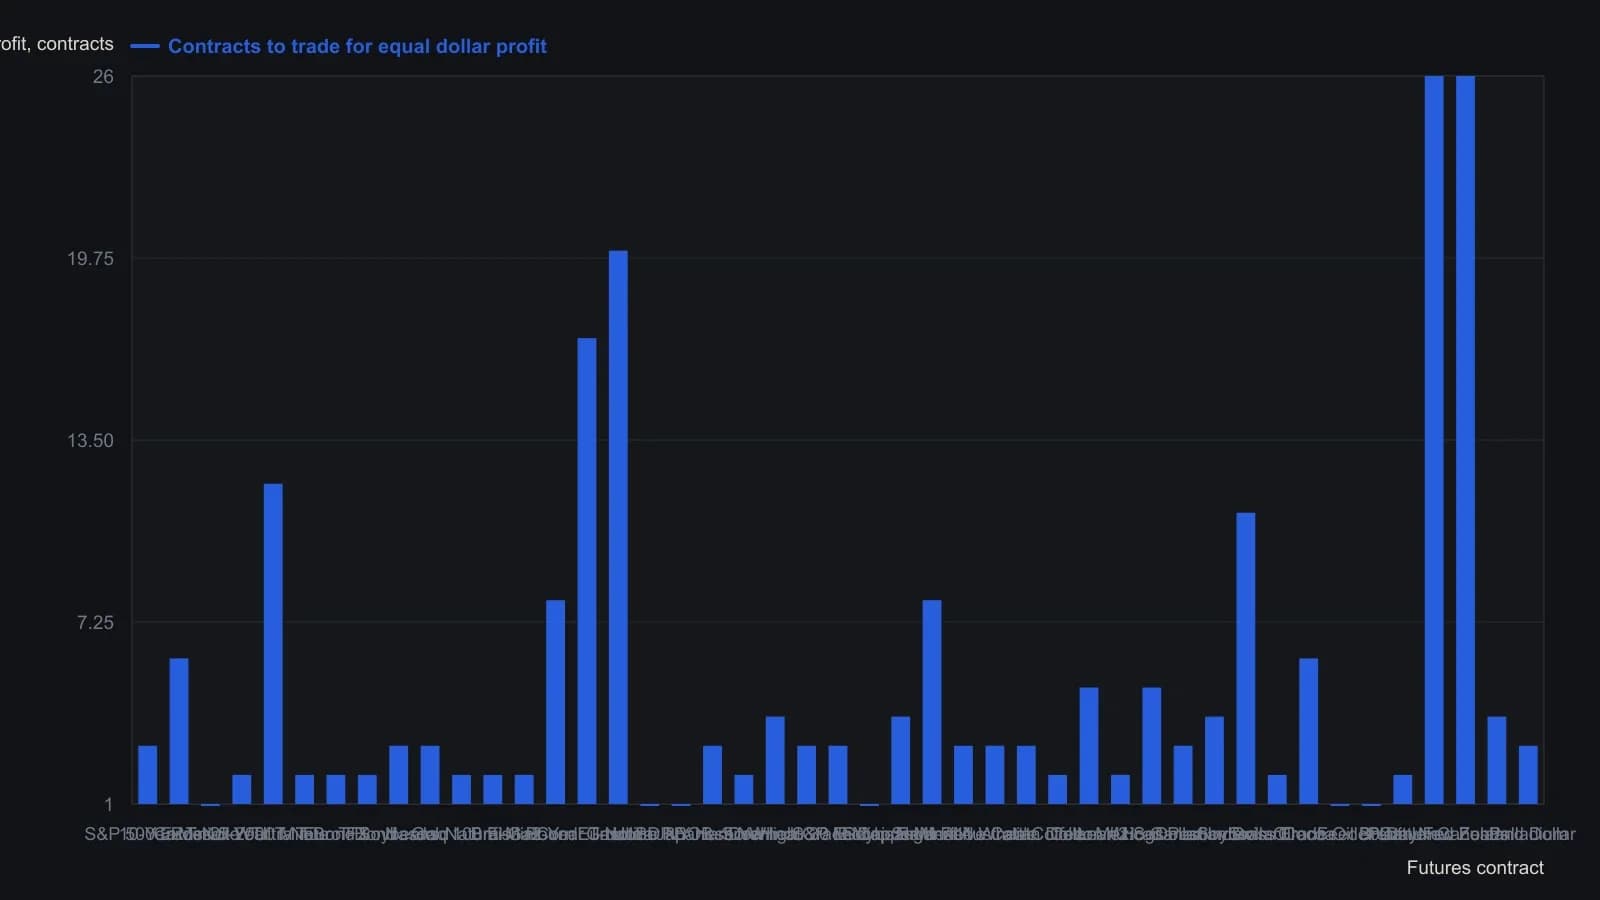
Число контрактов к торговле равно произведению долларовой стоимости тика и трёхлетнего максимального ценового хода; в этом столбце каждый инструмент взвешен одинаково. Сама относительная ликвидность контрактов была напечатана только точечной шкалой (с отметками переполнения у лидеров), поэтому этот ряд — равное долларовое количество, а не оцифрованная точечная оценка. Ближние месяцы — те, что указаны в срезе February 2017, в основном March 2017.
Все разборы дорожки · 40 разборов
- 1988Построение оверлеев volume-confirmation на OHLC-графиках в электронной таблице
- 1989Товарный advance-decline по месяцам поставки
- 1989Список наиболее активных бумаг как трёхслойная лаборатория ширины рынка
- 1989Построение композита объёмной широты по кривой доходности
- 1989Кейс по фьючерсам на облигации: поддержка, объём и подтверждение
- 1989Ценовые боксы в объёмной шкале и циклы объёма
- 1990Конструкция on-balance volume со знаком фьючерса
- 1990Самоотносительные объёмные боксы для пробоев без новостей
- 1990Расширяющиеся свинг, тесты спроса и фильтры объёма
- 1991Внутрисессионный тест давления ширины рынка и доли объёма
- 1991Тиковые экстремумы, которые подтверждают двойные вершины и основания
- 1991Построение аукционного топлива из объёма и открытого интереса
- 1994Построение On-balance volume со сглаживанием и подтверждением по таймфрейму
- 1996Комбинация тренда на скользящей средней с фильтром по объёму
- 1996Построение range-volume баров с четырьмя состояниями
- 1997Разбор неудачной сделки по пробою нисходящего треугольника
- 1997Постройте «голову и плечи» до пробоя линии шеи
- 2004Подтверждение объёмом не является опциональным для разворота «голова и плечи»
- 2007Построение трёхфакторного объёмно-ценового фильтра подтверждения
- 2007Построение входа по скользящей средней с тремя условиями и фильтром объёма
- 2008Правила пробоя, которые ждут объёма и ликвидности
- 2011Скрининг ликвидности фьючерсов по открытому интересу и объёму
- 2011Фильтровать исполняемые фьючерсы по ликвидности и открытому интересу
- 2012Ранжируйте листинговые фьючерсы по ликвидности, прежде чем прогноз выберет название
- 2012Фильтрация ликвидности фьючерсов по открытому интересу и объёму
- 2013Предторговая ликвидность фьючерсов как фильтр исполнения
- 2014Скрининг ликвидности фьючерсов по диапазону, открытому интересу и объёму
- 2014Оценка ликвидности фьючерсного контракта перед исполнением
- 2014Построение defended-price-line по volume-cluster
- 2014Фильтруйте фьючерсы по equal-dollar размеру, открытому интересу и объёму
- 2015Фильтруйте фьючерсные идеи по ранжированной ликвидности контракта
- 2017Сначала отбирайте листинговые фьючерсы по ликвидности исполнения
- 2017Фильтруйте фьючерсные заявки по ликвидности, открытому интересу и объёму
- 2018Использование открытого интереса и объёма для ранжирования ликвидности фьючерсов
- 2018Оценивайте биржевые фьючерсы как меню исполнения до сетапа
- 2019Фильтрация фьючерсных заявок по ликвидности, открытому интересу и объёму
- 2019Ликвидность фьючерсов как фильтр исполнения
- 2020Доска ликвидности фьючерсов как предторговый фильтр исполнения
- 2020Правила секвенцированного объёма и пробоя золотого креста
- 2020Используйте фильтр ликвидности биржевых фьючерсов до исполнения