1990выпуск C011-6
Конструкция on-balance volume со знаком фьючерса
On-balance volume — нарастающий итог, который прибавляет или вычитает весь объём сессии в зависимости от направления выбранного ценового ряда. Эта архивная заметка рассматривает этот знак как выбор конструкции: объём кэш-сессии может оставаться приращением, а закрытие кэш-рынка, положение в диапазоне или направление фьючерса на фондовый индекс решает, прибавлять объём или вычитать.
- On-balance volume прибавляет весь объём сессии, когда отслеживаемый ценовой ряд закрывается выше, и вычитает этот объём, когда ряд закрывается ниже.
- Подтверждение объёмом требует, чтобы новому ценовому максимуму или минимуму соответствовал аналогичный экстремум на кумулятивной линии объёма; несовпадение читается как дивергенция объёма.
- Объём со знаком фьючерса сохраняет объём сессии кэш-рынка как приращение и поручает дневное направление фьючерсного контракта на фондовый индекс решать знак.
- Линия со знаком закрытия может показывать смещение вверх, и многие периоды не дают пригодного сигнала ни по правилу знака кэш-индекса, ни по правилу знака фьючерса.
Нарастающий итог сессионного объёма со знаком
On-balance volume строится как нарастающий итог сессионного объёма. Когда отслеживаемый ценовой ряд закрывается выше, конструкция прибавляет весь объём этой сессии. Когда ряд закрывается ниже, она вычитает тот же сессионный объём.
Затем линия сравнивается с ценовым рядом. Подтверждение объёмом использует знак, присвоенный объёму, как фильтр ценового движения, а не как самостоятельный прогноз.
Подтверждение против дивергенции объёма
Задуманное правило подтверждения состоит в том, что новый максимум или новый минимум ценового ряда должен совпадать с соответствующим экстремумом на кумулятивной линии объёма. Ценовой максимум или минимум считается более достоверным, когда конструкция объёма формирует совпадающий экстремум.
Несовпадение — это дивергенция объёма: цена печатает новый максимум или новый минимум, а кумулятивная линия объёма — нет. Такое прочтение служит предупреждением, что давление покупателей или продавцов не подтверждает этот принт.
Простой объёмно-ценовой анализ также считает рост на расширяющемся объёме и снижение на сужающемся объёме конструктивными, а обратное — предостерегающим. Эти эвристики описаны с множеством исключений и неточной привязкой по времени.
Объём со знаком закрытия и смещение вверх
Кумулятивная линия объёма со знаком закрытия описывается как имеющая смещение вверх, потому что сессионный объём часто расширяется в дни роста и сужается в дни снижения. Поэтому новые максимумы линии могут появляться раньше последующей слабости цены.
Присвоение всего объёма сессии направлению закрытия также игнорирует структуру дня. Крошечный чистый прирост всё равно записывает весь объём как покупки, даже если закрытие стоит около минимума сессии.
Приращения, взвешенные по диапазону, и приращения со знаком фьючерса
Объём, взвешенный по диапазону, — альтернативная объёмно-ценовая конструкция. Она умножает полный сессионный объём на расстояние close-minus-open, делённое на диапазон high-minus-low, так что приращение отражает, где сессия закрылась внутри своего диапазона. Слабое закрытие внутри широкого диапазона не получает полный зачёт дня роста.
Объём со знаком фьючерса сохраняет объём сессии кэш-рынка как приращение, но использует дневное направление фьючерсного контракта на фондовый индекс, а не закрытие кэш-индекса, чтобы решить, прибавлять этот объём или вычитать. Это правило мотивировано тем, что контракт рассматривается как опережающий ценовой ряд, чьи более крупные участники считаются более информированными, чем принты кэш-индекса.
Ограничения чтения подтверждения
Та же логика подтверждения описывается как более ясная вблизи рыночных минимумов, чем вблизи максимумов. Многие периоды, как утверждается, не дают пригодного сигнала ни по правилу знака кэш-индекса, ни по правилу знака фьючерса.
OBV со знаком фьючерса через крах 1987 года и восстановление
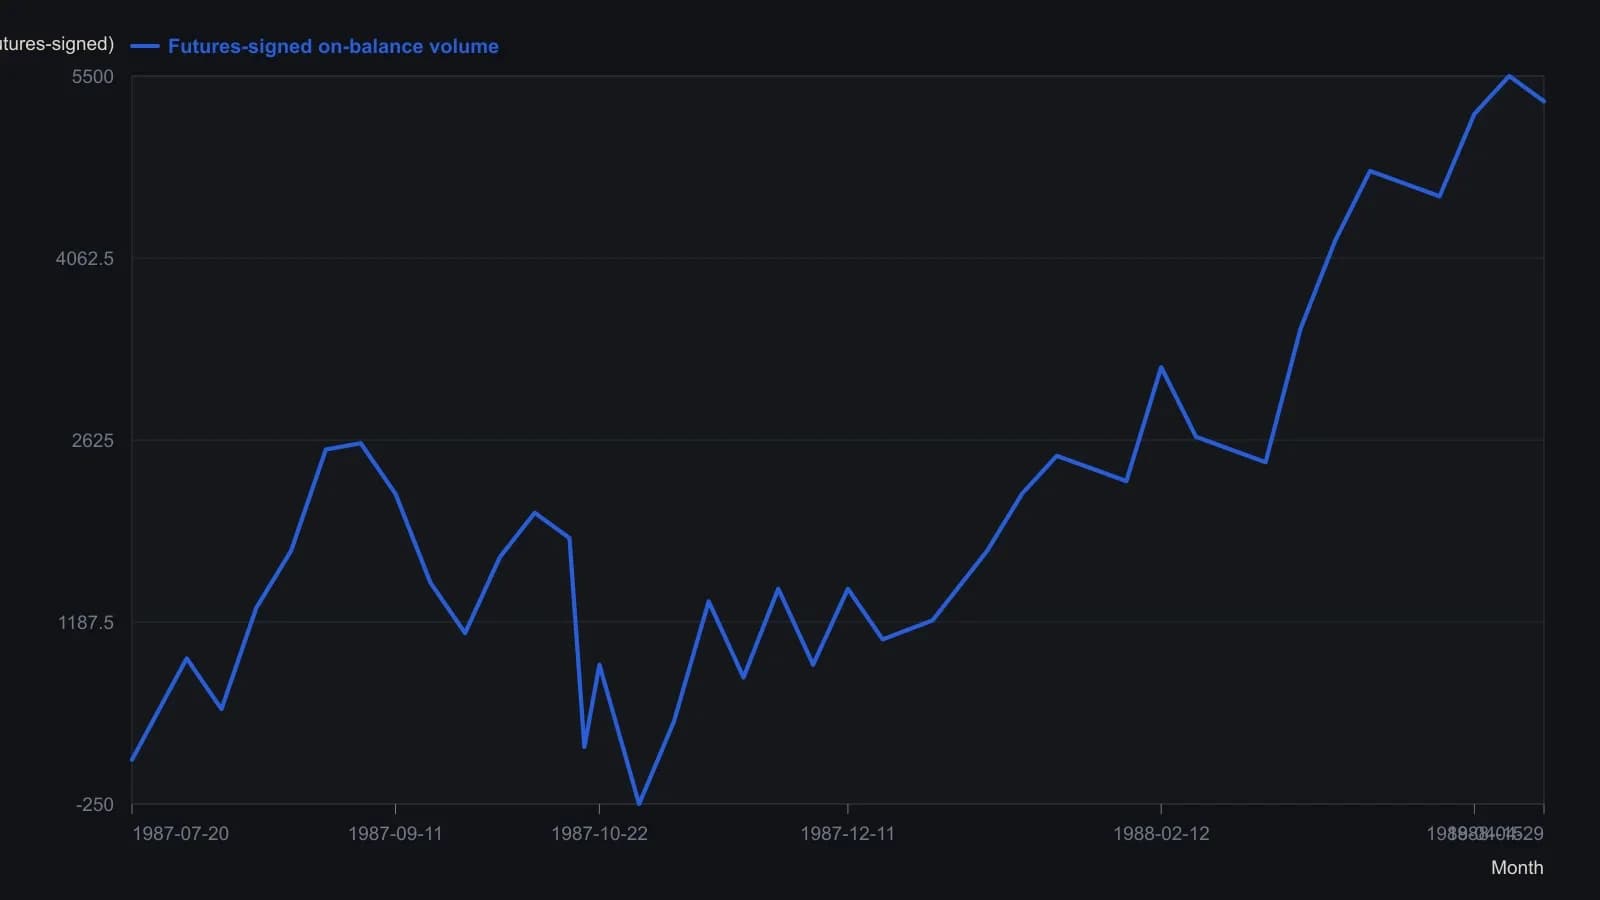
Оцифровано со скана журнала. Шаг печатной сетки — 500 единиц OBV; отсчёты приблизительны с точностью около ±100 единиц и пропускают внутринедельные колебания, которые растр не разрешает. Приращение — объём спотового рынка NYSE; знак задаёт дневное направление фьючерсного контракта.
Все разборы дорожки · 40 разборов
- 1988Построение оверлеев volume-confirmation на OHLC-графиках в электронной таблице
- 1989Товарный advance-decline по месяцам поставки
- 1989Список наиболее активных бумаг как трёхслойная лаборатория ширины рынка
- 1989Построение композита объёмной широты по кривой доходности
- 1989Кейс по фьючерсам на облигации: поддержка, объём и подтверждение
- 1989Ценовые боксы в объёмной шкале и циклы объёма
- 1990Конструкция on-balance volume со знаком фьючерса
- 1990Самоотносительные объёмные боксы для пробоев без новостей
- 1990Расширяющиеся свинг, тесты спроса и фильтры объёма
- 1991Внутрисессионный тест давления ширины рынка и доли объёма
- 1991Тиковые экстремумы, которые подтверждают двойные вершины и основания
- 1991Построение аукционного топлива из объёма и открытого интереса
- 1994Построение On-balance volume со сглаживанием и подтверждением по таймфрейму
- 1996Комбинация тренда на скользящей средней с фильтром по объёму
- 1996Построение range-volume баров с четырьмя состояниями
- 1997Разбор неудачной сделки по пробою нисходящего треугольника
- 1997Постройте «голову и плечи» до пробоя линии шеи
- 2004Подтверждение объёмом не является опциональным для разворота «голова и плечи»
- 2007Построение трёхфакторного объёмно-ценового фильтра подтверждения
- 2007Построение входа по скользящей средней с тремя условиями и фильтром объёма
- 2008Правила пробоя, которые ждут объёма и ликвидности
- 2011Скрининг ликвидности фьючерсов по открытому интересу и объёму
- 2011Фильтровать исполняемые фьючерсы по ликвидности и открытому интересу
- 2012Ранжируйте листинговые фьючерсы по ликвидности, прежде чем прогноз выберет название
- 2012Фильтрация ликвидности фьючерсов по открытому интересу и объёму
- 2013Предторговая ликвидность фьючерсов как фильтр исполнения
- 2014Скрининг ликвидности фьючерсов по диапазону, открытому интересу и объёму
- 2014Оценка ликвидности фьючерсного контракта перед исполнением
- 2014Построение defended-price-line по volume-cluster
- 2014Фильтруйте фьючерсы по equal-dollar размеру, открытому интересу и объёму
- 2015Фильтруйте фьючерсные идеи по ранжированной ликвидности контракта
- 2017Сначала отбирайте листинговые фьючерсы по ликвидности исполнения
- 2017Фильтруйте фьючерсные заявки по ликвидности, открытому интересу и объёму
- 2018Использование открытого интереса и объёма для ранжирования ликвидности фьючерсов
- 2018Оценивайте биржевые фьючерсы как меню исполнения до сетапа
- 2019Фильтрация фьючерсных заявок по ликвидности, открытому интересу и объёму
- 2019Ликвидность фьючерсов как фильтр исполнения
- 2020Доска ликвидности фьючерсов как предторговый фильтр исполнения
- 2020Правила секвенцированного объёма и пробоя золотого креста
- 2020Используйте фильтр ликвидности биржевых фьючерсов до исполнения