2007выпуск C091-9
Построение входа по скользящей средней с тремя условиями и фильтром объёма
Архив строит совместно тестируемый вход в лонг или шорт из трёх одновременных проверок: положения относительно скользящей средней, подтверждения объёмом предыдущего бара и гэпа открытия относительно предыдущего закрытия. Параметры скользящей средней и настройка рыночного смещения остаются отдельными от логики входа.
- Вход в лонг требует трёх условий одновременно: открытие выше скользящей средней, объём предыдущего бара выше фильтра объёма и отрицательное изменение открытия относительно предыдущего закрытия.
- Вход в шорт использует комплементарные проверки положения и гэпа с тем же фильтром объёма.
- Конструкция по умолчанию использует простую скользящую среднюю закрытия с периодом 34 и фильтр объёма 500, при этом ценовой ряд, lookback и тип средней остаются отдельными входами.
- Перечисление рыночного смещения сохраняет тот же набор правил и ограничивает его сделками только в лонг, только в шорт или одновременно в лонг и в шорт.
Совместно тестируемый вход из трёх проверок
Архив строит вход на основе правил: фиксированный, совместно тестируемый набор условий входа, которые все должны быть истинными, прежде чем будет выдан сигнал в лонг или шорт. Скользящая средняя — это заданное среднее lookback упорядоченной цены, используемое как базовая линия положения для допуска в лонг или шорт. Подтверждение объёмом — это порог объёма предыдущего бара, используемый как фильтр, чтобы входы срабатывали только после минимального уровня активности.
Оставшаяся проверка — это гэп того же бара на открытии относительно предыдущего закрытия. Проверка положения, фильтр объёма и условие гэпа должны выполняться все вместе, прежде чем будет выдан сигнал в лонг или шорт.
Условия лонга и шорта
Построенный вход в лонг требует трёх одновременных условий: открытие выше скользящей средней, объём предыдущего бара выше фильтра объёма и отрицательное изменение открытия относительно предыдущего закрытия.
Построенный вход в шорт — это комплементарный набор из трёх условий: открытие ниже скользящей средней, объём предыдущего бара выше того же фильтра объёма и положительное изменение открытия относительно предыдущего закрытия.
Входы, которые перестраивают базовую линию
Параметры конструкции по умолчанию — простая скользящая средняя закрытия с периодом 34 и фильтр объёма 500.
Ценовой ряд скользящей средней, длина lookback и тип средней вынесены как отдельные входы, чтобы базовую линию можно было перестроить без переписывания логики входа.
Настройка рыночного смещения на тех же правилах
Перечисление рыночного смещения ограничивает тот же набор правил сделками только в лонг, только в шорт или одновременно в лонг и в шорт.
Годовая IRR длинных сделок на пробое линии тренда с таймингом против индексов
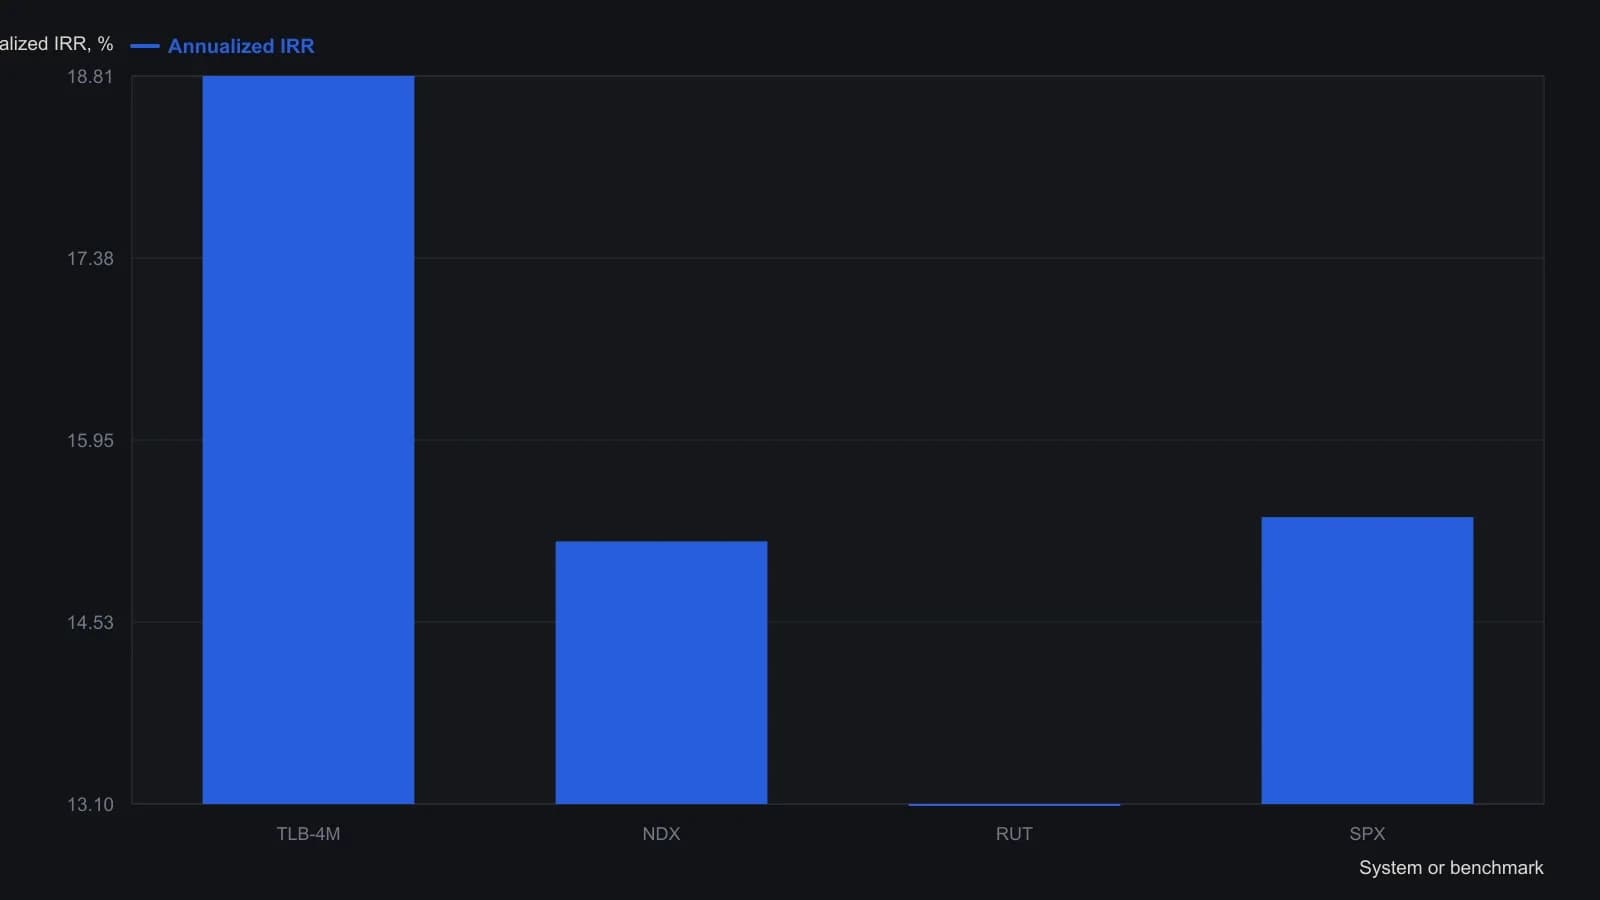
Завершённые пробои графических фигур по NASDAQ 100, входы по открытию следующего дня, удержание три дня, не более трёх бумаг, три цента на акцию за полный круг. Текст округляет эту строку до 19 процентов годовой доходности и отдельно приводит максимальную просадку 8 процентов, которой нет в таблице.
Все разборы дорожки · 40 разборов
- 1988Построение оверлеев volume-confirmation на OHLC-графиках в электронной таблице
- 1989Товарный advance-decline по месяцам поставки
- 1989Список наиболее активных бумаг как трёхслойная лаборатория ширины рынка
- 1989Построение композита объёмной широты по кривой доходности
- 1989Кейс по фьючерсам на облигации: поддержка, объём и подтверждение
- 1989Ценовые боксы в объёмной шкале и циклы объёма
- 1990Конструкция on-balance volume со знаком фьючерса
- 1990Самоотносительные объёмные боксы для пробоев без новостей
- 1990Расширяющиеся свинг, тесты спроса и фильтры объёма
- 1991Внутрисессионный тест давления ширины рынка и доли объёма
- 1991Тиковые экстремумы, которые подтверждают двойные вершины и основания
- 1991Построение аукционного топлива из объёма и открытого интереса
- 1994Построение On-balance volume со сглаживанием и подтверждением по таймфрейму
- 1996Комбинация тренда на скользящей средней с фильтром по объёму
- 1996Построение range-volume баров с четырьмя состояниями
- 1997Разбор неудачной сделки по пробою нисходящего треугольника
- 1997Постройте «голову и плечи» до пробоя линии шеи
- 2004Подтверждение объёмом не является опциональным для разворота «голова и плечи»
- 2007Построение трёхфакторного объёмно-ценового фильтра подтверждения
- 2007Построение входа по скользящей средней с тремя условиями и фильтром объёма
- 2008Правила пробоя, которые ждут объёма и ликвидности
- 2011Скрининг ликвидности фьючерсов по открытому интересу и объёму
- 2011Фильтровать исполняемые фьючерсы по ликвидности и открытому интересу
- 2012Ранжируйте листинговые фьючерсы по ликвидности, прежде чем прогноз выберет название
- 2012Фильтрация ликвидности фьючерсов по открытому интересу и объёму
- 2013Предторговая ликвидность фьючерсов как фильтр исполнения
- 2014Скрининг ликвидности фьючерсов по диапазону, открытому интересу и объёму
- 2014Оценка ликвидности фьючерсного контракта перед исполнением
- 2014Построение defended-price-line по volume-cluster
- 2014Фильтруйте фьючерсы по equal-dollar размеру, открытому интересу и объёму
- 2015Фильтруйте фьючерсные идеи по ранжированной ликвидности контракта
- 2017Сначала отбирайте листинговые фьючерсы по ликвидности исполнения
- 2017Фильтруйте фьючерсные заявки по ликвидности, открытому интересу и объёму
- 2018Использование открытого интереса и объёма для ранжирования ликвидности фьючерсов
- 2018Оценивайте биржевые фьючерсы как меню исполнения до сетапа
- 2019Фильтрация фьючерсных заявок по ликвидности, открытому интересу и объёму
- 2019Ликвидность фьючерсов как фильтр исполнения
- 2020Доска ликвидности фьючерсов как предторговый фильтр исполнения
- 2020Правила секвенцированного объёма и пробоя золотого креста
- 2020Используйте фильтр ликвидности биржевых фьючерсов до исполнения