1988выпуск C091-8
Построение внутридневных процентильных таблиц фасилитации торговли
Внутрисессионная оценка фасилитации торговли собирается из трёх исторических процентильных шкал: накопленных получасовых время-ценовых принтов, пройденных тиков и их отношения. Официальный объём остаётся вне рабочих таблиц и применяется после закрытия как четвёртое подтверждение.
- Внутрисессионная оценка фасилитации строится по текущим время-ценовым возможностям, пройденным тикам и их отношению, поэтому сессию можно оценить ещё до закрытия.
- Исторические шкалы получены по 210 дням аукционных отчётов по казначейским облигациям: дни отсортированы по итогу последнего периода, усреднены группами по 10 и перенесены на шкалу 0-100 процентов с шагом 5 процентов.
- Расходящиеся показания рассматриваются как предупреждения, а не как единая оценка, а официальный объём оставляют четвёртым подтверждением после закрытия.
- Ту же арифметику можно построить для других фьючерсов, как только появятся исторические получасовые профили.
Что измеряет фасилитация торговли
Фасилитация торговли — это то, продолжает ли аукцион принимать двустороннее участие, а не затухать из-за сужающегося диапазона и большего времени на каждой цене. Сессии, в которых фасилитация торговли прекращается на протяжении нескольких дней, описывают как дни с падающим объёмом, сужающимся диапазоном и растущим числом время-ценовых принтов на каждом ценовом шаге.
Внутрисессионная мера фасилитации строится из двух текущих внутридневных счётчиков: время-ценовых возможностей и пройденных тиков, а третье показание формируется из их отношения. Маркет-профиль — это буквенная получасовая ценовая структура, из которой берутся эти текущие время-ценовые итоги и обращения к таблицам фасилитации.
Время-ценовая возможность считает цены, отмеченные внутри буквенного получасового интервала, а текущая сумма этих принтов — сырой вход в таблицу фасилитации. Счётчик тиков фиксирует, сколько минимальных ценовых шагов сессия уже прошла, и служит перекрёстной проверкой роста диапазона относительно время-ценового счёта.
Как строятся процентильные шкалы
Эталонные шкалы построены по 210 дням аукционных отчётов по казначейским облигациям с середины октября 1986 по 24 августа 1987, окно выбрано потому, что в нём смешались растущие, падающие, тихие и активные условия.
Построение превращает каждый день в линию TPO: дневной ряд текущих время-ценовых итогов на закрытии каждой получасовой буквы, от открывающего интервала до финального, с буквами от A до L. Эти дни сортируют по итогу последнего периода, усредняют группами по 10, чтобы получить 21 строку, и переносят на шкалу 0-100 процентов с шагом 5 процентов. Перенесённое значение — это фактор фасилитации торговли, процентиль от нуля до ста, который располагает текущий накопленный итог принтов или тиков относительно этого сжатого исторического образца похожих сессий.
Поскольку сортировка закреплена за последним периодом, более ранние получасовые столбцы не обязаны расти равномерно. Небольшой размер группы — 10 дней на среднее — указан как причина, по которой средний столбец может показать локальный бугор.
Лестница фасилитации TPO по T-bond в получасовых интервалах
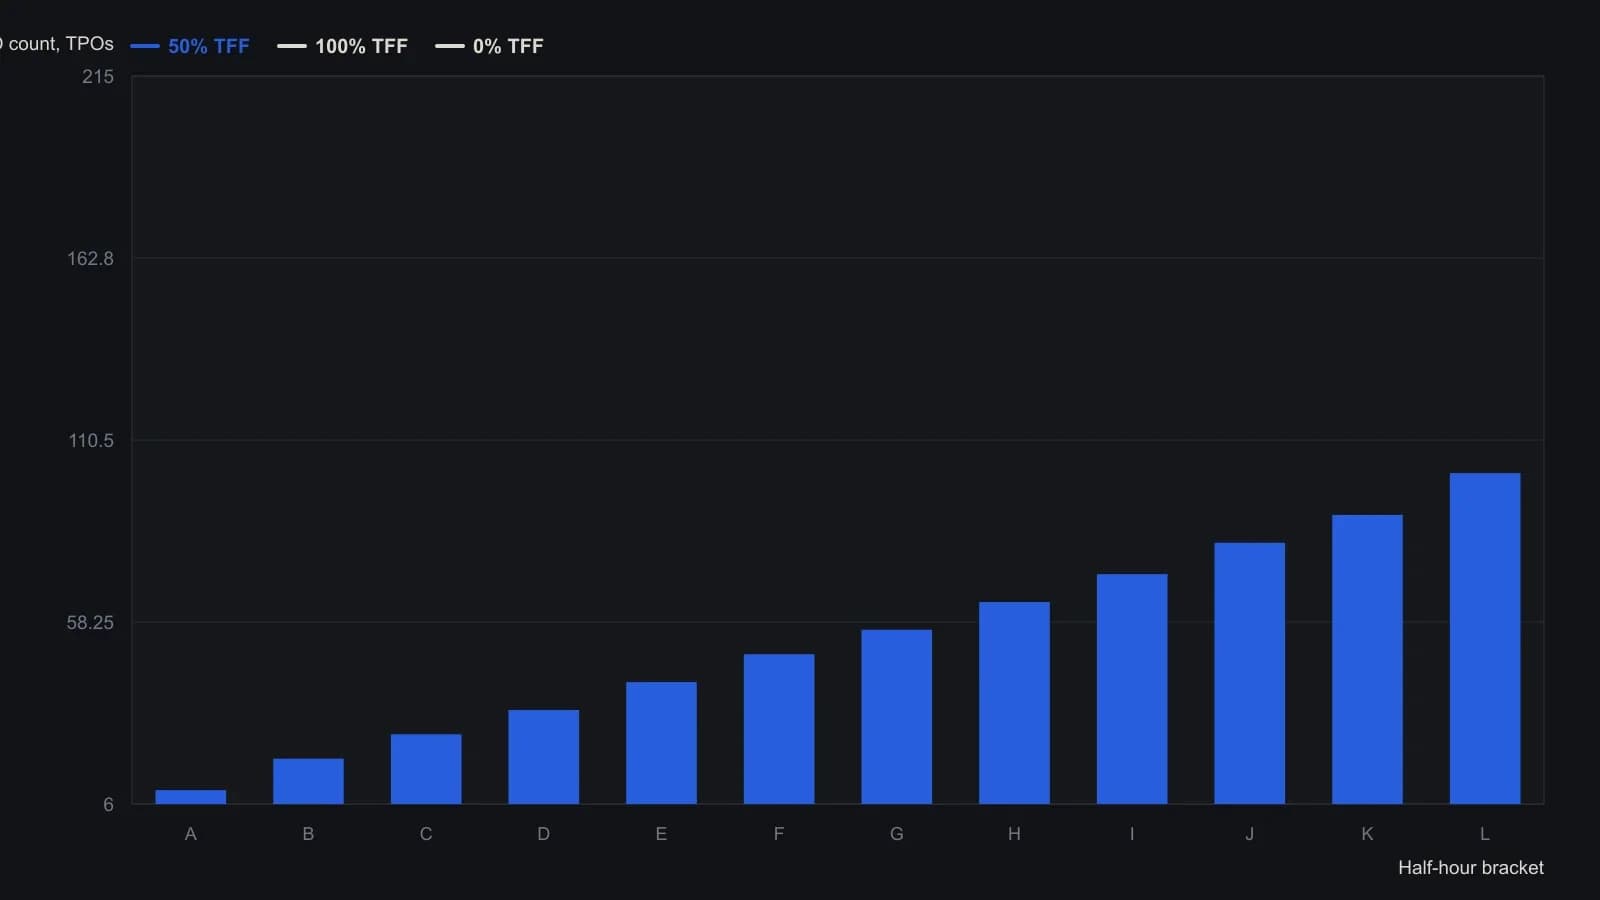
Лестницы построены по 210 дням T-bond из Банка данных ликвидности, mid-October 1986 through 24 August 1987: наблюдения переведены в кумулятивные линии TPO, отсортированы по итогу L-period и усреднены группами по 10 дней в 5-процентильные шаги. Ранние столбцы не строго монотонны из‑за этих 10-дневных средних. Ячейка L-period для 0 percent лежит на обрезанном правом крае скана и считывается как 53. Официального объёма в этой оперативной таблице нет.
Как читать таблицы принтов и тиков
В разобранном обращении к таблице 86 время-ценовых принтов к периоду H стоят рядом со значением таблицы 85 и читаются как оценка фасилитации 85 процентов. Самый активный день выборки достигает 215 принтов, а в самой тихой строке 6 или меньше принтов в A и 32 или меньше к G.
Ретроспективные снимки сессий охватывают почти нулевое показание в тихий день с 34 принтами и 8 тиками, средние 45 процентов / 45 процентов в день с 99 принтами / 24 тиками и очень высокие показания в дни с 185 принтами / 88 тиками.
Шкала отношения и расходящиеся показания
Шкала отношения начинается около 1.0 в периоде A. На вершине выборки она растёт несколько меньше чем в три раза от A до L, а внизу идёт от 1 до 4.8, причём высокие отношения относят к профилям, которые толстеют, когда фасилитация низкая.
Расходящееся показание рассматривают как предупреждение, а не как единую оценку. Один более поздний снимок показал 48 принтов к периоду I при время-ценовой оценке 5 процентов, около 55 процентов по тикам и отношение принтов к тикам 2.1, которое на таблице отношения соответствовало 100 процентам.
Объём как четвёртая проверка после закрытия
Официальный объём оставляют вне рабочих таблиц, потому что во время сессии он был недоступен. После закрытия он задан как четвёртое подтверждение. Подтверждение объёмом использует этот официальный объём, когда он появляется, как четвёртую перекрёстную проверку, которая может принять или скорректировать три рабочие оценки фасилитации.
Профиль объёма, распределение проторгованного размера по цене, здесь рассматривают как проверку после закрытия, потому что рабочий объём не входил в дневные таблицы. Ту же арифметику можно построить для других фьючерсов, как только появятся исторические получасовые профили.
Все разборы дорожки · 20 разборов
- 1987Внутридневное построение Value Area по счёту TPO
- 1987Построение сессионных маркет-профилей из получасовых аукционов
- 1988Зона стоимости по объёму против фильтров по временным принтам
- 1988Контроль аукциона из реестра цены, объёма и времени
- 1988Построение внутридневных процентильных таблиц фасилитации торговли
- 1988Построение решений по сессии из возраста аукциона и объёма
- 1989Расширение диапазона после аукциона открытия
- 1989Построение карт стоимости по наложениям объёма аукциона
- 1989Bull hook как фильтр opening-range breakout следующей сессии
- 1990Неполные выборки volume-at-price и аукционные прочтения
- 1990Построение оверлей-профилей для карты аукционной стоимости
- 1990Построение дневных оверлей-профилей для брэкетов и пробоев аукциона
- 1990Facilitation, подтверждённая объёмом, как шлюз исполнения для получасовых пробоев
- 1992Построение volume-box с именованными макросами электронной таблицы
- 1993Кэпы коммерческого объёма вне зоны стоимости
- 1993Почасовой объём участников как живой фильтр для внутридневных сделок
- 1999Сборка дневного аукциона из временных ценовых возможностей
- 2000Кто первым принял цену в аукционе
- 2002Рассматривайте сессию как аукцион: найдите стоимость, затем оцените пробой
- 2002Структура аукциона, ограничения трейдера и opening range