2011выпуск C048-11
Проверки горизонта для Covered call writing, risk-reward ratio и Relative Strength Index
Опубликованные исправления инвертировали тест на исполнение покрытого колла, сдвинули образцовый risk-reward ratio с 0.9 до 0.8 и оставили общерыночную траекторию пригодной на недельных барах. Редакция: правило поставки, арифметика и интервал выборки решают, являются ли эти инструменты рыночным контекстом.
- Опубликованное правило экспирации покрытого колла ставило исполнение, когда базовый актив закрывался ниже страйка; исправление ставило исполнение, когда он закрывался выше страйка.
- В образцовой скальп-системе risk-reward ratio исправили с 0.9 до 0.8, сдвинув математическое ожидание с поправкой на win-rate после применения risk-reward ratio с 33 до 26 при опубликованной арифметике 70-and-100.
- Общерыночная проекция считала отображение неизменным на всех таймфреймах, добавляла шум на более коротких барах и была признана непригодной для внутридневной спекуляции, тогда как недельная выборка снижала зашумлённость на многолетней траектории, которая могла включать Relative Strength Index.
- Редакция: прежде чем читать любой из трёх инструментов как портфельный контекст, проверьте, исполняется ли короткий колл на экспирации, арифметику risk-reward и длину бара, на которой строится проецируемая траектория.
Три исправления, одна привычка горизонта
Covered call writing, risk-reward ratio и траекторию Relative Strength Index можно читать как портфельный контекст. Архивная запись уже: опубликованное правило экспирации, образцовый скальп-ratio и общерыночная проекция были исправлены или ограничены задним числом.
Редакция: три случая выглядят как рыночный контекст только после проверки теста на исполнение, арифметики математического ожидания и интервала выборки. Эти проверки и есть статья. Это не рейтинг инструментов.
Covered call writing и тест на исполнение
Опубликованное правило экспирации покрытого колла ставило исполнение, когда базовый актив закрывался ниже страйка. Исправление ставило исполнение, когда базовый актив закрывался выше страйка. Этот тест на исполнение — исполняется ли короткий колл на экспирации.
Вторая опубликованная заметка перевернула денежность колла. Закрытие ниже страйка она считала в деньгах, закрытие выше страйка — вне денег.
Редакция: обе заметки инвертируют тест страйка, который решает, исполняется ли короткий колл на экспирации. Пока это правило поставки не проверено, Covered call writing лишь выглядит как оверлей, учитывающий режим.
Risk-reward ratio и десятая доля математического ожидания
В образцовой скальп-системе risk-reward ratio исправили с 0.9 до 0.8. При опубликованной арифметике 70-and-100 это изменение сдвинуло математическое ожидание с поправкой на win-rate после применения risk-reward ratio с 33 до 26.
Редакция: десятая на коэффициенте и есть весь фильтр. Опубликованную арифметику нужно проверить, прежде чем образцовую систему считают ограниченным решением о риске.
Интервал выборки на траектории Relative Strength Index
Метод общерыночной проекции считал отображение неизменным на всех таймфреймах, а более короткие бары добавляли шум, а не новую информацию. Тот же метод признали неэффективным на малых таймфреймах и непригодным для внутридневной спекуляции. Он всё же давал недельную многолетнюю траекторию для широкой корзины акций и для осцилляторов, включая Relative Strength Index.
Переключение выборки с дней на недели описывалось как резкое снижение зашумлённости, так что рассчитанная форвардная картина становилась пригоднее для планирования. Проекция рассматривала каждое влияние на цену как взаимодействующее внутри одного устройства, а не как разделимые законы, которые можно изучать по отдельности и затем снова складывать.
Для рабочей книги с двойным Relative Strength Index понадобился файл на замену после ошибки в формуле, и именно большие значения сглаживания делали исходные графики неверными на вид.
Редакция: интервал выборки — это длина бара, на которой строится проецируемая траектория. Недельные бары были интервалом, на котором форвардная картина описывалась как пригодная. Более короткие бары не были более тонким прочтением той же карты.
Недельный DIA и пятилетняя траектория вперёд
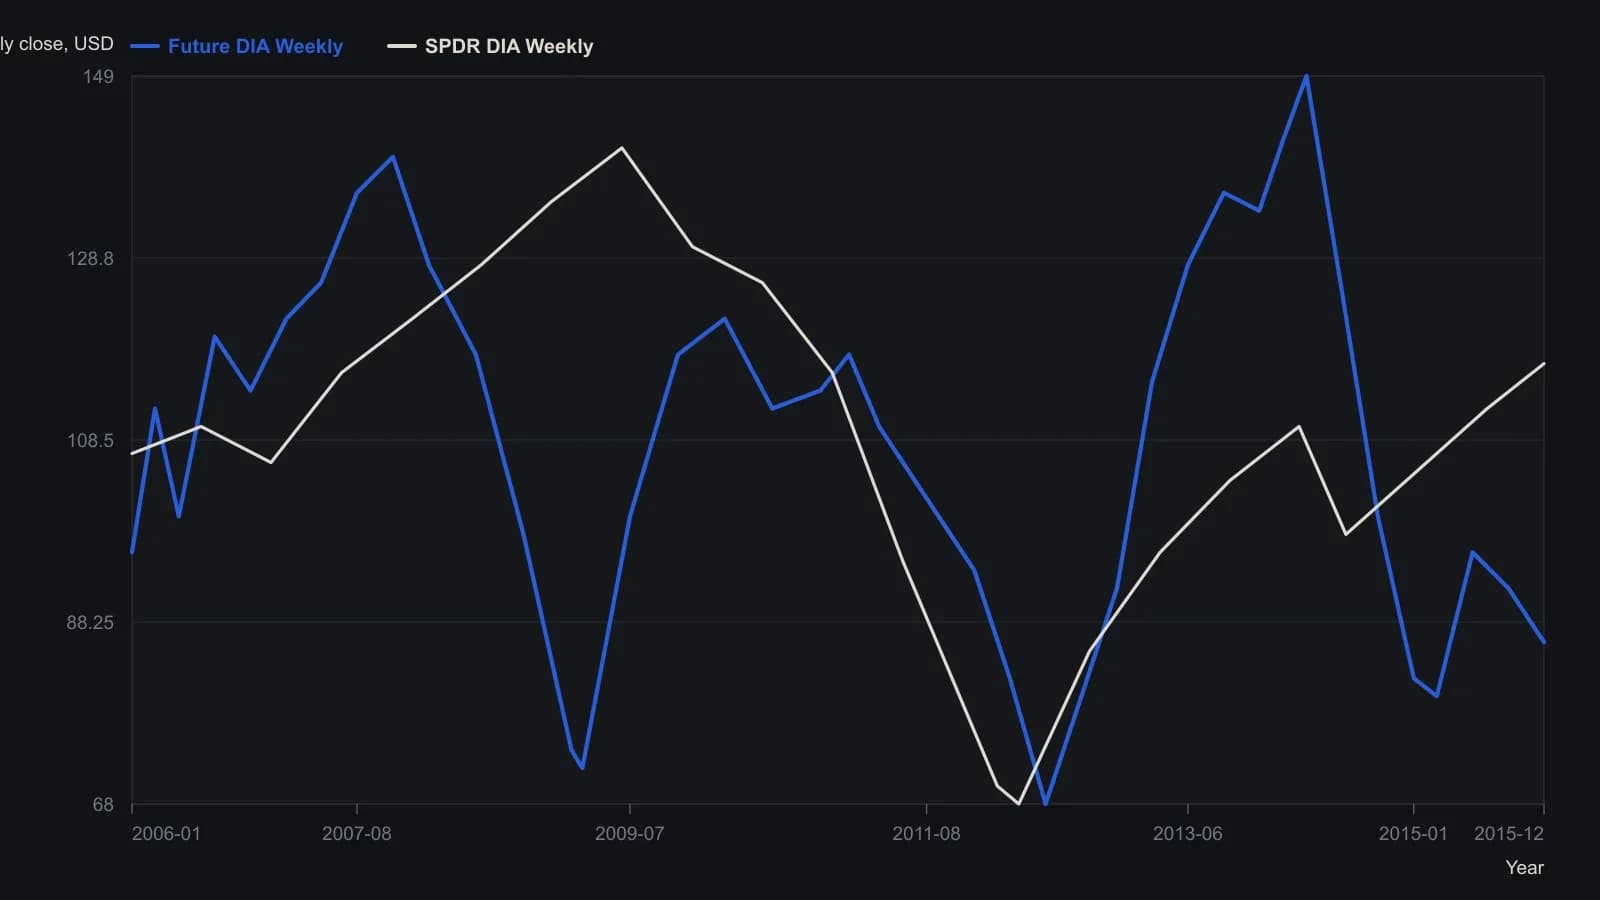
Граница на печатном рисунке — 14 January 2011. Авторы говорят, что дневные и внутридневные версии той же модели слишком шумные, чтобы ими пользоваться. Точки оцифрованы с растра примерно с квартальным шагом; точки разворота читаются с точностью около двух индексных пунктов.
Что проверить, прежде чем тройка читается как контекст
Редакция: Covered call writing, risk-reward ratio и Relative Strength Index можно заносить как рыночный контекст только после того, как на месте три архивных правила. Тест на исполнение должен ставить исполнение, когда базовый актив закрывается выше страйка. Risk-reward ratio должен нести исправленные 0.8 и вместе с ними математическое ожидание с поправкой на win-rate после применения risk-reward ratio. Интервал выборки должен быть недельным баром, который сделал проецируемую траекторию пригодной, а не более коротким баром, который добавлял шум. Это проверки поставки, арифметики и интервала, а не утверждение, что исправленные рабочие процессы держатся сейчас.
Все разборы дорожки · 25 разборов
- 1995Последовательный ремонт покрытого колла после просадки акции роста
- 1996Выписывание покрытого колла как дисциплина дохода и назначения
- 1997Относительный ранг волатильности для оверлеев покрытого колла
- 1997Время, вероятность и подразумеваемая волатильность покрытого колла
- 1999Доход от покрытого колла, когда подразумеваемая волатильность дешевая
- 2000Доход от покрытого колла и гибкость при исполнении
- 2002Доля экспирации покрытых коллов против математического ожидания
- 2003Покрытый колл против диагонального размещения после просадки одного имени
- 2003Оверлей покрытого колла на портфель акций как кейс профиля выплат
- 2003Ratio backspread и конструкция исполнения покрытого колла
- 2004Доход от покрытого колла — это не страховка
- 2006Оценка последовательных покрытых коллов в разных рыночных режимах
- 2007Аудит товарных опционов во фьючерсной книге с приоритетом роли
- 2011Проверки горизонта для Covered call writing, risk-reward ratio и Relative Strength Index
- 2012От вертикалей на экс-дивидендную дату к остаточным бай-райтам и колл-бэкспреду, который остаётся нетто-лонг
- 2013Годичные покрытые коллы на высокодоходных промышленных бумагах
- 2014Покрытые коллы на годовом горизонте по рангам доходности Dow
- 2014Премия покрытого колла как подушка к себестоимости
- 2014Месячное построение buy-write со светофорными выходами
- 2017Покрытым коллам при низкой волатильности нужен реальный буфер премии
- 2017Доход по покрытому коллу на фьючерсах как одна проверяемая процедура
- 2018Частичные оверлеи покрытого колла на целях, сопротивлении и богатой волатильности
- 2019Еженедельная продажа покрытых коллов как кейс кредитного спреда на двух книгах
- 2019Недельный доход от опционов как один случай периода удержания
- 2019Фиксация прибыли по длинным коллам с помощью временного оверлея