2004выпуск C021-4
Доход от покрытого колла — это не страховка
Покрытый колл — это длинная позиция по акции плюс короткий колл, а остаточный профит совпадает с голым коротким путом. Редакторское прочтение: полученная премия — это оверлей по волатильности и уровню цены, а остаточный риск по акциям ограничивает стоп-лосс, а не слово «покрытый».
- Выписывание покрытого колла означает владение акциями и продажу колла, чтобы при исполнении отдать уже имеющиеся акции. «Покрытый» не значит, что падение захеджировано.
- Профит покрытого колла совпадает с голым коротким путом, поэтому остаточный риск — это всё ещё сильное падение акции минус полученная премия.
- Опционный доход рассматривается как оверлей для растущего рынка, которому нужны жизнеспособный рыночный режим, более богатая подразумеваемая волатильность и фильтр по уровню цены акции.
- Правило закрытия: отойти в сторону, когда режим ломается, и держать заранее зафиксированный стоп-лосс, чтобы остаточный риск по акциям не обнулил счёт.
Что значит «покрытый»
Выписывание покрытого колла — это владение базовыми акциями и продажа колла против них, чтобы при исполнении отдать уже имеющиеся акции. Покупатель колла может забрать акции по страйку. Выписавший покрыт только потому, что эти акции уже есть.
Стратегия опционного дохода — это оверлей на правилах, который рассматривает полученную премию колла как целевой поток доходности на заданном периоде удержания. Рыночный режим — это фон тренда и волатильности, который решает, жизнеспособен ли этот оверлей вообще.
Остаточный профит совпадает с коротким путом
Профит покрытого колла рисуется той же кривой риска, что и голый короткий пут. Эквивалентность голому путу — это наблюдение, что профит покрытого колла совпадает с коротким путом, поэтому падение структурно не захеджировано. Остаточный риск падения — это всё ещё сильное снижение акции минус полученная премия.
Оверлей для растущего рынка может не сработать при сломе
Оверлей рассматривается в основном как тактика растущего рынка. Выписавшие конца 1990-х фиксировали и рост акций, и премию колла, а затем увидели, что тот же оверлей не компенсировал резкие падения после весны 2000 года.
План роллирования, который выкупает более дешёвые короткие коллы и переписывает ниже, исходил из того, что каждый провал будут выкупать. После весны 2000 года многие падения в технологиях были слишком большими и слишком быстрыми, чтобы этот ролл успевал.
Волатильность и уровень цены как фильтры
Экран рыночной волатильности использует диапазон VIX около 20 снизу и 30 сверху. Подразумеваемая волатильность — это оценка будущего движения, заложенная в опционах, которая вместе с календарным временем задаёт большую часть временной стоимости опциона. Именно более богатая подразумеваемая волатильность утолщает временную стоимость опциона для выписавшего.
На момент написания VIX стоял на 17.39 после всплеска до 26 двумя неделями ранее. Это значение рассматривалось как краткосрочный пик относительно предыдущих шести месяцев, а не как требование, чтобы VIX равнялся 30.
Отбор по цене акции используется как фильтр риска. Бумаги, купленные около 10–20, как говорят, оставляют меньше капитала под риском, чем имена выше 100, потому что долларовые просадки накапливаются медленнее и их проще ограничить.
Иллюстрация от 7 августа 2003 года открывает лонг по акции по 20.55 и продаёт сентябрьский колл 22.50 по 1.10, указывая остаточный риск как 20.55 минус 1.10, или 19.45 (1,945 на единицу). Эта иллюстрация ставит выписывание после успешного ретеста долго строившейся базы около 10 и поддержки около 20, рассматривая локацию, а не размер премии, как фильтр входа.
Остаточный риск ограничивает стоп, а не покрытие
Стоп-лосс — это заранее зафиксированная граница или полный выход, который ограничивает остаточный риск по акциям после зачисления кредитной премии. Правило закрытия: выйти и отойти в сторону, когда режим ломается, и держать определённый риск плюс заранее зафиксированный стоп по управлению капиталом, чтобы остаточный риск по акциям не обнулил счёт.
Редакторское прочтение: слово «покрытый» не ограничивает остаточный риск по акциям. Это делает стоп-лосс.
Недельная цена Broadcom и поддержка $20.24
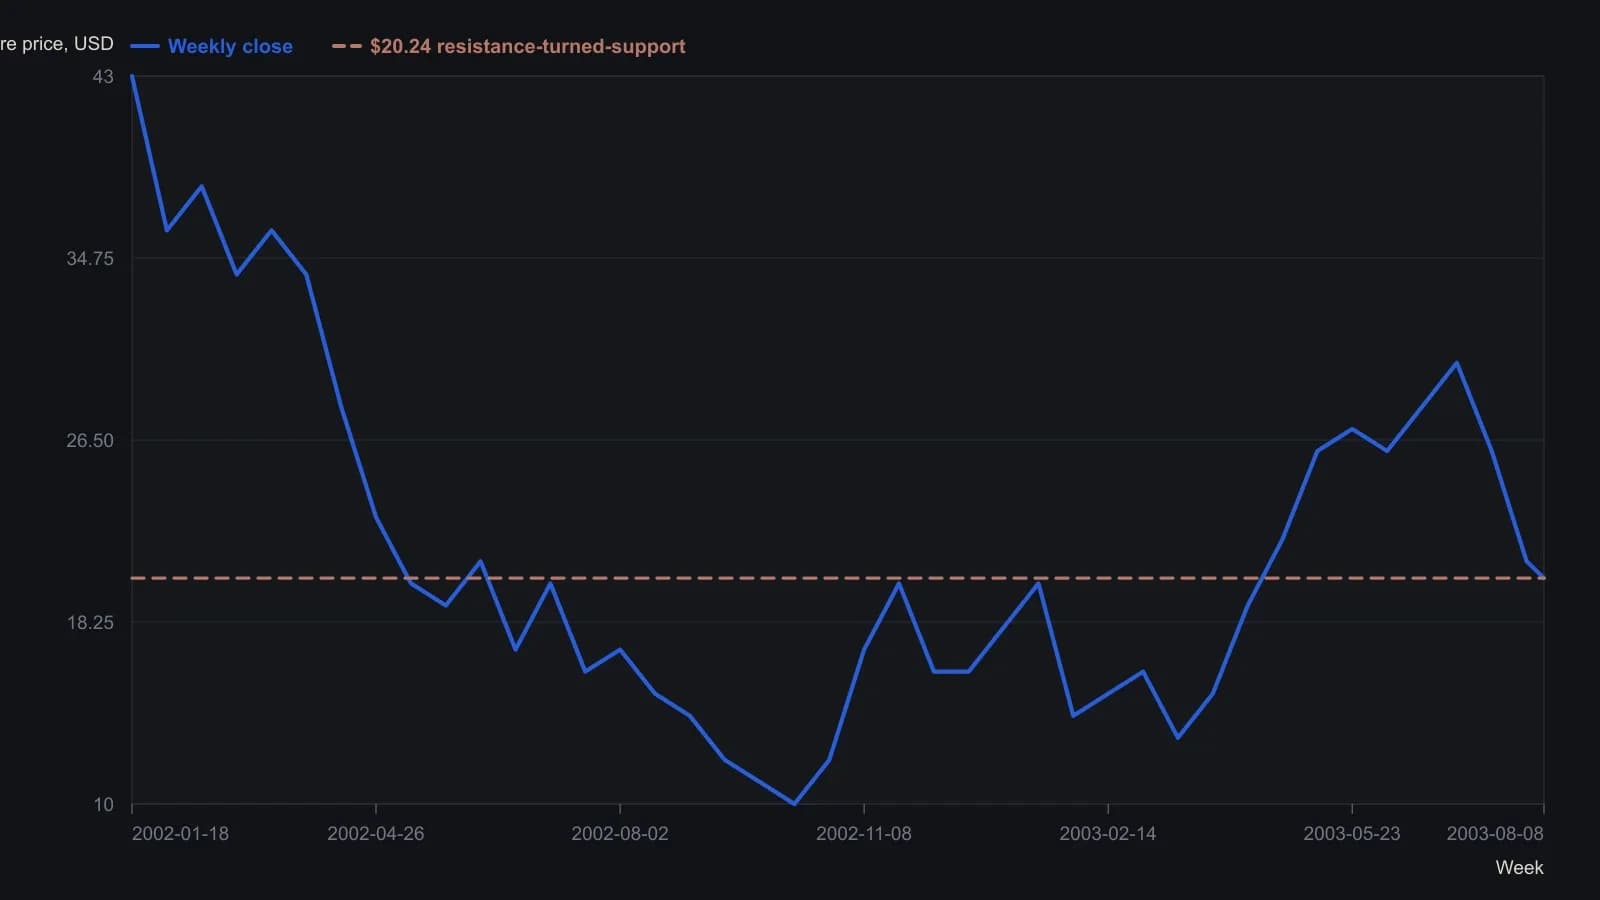
Закрытия считаны с недельных японских свечей и приблизительны с погрешностью около одного доллара, за исключением последней отметки 20.24, подписанной на исходном графике.
Все разборы дорожки · 25 разборов
- 1995Последовательный ремонт покрытого колла после просадки акции роста
- 1996Выписывание покрытого колла как дисциплина дохода и назначения
- 1997Относительный ранг волатильности для оверлеев покрытого колла
- 1997Время, вероятность и подразумеваемая волатильность покрытого колла
- 1999Доход от покрытого колла, когда подразумеваемая волатильность дешевая
- 2000Доход от покрытого колла и гибкость при исполнении
- 2002Доля экспирации покрытых коллов против математического ожидания
- 2003Покрытый колл против диагонального размещения после просадки одного имени
- 2003Оверлей покрытого колла на портфель акций как кейс профиля выплат
- 2003Ratio backspread и конструкция исполнения покрытого колла
- 2004Доход от покрытого колла — это не страховка
- 2006Оценка последовательных покрытых коллов в разных рыночных режимах
- 2007Аудит товарных опционов во фьючерсной книге с приоритетом роли
- 2011Проверки горизонта для Covered call writing, risk-reward ratio и Relative Strength Index
- 2012От вертикалей на экс-дивидендную дату к остаточным бай-райтам и колл-бэкспреду, который остаётся нетто-лонг
- 2013Годичные покрытые коллы на высокодоходных промышленных бумагах
- 2014Покрытые коллы на годовом горизонте по рангам доходности Dow
- 2014Премия покрытого колла как подушка к себестоимости
- 2014Месячное построение buy-write со светофорными выходами
- 2017Покрытым коллам при низкой волатильности нужен реальный буфер премии
- 2017Доход по покрытому коллу на фьючерсах как одна проверяемая процедура
- 2018Частичные оверлеи покрытого колла на целях, сопротивлении и богатой волатильности
- 2019Еженедельная продажа покрытых коллов как кейс кредитного спреда на двух книгах
- 2019Недельный доход от опционов как один случай периода удержания
- 2019Фиксация прибыли по длинным коллам с помощью временного оверлея