2014выпуск C0139
Покрытые коллы на годовом горизонте по рангам доходности Dow
После последней кассовой сессии календарного года тридцать промышленных бумаг Dow ранжируются по дивидендной доходности, и десять бумаг с наибольшей доходностью удерживаются с равными долларовыми весами до следующего конца года. Покрытая продажа использует более длинные коллы, чтобы оверлей шёл вместе с этим годовым удержанием акций.
- year-end-yield-rank удерживает десять промышленных бумаг Dow с наибольшей доходностью и фондирует каждую бумагу одинаковым долларовым весом до следующей переранжировки в конце года.
- lower-priced-subset из пяти самых дешёвых бумаг внутри этого списка следует тому же equal-weight-year-hold.
- Право на денежный дивиденд по-прежнему определяется по ex-dividend-cutoff; даты объявления, фиксации реестра и выплаты — остальные три календарных маркера.
- covered-write продаёт один колл на лот из ста акций, а tenor-match заменяет ежемесячный сбор премии, потому что краткосрочная премия по этим бумагам с высокой доходностью считалась слишком тонкой.
Ранжирование, которое уже длится год
После последней кассовой сессии календарного года тридцать промышленных бумаг Dow ранжируются по дивидендной доходности, и десять бумаг с наибольшей доходностью сохраняются. Этот year-end-yield-rank и есть портфель акций, против которого оверлей затем продаёт опционы.
Каждая отобранная бумага фондируется одинаковым долларовым весом и удерживается до повторного ранжирования в следующем конце года. Поэтому equal-weight-year-hold длится полный дивидендный год.
Пять бумаг с наименьшей ценой внутри этого списка из десяти образуют вложенный lower-priced-subset. Он следует тому же равновесному годовому удержанию.
«Собаки Доу» 2013, ранжированные по дивидендной доходности на конец года
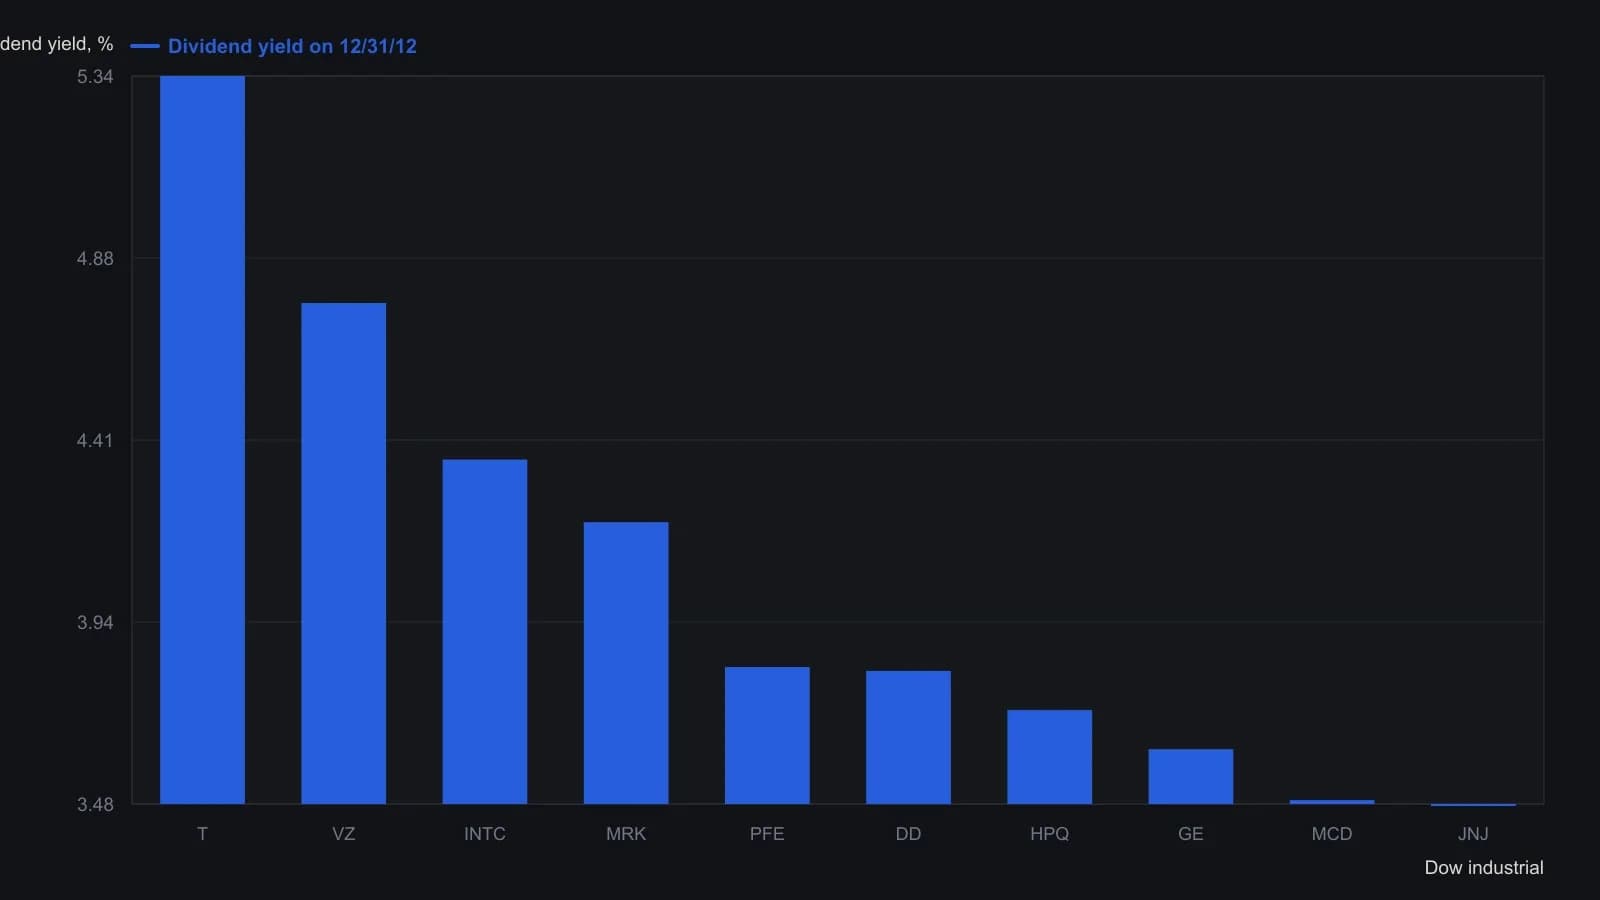
Дата отбора — закрытие 31 December 2012, начало годового удержания 2013. Пять более дешёвых бумаг — это «малые собаки» из исходной таблицы; они не нанесены на график второй серией.
Календарь денежного дивиденда
Право на денежный дивиденд требует длинной позиции по акциям на экс-дивидендную дату или раньше. Этот ex-dividend-cutoff и есть проверка владения для объявленной денежной выплаты.
Даты объявления, фиксации реестра и выплаты — остальные три календарных маркера. Они не отменяют необходимость владеть акциями на дату отсечки или раньше.
Покрытая продажа с согласованным тенором
Оверлей продаёт один колл со страйком на деньгах или слегка вне денег против каждого лота из ста акций. В covered-write длинный лот покрывает короткий колл, потому что страйк стоит на рынке или чуть выше.
Краткосрочные коллы по этим бумагам с высокой доходностью считались слишком тонко оценёнными для ежемесячного сбора премии, поэтому продажа использует более длинную премию, чтобы совпасть с годовым удержанием акций. Этот tenor-match держит опционный оверлей на том же календаре, что и ротация ранга.
В цикле ранжирования 2013 года, использованном для иллюстрации, пять бумаг рассматривались как квалифицирующий набор для примера covered-write.
Все разборы дорожки · 25 разборов
- 1995Последовательный ремонт покрытого колла после просадки акции роста
- 1996Выписывание покрытого колла как дисциплина дохода и назначения
- 1997Относительный ранг волатильности для оверлеев покрытого колла
- 1997Время, вероятность и подразумеваемая волатильность покрытого колла
- 1999Доход от покрытого колла, когда подразумеваемая волатильность дешевая
- 2000Доход от покрытого колла и гибкость при исполнении
- 2002Доля экспирации покрытых коллов против математического ожидания
- 2003Покрытый колл против диагонального размещения после просадки одного имени
- 2003Оверлей покрытого колла на портфель акций как кейс профиля выплат
- 2003Ratio backspread и конструкция исполнения покрытого колла
- 2004Доход от покрытого колла — это не страховка
- 2006Оценка последовательных покрытых коллов в разных рыночных режимах
- 2007Аудит товарных опционов во фьючерсной книге с приоритетом роли
- 2011Проверки горизонта для Covered call writing, risk-reward ratio и Relative Strength Index
- 2012От вертикалей на экс-дивидендную дату к остаточным бай-райтам и колл-бэкспреду, который остаётся нетто-лонг
- 2013Годичные покрытые коллы на высокодоходных промышленных бумагах
- 2014Покрытые коллы на годовом горизонте по рангам доходности Dow
- 2014Премия покрытого колла как подушка к себестоимости
- 2014Месячное построение buy-write со светофорными выходами
- 2017Покрытым коллам при низкой волатильности нужен реальный буфер премии
- 2017Доход по покрытому коллу на фьючерсах как одна проверяемая процедура
- 2018Частичные оверлеи покрытого колла на целях, сопротивлении и богатой волатильности
- 2019Еженедельная продажа покрытых коллов как кейс кредитного спреда на двух книгах
- 2019Недельный доход от опционов как один случай периода удержания
- 2019Фиксация прибыли по длинным коллам с помощью временного оверлея