2003выпуск C081-3
Оверлей покрытого колла на портфель акций как кейс профиля выплат
Архив сопоставляет 100 акций, купленных по 29, с шестимесячным коллом со страйком 30, проданным за 4 пункта, и затем читает удержанную премию, потолок на страйке и две ветви экспирации на фоне нехеджированного профиля выплат buy-and-hold. Аллокация и диверсификация остаются шагами контроля экспозиции, а не потоком опционного дохода.
- Аллокация по классам активов и диверсификация внутри класса представлены как первичные средства контроля экспозиции: они могут сгладить колебания, но не создают поток опционного дохода.
- Продажа покрытого колла означает владение акциями и продажу колла, чтобы назначение на исполнение можно было закрыть уже имеющимся пакетом; продажа того же колла без акций — непокрытая позиция.
- В разобранном кейсе премия в 4 пункта удерживается в обеих ветвях: акции поставляются по 30, если бумага закрывается выше страйка, либо чистая стоимость акции снижается с 29 до 25, если колл истекает.
- Анализ опционной премии показывает профиль выплат buy-and-hold, который движется вместе с ценой акции, тогда как линия покрытого колла ограничена уровнем 3400 выше 30 и лежит выше нехеджированной линии на снижении.
Аллокация и диверсификация как контроль экспозиции
Распределение капитала по нескольким классам активов представлено как первичный способ сгладить чистые колебания портфеля, потому что одни позиции могут расти, пока другие падают. Диверсификация внутри класса описана как владение несколькими акциями из разных отраслей или смешение государственных и корпоративных облигаций разной срочности, чтобы ограничить ущерб от провала одной бумаги.
Аллокация и диверсификация рассматриваются как шаги контроля экспозиции и сами по себе не создают поток опционного дохода.
Продажа покрытого колла на одну позицию
Продажа покрытого колла означает владение базовыми акциями и продажу колла против этой позиции, чтобы назначение на исполнение можно было закрыть поставкой уже имеющихся на счёте бумаг. Архив задаёт позицию как владение 100 акциями и продажу одного колла. Назначение — это исполнение колла, при котором продавец обязан продать акции по страйку. Продажа того же колла без акций обозначена как непокрытая позиция.
Две ветви экспирации в разобранном кейсе
В разобранном кейсе 100 акций, купленных по 29, сочетаются с шестимесячным коллом со страйком 30, проданным за 4 пункта, и эта премия удерживается в обоих исходах экспирации. Если акция закрывается выше 30, колл исполняется и бумаги поставляются по 30. Если закрывается ниже 30, колл истекает, и премия в 4 пункта снижает чистую стоимость акции с 29 до 25.
Чистая стоимость акции — это исходная цена покупки за вычетом премии, удержанной, когда колл истекает без исполнения. Стратегия опционного дохода в этой постановке — это правиловой оверлей, который собирает премию колла против длинной позиции в акциях и затем следует заданной ветви экспирации: поставка по страйку либо истечение без стоимости с более низкой чистой стоимостью акции.
Как читать премию на линии стоимости счёта
Анализ опционной премии на диаграмме экспирации показывает buy-and-hold как линейную линию стоимости счёта относительно цены акции. Этот профиль выплат buy-and-hold — нехеджированная линия стоимости счёта по длинным акциям, которая движется один к одному с ценой бумаги. Линия покрытого колла ограничена уровнем 3400, когда акция выше 30, и лежит выше нехеджированной линии на снижении.
Анализ опционной премии читает собранную премию как параллельный сдвиг и потолок сверху на линии стоимости счёта относительно цены акции, а не как самостоятельный прогноз доходности. Оверлей опционного дохода описан как замедление темпа изменения стоимости счёта и на падающих рынках, и на сильном росте, сбор премии, когда цена находится в диапазоне, и отказ от нехеджированного апсайда выше страйка.
Покрытый колл против «купи и держи»: стоимость счёта на экспирации
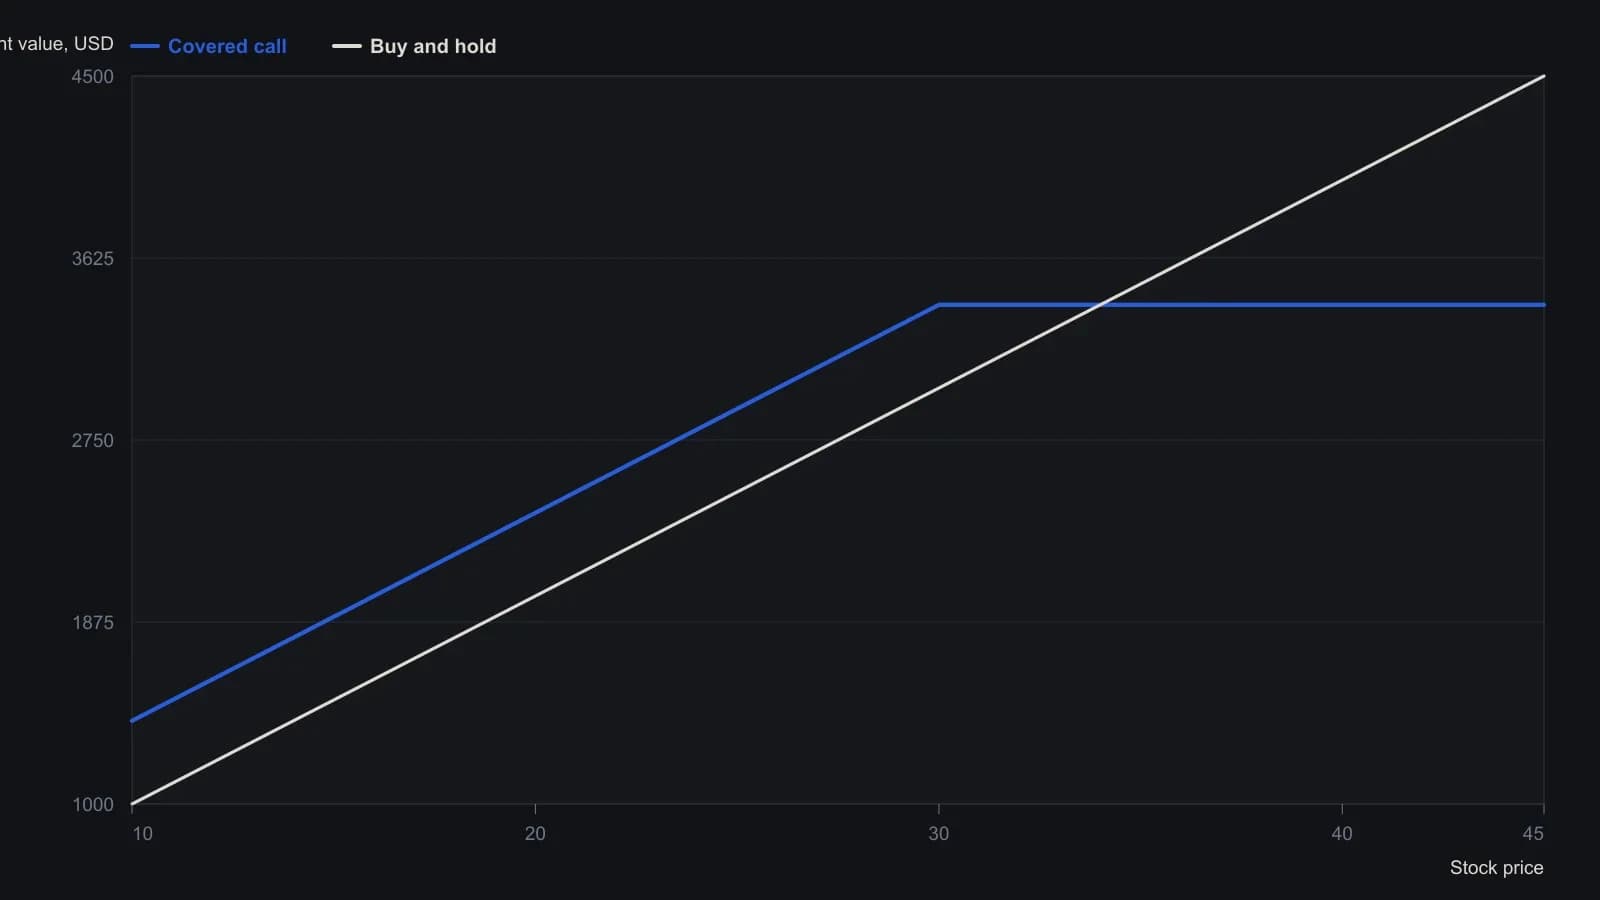
Только выплата на экспирации. Источник фиксирует 100 акций XYZ по $29 и колл January 2004 со страйком 30, проданный за $4; позицию до экспирации он не переоценивает.
Все разборы дорожки · 25 разборов
- 1995Последовательный ремонт покрытого колла после просадки акции роста
- 1996Выписывание покрытого колла как дисциплина дохода и назначения
- 1997Относительный ранг волатильности для оверлеев покрытого колла
- 1997Время, вероятность и подразумеваемая волатильность покрытого колла
- 1999Доход от покрытого колла, когда подразумеваемая волатильность дешевая
- 2000Доход от покрытого колла и гибкость при исполнении
- 2002Доля экспирации покрытых коллов против математического ожидания
- 2003Покрытый колл против диагонального размещения после просадки одного имени
- 2003Оверлей покрытого колла на портфель акций как кейс профиля выплат
- 2003Ratio backspread и конструкция исполнения покрытого колла
- 2004Доход от покрытого колла — это не страховка
- 2006Оценка последовательных покрытых коллов в разных рыночных режимах
- 2007Аудит товарных опционов во фьючерсной книге с приоритетом роли
- 2011Проверки горизонта для Covered call writing, risk-reward ratio и Relative Strength Index
- 2012От вертикалей на экс-дивидендную дату к остаточным бай-райтам и колл-бэкспреду, который остаётся нетто-лонг
- 2013Годичные покрытые коллы на высокодоходных промышленных бумагах
- 2014Покрытые коллы на годовом горизонте по рангам доходности Dow
- 2014Премия покрытого колла как подушка к себестоимости
- 2014Месячное построение buy-write со светофорными выходами
- 2017Покрытым коллам при низкой волатильности нужен реальный буфер премии
- 2017Доход по покрытому коллу на фьючерсах как одна проверяемая процедура
- 2018Частичные оверлеи покрытого колла на целях, сопротивлении и богатой волатильности
- 2019Еженедельная продажа покрытых коллов как кейс кредитного спреда на двух книгах
- 2019Недельный доход от опционов как один случай периода удержания
- 2019Фиксация прибыли по длинным коллам с помощью временного оверлея