2018выпуск C1042-43
Частичные оверлеи покрытого колла на целях, сопротивлении и богатой волатильности
Выписывание покрытого колла продаёт колл против длинного лота акций, собирая кредит и отказываясь от роста выше страйка. Редакторская рамка: выписывайте этот колл только когда запланированная цель продажи акций, верхнее сопротивление или богатый кредит подразумеваемой волатильности уже объясняют продажу, и сохраняйте частичное покрытие, чтобы оставшиеся акции всё ещё участвовали, если бумага сделает пробой.
- Оверлей один колл на сто акций ограничивает рост на коротком страйке и снижает остаточный риск падения только на величину собранной премии.
- Если базовый актив остаётся ниже короткого страйка до экспирации, продавец сохраняет премию, и этот же кредит является единственным смещением риска падения.
- Редакторское прочтение: выписывайте колл только когда запланированная цель продажи акций, верхнее сопротивление или богатый кредит подразумеваемой волатильности уже объясняют, почему продаётся потенциал роста.
- Выписывание меньшего числа коллов, чем полный лот акций, отказывается от максимального дохода, но оставляет непокрытые акции с неограниченным потенциалом роста, если акция резко пойдёт выше.
Что платит оверлей
Выписывание покрытого колла — это продажа колла против длинного лота акций, так что собирается кредит, а потенциал роста выше страйка отдаётся. Оверлей один колл на сто акций даёт выплату с ростом, ограниченным коротким страйком, и остаточным риском падения, сниженным только на собранную премию.
Если базовый актив остаётся ниже короткого страйка до экспирации, продавец сохраняет премию, и единственное смещение риска падения равно этому же кредиту.
Оверлей вместо постоянного купона
Редакторская интерпретация: ведите продажу как процедуру опционного дохода — повторяемый набор правил входа, воздержания, исполнения и ролла, который превращает сбор премии в проверяемый оверлей вместо разового купона. Выписывайте только когда запланированная цель продажи акций, верхнее сопротивление или богатый кредит подразумеваемой волатильности уже объясняют, почему продаётся потенциал роста.
Запланированная цель продажи акций
Заранее заданная цель продажи акций даёт естественный страйк. Вновь выписывайте этот страйк, пока цена остаётся ниже него, и допускайте исполнение, если цель достигнута.
Верхнее сопротивление
Верхнее сопротивление — это предыдущий максимум, который уже отверг цену и может обосновать размещение короткого страйка на этом застое или чуть выше, пока диапазон тестируется. Когда ожидается, что предыдущие максимумы ограничат бумагу, короткий колл на этом сопротивлении или выше может собирать доход, пока акция тестирует пробой вверх, пробой вниз или продолжение диапазона.
Богатый кредит подразумеваемой волатильности
Кредит подразумеваемой волатильности — это заложенное рынком опционов движение; всплеск раздувает премию, которая одновременно является максимальной прибылью оверлея на момент открытия. Кредит, полученный на входе, — максимальная прибыль оверлея, поэтому всплеск подразумеваемой волатильности трактуется как условие, которое увеличивает премию, доступную продавцу.
Оставляйте оставшиеся акции непокрытыми
Частичное покрытие означает выписывание коллов только против части длинных акций, так что непокрытая позиция сохраняет неограниченный потенциал роста, если цена пройдёт через страйк. Выписывание меньшего числа коллов, чем полный лот акций, отказывается от максимального дохода, но оставляет непокрытые акции с неограниченным потенциалом роста, если акция резко пойдёт выше.
Редакторская интерпретация: размер шорта держите ниже полного хеджа, чтобы оставшиеся акции всё ещё участвовали, если бумага сделает пробой.
Если цена проходит через страйк
После того как цена проходит через страйк, продавец может принять исполнение, выкупить короткий колл или сделать ролл на более высокий страйк, выкупая исходный опцион и продавая другой. Roll-up — это выкуп исходного короткого колла и продажа более высокого страйка после ралли, с принятием возможного дебета и дополнительных транзакционных издержек, чтобы сохранить акцию.
Кривые риска частично покрытого колла в зависимости от цены акций Intel
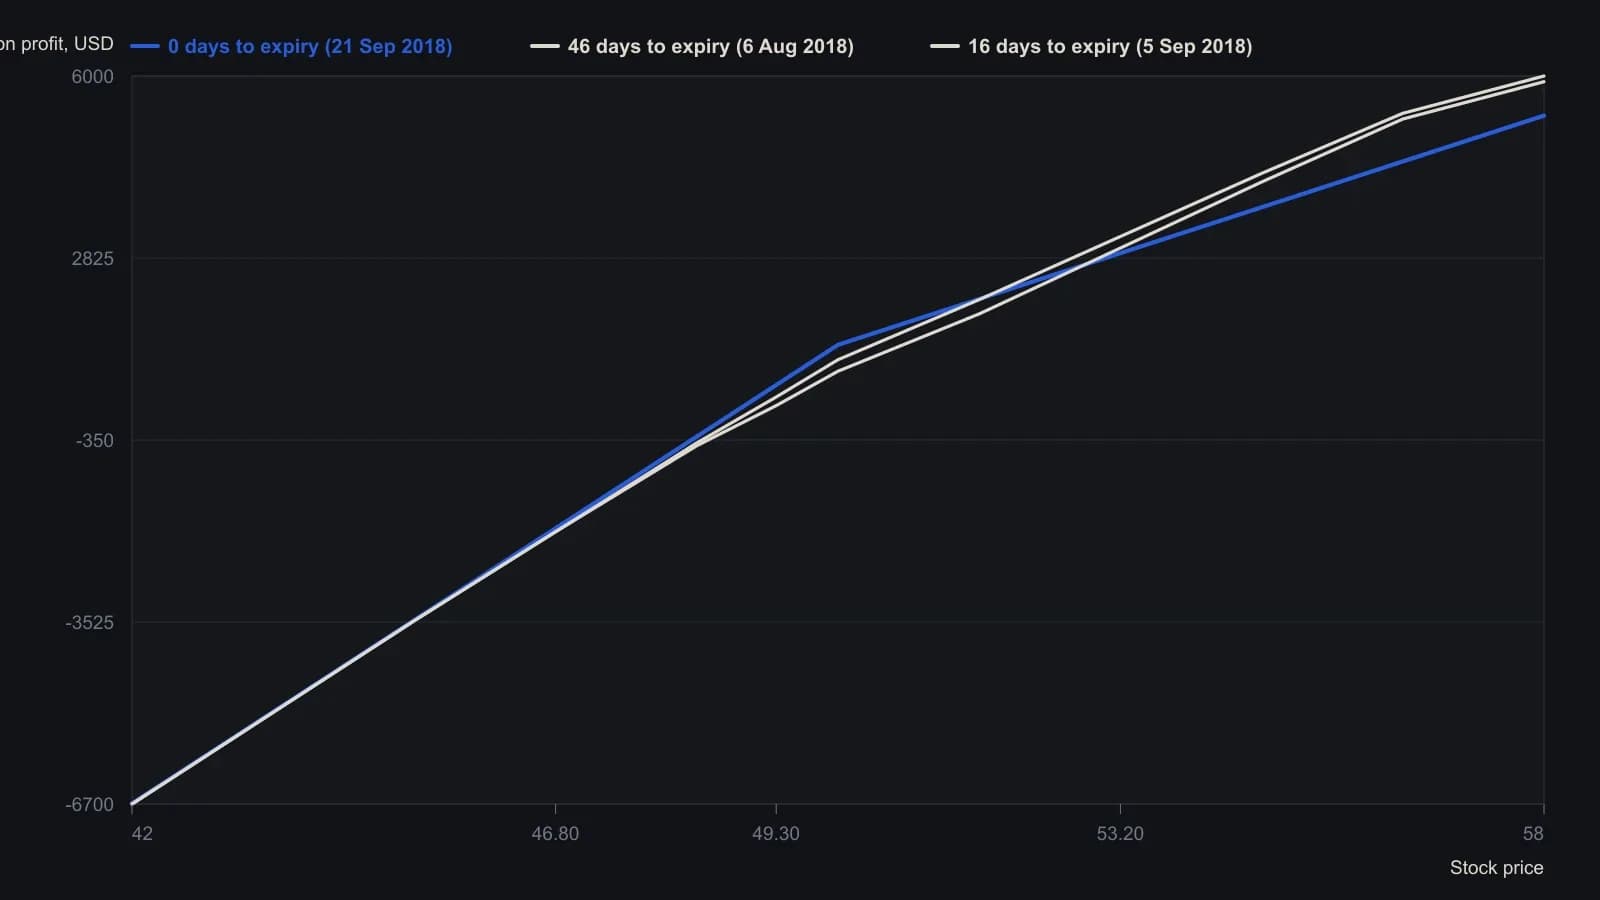
Доэкспирационные кривые оцифрованы с растра (примерно ±$150 / ±$0.2). Излом в день 0 на страйке 50 соответствует длинным 1,000 акциям плюс пяти коротким коллам со страйком 50, а не «одному короткому» из подписи к рисунку. Дата снимка 6 Aug 2018.
Все разборы дорожки · 25 разборов
- 1995Последовательный ремонт покрытого колла после просадки акции роста
- 1996Выписывание покрытого колла как дисциплина дохода и назначения
- 1997Относительный ранг волатильности для оверлеев покрытого колла
- 1997Время, вероятность и подразумеваемая волатильность покрытого колла
- 1999Доход от покрытого колла, когда подразумеваемая волатильность дешевая
- 2000Доход от покрытого колла и гибкость при исполнении
- 2002Доля экспирации покрытых коллов против математического ожидания
- 2003Покрытый колл против диагонального размещения после просадки одного имени
- 2003Оверлей покрытого колла на портфель акций как кейс профиля выплат
- 2003Ratio backspread и конструкция исполнения покрытого колла
- 2004Доход от покрытого колла — это не страховка
- 2006Оценка последовательных покрытых коллов в разных рыночных режимах
- 2007Аудит товарных опционов во фьючерсной книге с приоритетом роли
- 2011Проверки горизонта для Covered call writing, risk-reward ratio и Relative Strength Index
- 2012От вертикалей на экс-дивидендную дату к остаточным бай-райтам и колл-бэкспреду, который остаётся нетто-лонг
- 2013Годичные покрытые коллы на высокодоходных промышленных бумагах
- 2014Покрытые коллы на годовом горизонте по рангам доходности Dow
- 2014Премия покрытого колла как подушка к себестоимости
- 2014Месячное построение buy-write со светофорными выходами
- 2017Покрытым коллам при низкой волатильности нужен реальный буфер премии
- 2017Доход по покрытому коллу на фьючерсах как одна проверяемая процедура
- 2018Частичные оверлеи покрытого колла на целях, сопротивлении и богатой волатильности
- 2019Еженедельная продажа покрытых коллов как кейс кредитного спреда на двух книгах
- 2019Недельный доход от опционов как один случай периода удержания
- 2019Фиксация прибыли по длинным коллам с помощью временного оверлея