2019выпуск C0424-25
Фиксация прибыли по длинным коллам с помощью временного оверлея
После роста SLV с 13.63 до 14.75 восемь April 2019 коллов со страйком 14 показали открытую прибыль 456 и по-прежнему рисковали отдать эту прибыль плюс исходный дебет 464. Архив затем продаёт восемь April коллов со страйком 15, позднее выкупает их и сокращает длинный рукав.
- Прибыльная книга длинных коллов всё ещё может отдать и открытую прибыль, и исходный дебет, если её оставить без корректировки.
- covered-call-writing против этой книги может превратить худший оставшийся исход в зафиксированную прибыль, одновременно ограничивая дальнейший потенциал роста.
- Когда короткие коллы дешевеют после отката и снижения подразумеваемой волатильности, их выкуп и сокращение части длинного рукава могут восстановить неограниченный потенциал роста и повысить минимальную прибыль в худшем случае.
- option-income-strategy рассматривает оверлей и последующее снятие как одну процедуру, а risk-reward-ratio используется как фильтр перед каждой корректировкой.
В разобранном примере восемь April 2019 коллов SLV со страйком 14 были открыты при базовом активе около 13.62. Дебет 464 был одновременно стоимостью и максимальным убытком. У книги оставалось 136 дней до экспирации, и потенциал роста по-прежнему был неограниченным.
Тридцать дней спустя базовый актив вырос с 13.63 до 14.75. Та же книга длинных коллов показала открытую прибыль 456. Она по-прежнему была подвержена риску отдать эту прибыль и исходный дебет 464.
Первая корректировка
Продажа восьми April коллов со страйком 15 против длинных коллов со страйком 14 ограничила дальнейший потенциал роста до 816. Она превратила худший исход в зафиксированную прибыль 18. Дельта позиции осталась около 184, что описано как примерно эквивалент 184 акций.
Этот шаг covered-call-writing поставил единую позицию во временный, более защитный профиль выплат. Архив представляет продажу коллов вне денег как способ снизить оставшийся риск и удержаться через краткосрочный откат.
Снятие оверлея
Через двадцать дней после этого оверлея SLV откатился с 14.75 до 14.42. Подразумеваемая волатильность коротких коллов со страйком 15 упала примерно с 21 процента примерно до 17 процентов, а эти короткие коллы подешевели с 0.60 до 0.28.
Выкуп восьми коротких коллов со страйком 15 и продажа четырёх из исходных длинных коллов со страйком 14 восстановили неограниченный потенциал роста. Минимальная прибыль в худшем случае выросла до 84, а дельта позиции увеличилась примерно до 273. Более дешёвый выкуп коротких представлен как намерение улучшить профиль вознаграждения к риску исходной книги.
Одна процедура, а не две сделки
Последовательность подана как альтернатива закрытию прибыльной книги длинных коллов, когда опасаются ближнего отката, но долгосрочный тезис роста по-прежнему удерживается. В рамках option-income-strategy продажа премии против существующей книги, удержание оверлея и последующее его снятие относятся к одной процедуре, а не к отдельным дискреционным решениям.
Перед каждой корректировкой risk-reward-ratio — это оставшийся потенциал роста против оставшегося потенциала снижения по живой книге. Этот фильтр используется так, чтобы опасаемый откат не мог вернуть сделку к полному исходному убытку.
SLV: выплата оверлея April 14/15 на экспирации
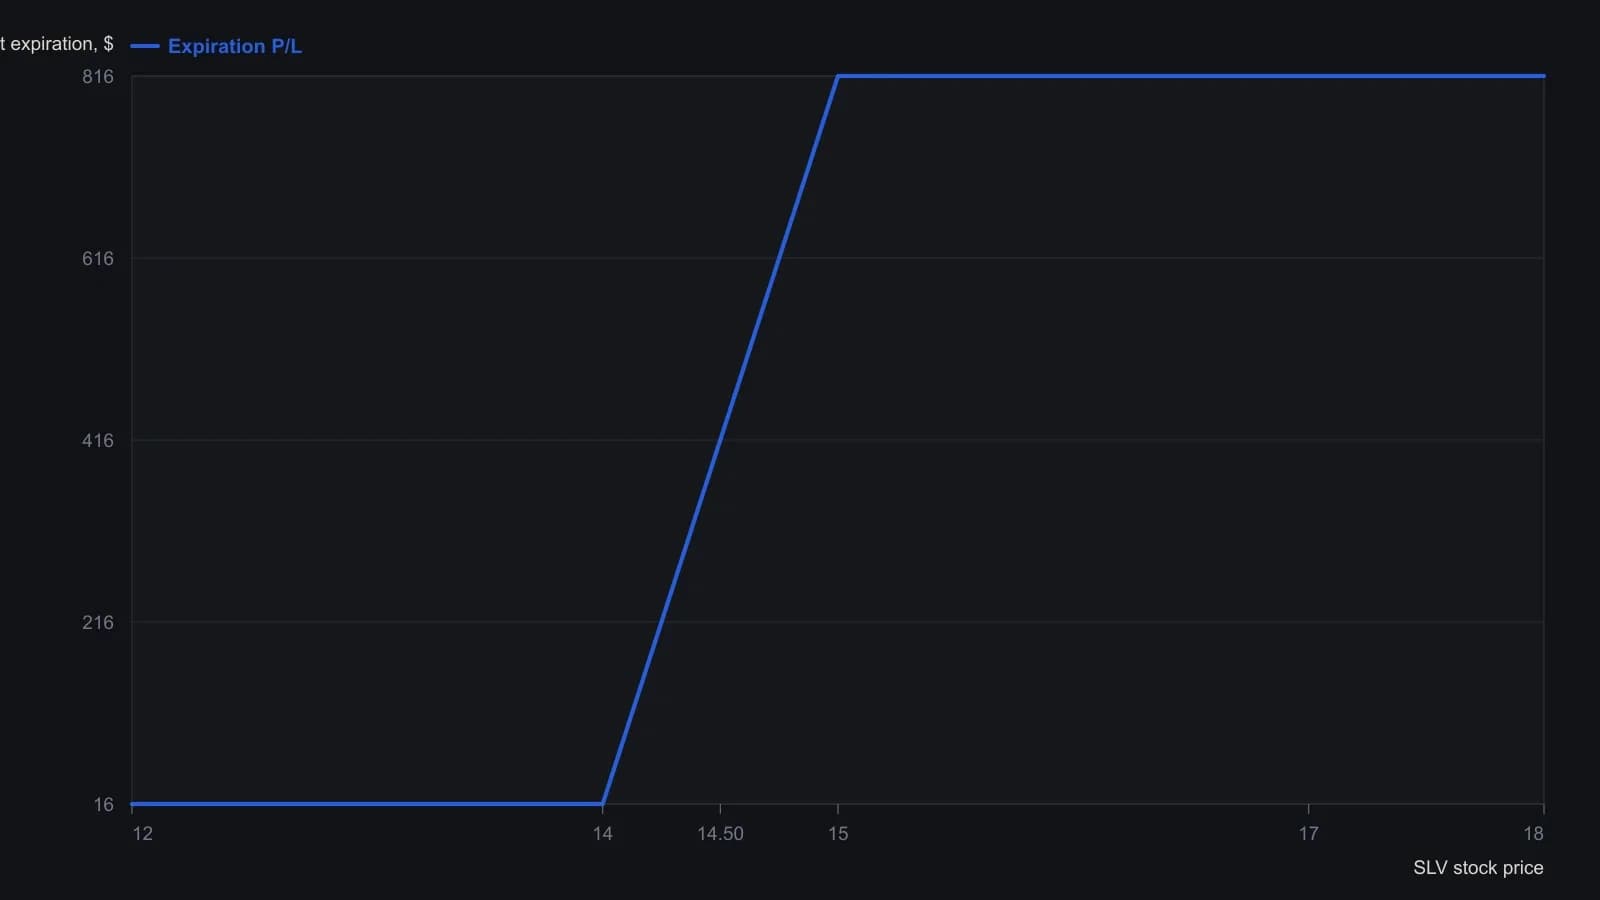
Только выплата на экспирации. Сопутствующий график риска также показывает отметки 105-, 70- и 35-дневные; эти живые кривые в таблице отсутствуют и опущены.
Все разборы дорожки · 25 разборов
- 1995Последовательный ремонт покрытого колла после просадки акции роста
- 1996Выписывание покрытого колла как дисциплина дохода и назначения
- 1997Относительный ранг волатильности для оверлеев покрытого колла
- 1997Время, вероятность и подразумеваемая волатильность покрытого колла
- 1999Доход от покрытого колла, когда подразумеваемая волатильность дешевая
- 2000Доход от покрытого колла и гибкость при исполнении
- 2002Доля экспирации покрытых коллов против математического ожидания
- 2003Покрытый колл против диагонального размещения после просадки одного имени
- 2003Оверлей покрытого колла на портфель акций как кейс профиля выплат
- 2003Ratio backspread и конструкция исполнения покрытого колла
- 2004Доход от покрытого колла — это не страховка
- 2006Оценка последовательных покрытых коллов в разных рыночных режимах
- 2007Аудит товарных опционов во фьючерсной книге с приоритетом роли
- 2011Проверки горизонта для Covered call writing, risk-reward ratio и Relative Strength Index
- 2012От вертикалей на экс-дивидендную дату к остаточным бай-райтам и колл-бэкспреду, который остаётся нетто-лонг
- 2013Годичные покрытые коллы на высокодоходных промышленных бумагах
- 2014Покрытые коллы на годовом горизонте по рангам доходности Dow
- 2014Премия покрытого колла как подушка к себестоимости
- 2014Месячное построение buy-write со светофорными выходами
- 2017Покрытым коллам при низкой волатильности нужен реальный буфер премии
- 2017Доход по покрытому коллу на фьючерсах как одна проверяемая процедура
- 2018Частичные оверлеи покрытого колла на целях, сопротивлении и богатой волатильности
- 2019Еженедельная продажа покрытых коллов как кейс кредитного спреда на двух книгах
- 2019Недельный доход от опционов как один случай периода удержания
- 2019Фиксация прибыли по длинным коллам с помощью временного оверлея