2019выпуск C0328-35
Недельный доход от опционов как один случай периода удержания
Недельную процедуру дохода от опционов можно рассматривать как одно правило периода удержания. Покрытая продажа коллов и оверлей кредитного спреда остаются привязанными к траектории акции, поэтому условия входа, выхода и воздержания оцениваются совместно.
- Недельную процедуру можно применять на коротком или более длинном периоде удержания, пока тот же оверлей кредитного спреда остаётся в силе по мере изменения траектории акции.
- Стоимость счёта пересчитывается как позиция по акции плюс полученный недельный кредит, а не как отдельный результат оверлея.
- Неблагоприятная неделя может оставить нереализованный убыток по акции, при этом заданный кредит сохраняется, и следующий кредитный спред недельной серии выписывается снова.
- Более высокая траектория акции может снизить захват роста в базовом активе, тогда как кредит по недельному спреду остаётся заданным заранее.
Что рассматривает этот случай
Источник представляет недельную процедуру дохода от опционов, которую можно применять на коротком или более длинном периоде удержания, причём тот же оверлей кредитного спреда остаётся в силе по мере изменения траектории акции.
Стратегия дохода от опционов — это процедура, которая многократно продаёт опционную премию для получения дохода, пока позиция по базовому активу остаётся в силе. Покрытая продажа коллов продаёт коллы против длинной позиции по акции, так что полученная премия оценивается вместе с траекторией акции, а не как отдельная сделка.
Опционный спред — это комбинация длинных и коротких опционов с ограниченным риском, используемая для сбора или ограничения премии вокруг ценового диапазона. Кредитный спред — это короткий опцион в паре с более дальним длинным опционом, так что чистый кредит ограничен заданным максимальным убытком.
Недельная серия — это экспирация опционов, которая рассчитывается по недельному циклу и роллируется или заменяется в рамках процедуры дохода. Правило периода удержания — это совместные условия входа, выхода и воздержания, которые задают один полный цикл системы дохода.
Дневные закрытия Alphabet класса C (GOOG) за 2018 год
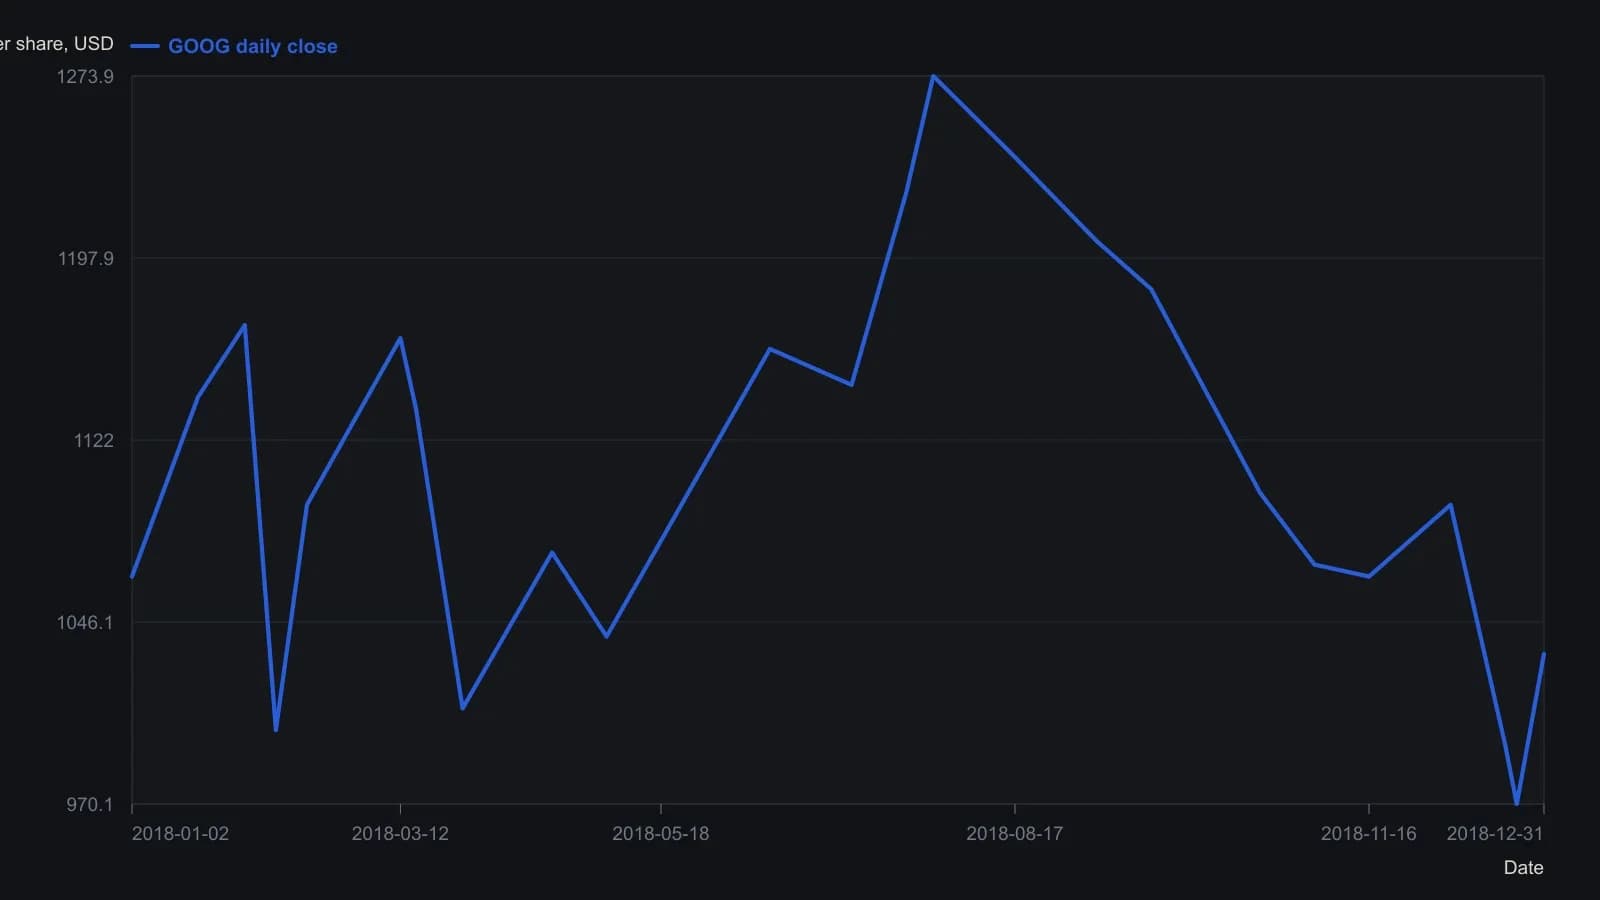
Оцифрованные закрытия округлены до ближайших пяти долларов, кроме тех случаев, когда статья или график приводит точную цифру. Объём и балансовый объём показаны на нижних панелях той же фигуры, но их вертикальные шкалы пронумерованы лишь частично, поэтому эти ряды не преобразовывались.
Как пересчитывается начальный кредит
Одна разобранная траектория показывает кредитный спред на коллах, открытый за кредит около 5.90 против позиции по акции. Стоимость счёта затем пересчитывается как 31500 плюс 590, или 32090.
Такой пересчёт сохраняет недельный кредит привязанным к позиции по акции в том же цикле процедуры дохода.
Неблагоприятная неделя на том же оверлее
На последующей неблагоприятной траектории акция описывается как упавшая примерно на 5 процентов, или на 15 пунктов, до 305. Это оставляет нереализованный убыток по акции в 1500, при этом кредит 590 сохраняется.
Кредитный спред на коллах следующей недели от 305.0 до 320.0 снова открывается около 5.90. После этой неблагоприятной недели источник пересчитывает общую стоимость счёта как 30500 плюс 590, или 31090, и обозначает чистое изменение как убыток 910.
Тот же оверлей кредитного спреда остаётся в силе по мере изменения траектории акции. Недельная серия заменяется в рамках процедуры дохода, а не закрывается как отдельная сделка.
Захват роста и заданный кредит
Учебный вывод оверлея состоит в том, что более высокая траектория акции может снизить захват роста в базовом активе, тогда как кредит, полученный по недельному спреду, остаётся заданным заранее.
Процедуру можно применять на коротком или более длинном периоде удержания. В любом случае оверлей по-прежнему соотносится с траекторией акции в конце цикла.
Все разборы дорожки · 25 разборов
- 1995Последовательный ремонт покрытого колла после просадки акции роста
- 1996Выписывание покрытого колла как дисциплина дохода и назначения
- 1997Относительный ранг волатильности для оверлеев покрытого колла
- 1997Время, вероятность и подразумеваемая волатильность покрытого колла
- 1999Доход от покрытого колла, когда подразумеваемая волатильность дешевая
- 2000Доход от покрытого колла и гибкость при исполнении
- 2002Доля экспирации покрытых коллов против математического ожидания
- 2003Покрытый колл против диагонального размещения после просадки одного имени
- 2003Оверлей покрытого колла на портфель акций как кейс профиля выплат
- 2003Ratio backspread и конструкция исполнения покрытого колла
- 2004Доход от покрытого колла — это не страховка
- 2006Оценка последовательных покрытых коллов в разных рыночных режимах
- 2007Аудит товарных опционов во фьючерсной книге с приоритетом роли
- 2011Проверки горизонта для Covered call writing, risk-reward ratio и Relative Strength Index
- 2012От вертикалей на экс-дивидендную дату к остаточным бай-райтам и колл-бэкспреду, который остаётся нетто-лонг
- 2013Годичные покрытые коллы на высокодоходных промышленных бумагах
- 2014Покрытые коллы на годовом горизонте по рангам доходности Dow
- 2014Премия покрытого колла как подушка к себестоимости
- 2014Месячное построение buy-write со светофорными выходами
- 2017Покрытым коллам при низкой волатильности нужен реальный буфер премии
- 2017Доход по покрытому коллу на фьючерсах как одна проверяемая процедура
- 2018Частичные оверлеи покрытого колла на целях, сопротивлении и богатой волатильности
- 2019Еженедельная продажа покрытых коллов как кейс кредитного спреда на двух книгах
- 2019Недельный доход от опционов как один случай периода удержания
- 2019Фиксация прибыли по длинным коллам с помощью временного оверлея