2014выпуск C1232-37
Месячное построение buy-write со светофорными выходами
Историческая книга покрытых коллов направляет капитал только в месячный decision-time, ранжирует каждый buy-write по annualized-return-at-assignment и protection-level и использует green, yellow и red exit-conditions, чтобы переписать, восстановить или заменить бумаги.
- Новый капитал направляется только в месячный decision-time по выходным после третьей пятницы, еженедельные результаты priority-screen питают этот шлюз, и каждое вложение — это buy-write из акции плюс короткий колл.
- Страйки должны давать больше 10 процентов annualized-return-at-assignment, сохраняемый страйк — тот, у которого наибольший protection-level, а доступный кэш распределяется сначала на самые высокие подушки.
- Тенор следует трёх-затем-четырёх-затем-двухмесячной expiration-ladder и затем сдвигается так, чтобы экспирация не была слишком близка к экс-дивидендной дате.
- Green, yellow и red exit-conditions решают, переписывать ли last-green-strike, ставить recovery-overlay или продавать бумагу, которая не проходит priority-screen, и финансировать новый buy-write.
Месячная операционная книга
Архив описывает построение покрытых коллов как повторяющуюся месячную книгу, а не как одну автономную сделку. Каждая позиция — это buy-write: длинная позиция в акции в паре с коротким коллом, рассматриваемые как одна позиция. Еженедельные результаты priority-screen питают один месячный decision-time, когда выбираются новые или замещающие buy-write.
Календарный шлюз
Новый капитал направляется только в месячные decision-time по выходным после третьей пятницы. Еженедельные скрины питают эти решения, и каждое вложение — это buy-write из акции плюс короткий колл. Decision-time — это выходные после третьей пятницы каждого месяца.
Размер книги после priority-screen
Начальный сайзинг использует нижний порог 25000 валютных единиц на каждый buy-write и как минимум четыре бумаги. Эти бумаги появляются после селективного скрина, который обычно оставляет меньше десяти приоритетных кандидатов. Priority-screen — это селективный еженедельный фильтр, который должен оставлять бумаги, которые, по оценке, вряд ли существенно упадут.
Порядок страйка, тенора и кэша
Тенор колла выбирается по expiration-ladder. Предпочтение — сначала трёхмесячный, затем четырёхмесячный, затем двухмесячный. Выбранная экспирация затем сдвигается так, чтобы она не была слишком близка к экс-дивидендной дате.
Среди страйков, которые дают больше 10 процентов annualized-return-at-assignment, конструкция сохраняет страйк, который максимизирует процентную подушку от цены покупки вниз до этого страйка. Доступный кэш распределяется сначала на самые высокие подушки.
Annualized-return-at-assignment — это процентная прибыль, если короткий колл исполняется, масштабированная как 365 на число дней удержания, затем увеличенная на годовой дивиденд, если он предполагается. Protection-level — это процент, на который акция может упасть от цены покупки до выбранного страйка, пока цель assignment-return всё ещё выполняется.
Разобранные примеры построения
В разобранном примере покупка 35.12 с исполнением по 36 через 91 день даёт 2.51 процента без аннуализации и 10.05 процента в аннуализированном виде. Дивиденд 1.28 процента поднимает эту аннуализированную цифру до 11.33 процента.
Во втором разобранном примере покупка 37.50 против страйка 36 подразумевает защитную подушку 4.0 процента.
Метки green, yellow и red
В каждый decision-time позиция помечается как green, если цена выше страйка короткого колла, yellow, если цена умеренно упала ниже этого страйка, и red, если снижение трактуется как существенное. Эта метка и есть exit-condition. Она назначается по соотношению цены и страйка и по оставшейся assignment return.
Last-green-strike — это страйк, который последний раз был установлен, когда позиция стартовала или вышла в состоянии green. Позднейшие yellow-переписи повторно используют этот страйк. Если цена ниже last-green-strike, бумага остаётся yellow, и тот же страйк переписывается только когда лучшая аннуализированная assignment return по следующим четырём экспирациям превышает 5 процентов. Иначе бумага помечается как red.
Когда используется recovery-overlay
Широкое рыночное падение больше 15 процентов за три месяца трактуется как major-market event, в отличие от движения 10 процентов, которое считается обычным. Построение восстановления затем использует recovery-overlay: одномесячный короткий колл со страйком на 3.145 процента выше текущей цены акции.
Если это рыночное падение 15 процентов за три месяца не произошло, red-бумага, которая всё ещё проходит priority-screen, удерживается по правилам восстановления. Бумага, которая не проходит скрин, продаётся, и кэш финансирует новый прошедший скрин buy-write.
Аннуализированное восстановление S&P 500 после трёхмесячных падений на 15%
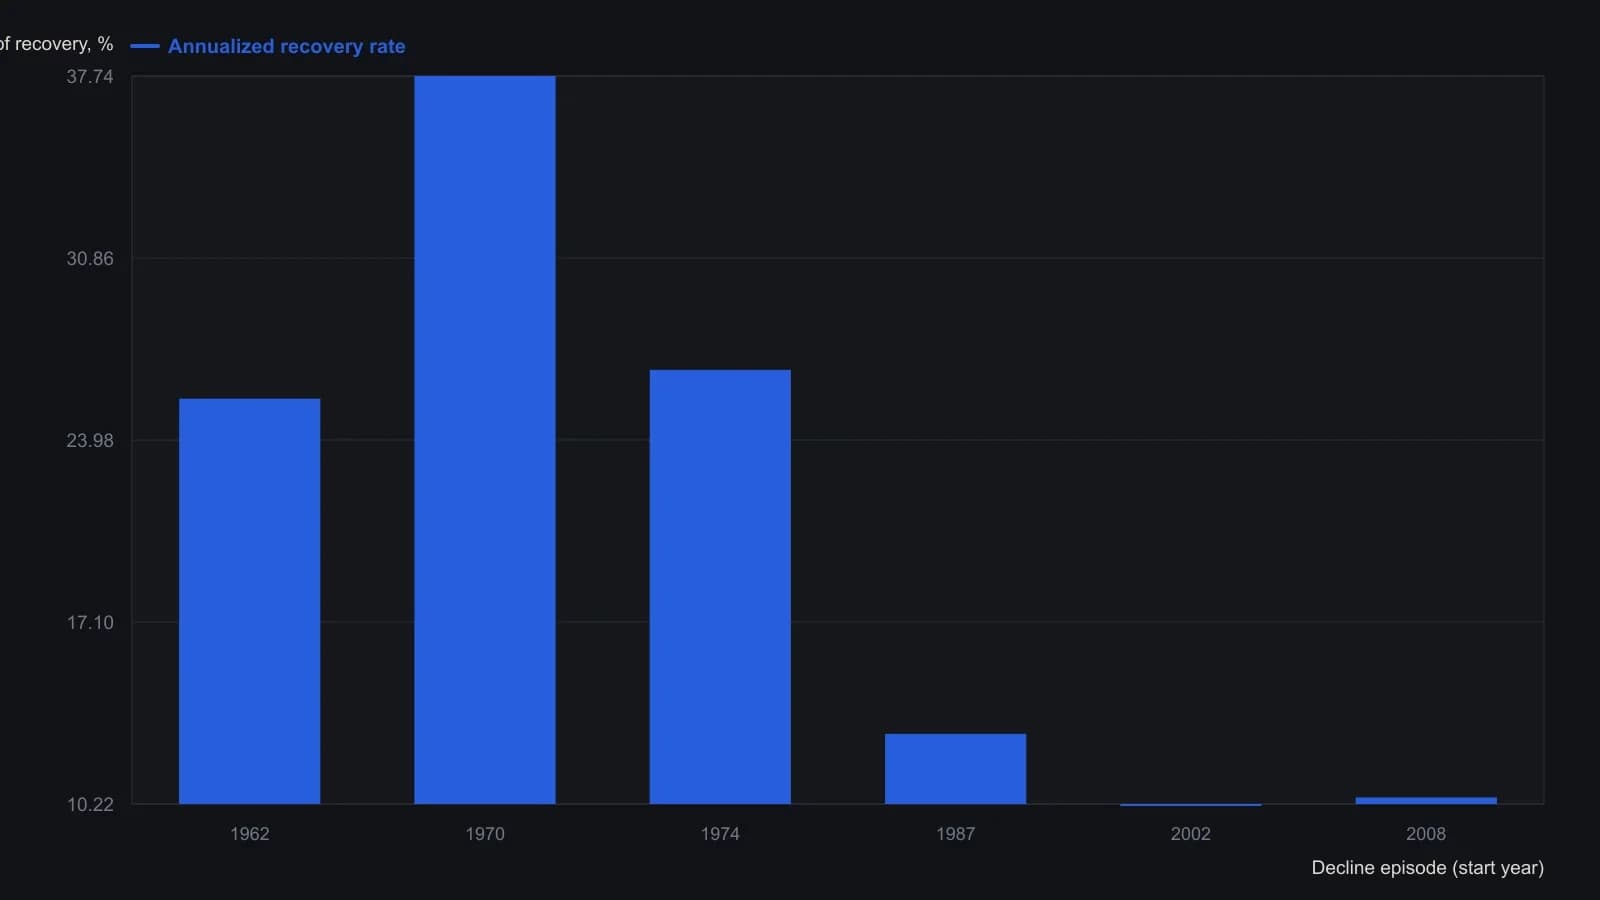
Крупным снижением считается падение более чем на 15 процентов за три месяца; коррекция на 10 процентов считается нормой. Месяцы восстановления отсчитываются от даты дна до даты безубыточности. Напечатанные аннуализированные темпы равны двенадцатикратной месячной ставке, а не сложному годовому темпу роста.
Все разборы дорожки · 25 разборов
- 1995Последовательный ремонт покрытого колла после просадки акции роста
- 1996Выписывание покрытого колла как дисциплина дохода и назначения
- 1997Относительный ранг волатильности для оверлеев покрытого колла
- 1997Время, вероятность и подразумеваемая волатильность покрытого колла
- 1999Доход от покрытого колла, когда подразумеваемая волатильность дешевая
- 2000Доход от покрытого колла и гибкость при исполнении
- 2002Доля экспирации покрытых коллов против математического ожидания
- 2003Покрытый колл против диагонального размещения после просадки одного имени
- 2003Оверлей покрытого колла на портфель акций как кейс профиля выплат
- 2003Ratio backspread и конструкция исполнения покрытого колла
- 2004Доход от покрытого колла — это не страховка
- 2006Оценка последовательных покрытых коллов в разных рыночных режимах
- 2007Аудит товарных опционов во фьючерсной книге с приоритетом роли
- 2011Проверки горизонта для Covered call writing, risk-reward ratio и Relative Strength Index
- 2012От вертикалей на экс-дивидендную дату к остаточным бай-райтам и колл-бэкспреду, который остаётся нетто-лонг
- 2013Годичные покрытые коллы на высокодоходных промышленных бумагах
- 2014Покрытые коллы на годовом горизонте по рангам доходности Dow
- 2014Премия покрытого колла как подушка к себестоимости
- 2014Месячное построение buy-write со светофорными выходами
- 2017Покрытым коллам при низкой волатильности нужен реальный буфер премии
- 2017Доход по покрытому коллу на фьючерсах как одна проверяемая процедура
- 2018Частичные оверлеи покрытого колла на целях, сопротивлении и богатой волатильности
- 2019Еженедельная продажа покрытых коллов как кейс кредитного спреда на двух книгах
- 2019Недельный доход от опционов как один случай периода удержания
- 2019Фиксация прибыли по длинным коллам с помощью временного оверлея