1996выпуск C031-7
Выписывание покрытого колла как дисциплина дохода и назначения
Covered-call-write сочетает длинную позицию по акции или фьючерсу с коротким коллом на тот же базовый актив. Архив рассматривал полученную опционную премию как доход, который даёт снижение базиса, а назначение — как обязанность поставить удерживаемый инструмент. Редакционное прочтение: премия, буфер, назначение и обязанность оставаться в лонге — это одна процедура периода удержания, а не бесплатная добавочная доходность.
- Продажа колла покрыта только тогда, когда её компенсирует владение базовым активом. Продажа без такого лонга — это naked-write и сравнивается с короткой продажей.
- Опционная премия, полученная при продаже, рассматривается как доход, который даёт снижение базиса и определённый буфер снижения. Назначение по-прежнему требует поставки удерживаемых акций или фьючерсов.
- Продажа называется консервативной только для держателей, которые могут принять назначение и остаться с убыточным лонгом, если цена уйдёт ниже полученной премии.
- Редакционное прочтение: рассматривайте премию, снижение базиса, назначение и обязанность оставаться в лонге как одну процедуру периода удержания, а не как бесплатную добавочную доходность.
Биржевые опционы и покрытая продажа
Биржевые коллы и путы торгуются на открытом рынке и могут передаваться. Внебиржевые опционы согласовываются в частном порядке и обычно не переуступаются.
Covered-call-write — это длинная позиция по акции или фьючерсу в паре с коротким коллом со страйком выше текущей цены того же базового актива. Продажа покрыта только тогда, когда её компенсирует владение базовым активом. Продажа без такого лонга — это naked-write и сравнивается с короткой продажей.
Опционная премия — рыночная цена опциона. Она задаётся обычными bid и offer и описывается как отражающая цену базового актива, волатильность, процентные ставки и оставшийся срок жизни.
Купленный опцион представлен как тающее право, которое может истечь без стоимости, если страйк не достигнут. Продавец обязан исполнить обязательство, если держатель исполняет опцион.
Доход, снижение базиса и назначение
Если покрытый колл истекает без исполнения, продавец сохраняет премию и длинную позицию. Если колл исполнен, назначение требует от продавца поставить удерживаемые акции или фьючерсы.
Премия, полученная при продаже, рассматривается как доход, который снижает эффективный базис длинной позиции. Это снижение базиса даёт определённый буфер снижения.
Разобранный пример по акциям оценивал ожидаемую доходность как среднее траектории worthless-expiration и траектории assignment, потому что должен наступить один из этих конечных исходов.
Сравнение премий по выпускам и месяцам
Межвыпускные сравнения рассматривали более богатые премии как эффект волатильности. Более ближние месяцы рассматривались как более высокая годовая доходность при меньшей вероятности назначения.
Near-month-annualization переводит краткосрочный исход по премии в годовую ставку. Это преобразование делает более ближние экспирации визуально крупнее более дальних с похожей денежной премией.
Дивиденды указывались как причина, почему некоторые коллы на акции выглядят дешёвыми относительно владения акцией.
Покрытые продажи по фьючерсам представлялись как версии той же идеи дохода и буфера с более низкой доходностью. Такое прочтение действовало только если продавец удерживает фьючерсный лонг до экспирации и принимает жёсткий потолок, если контракт раллирует через страйк.
Годовая доходность семи покрытых продаж коллов
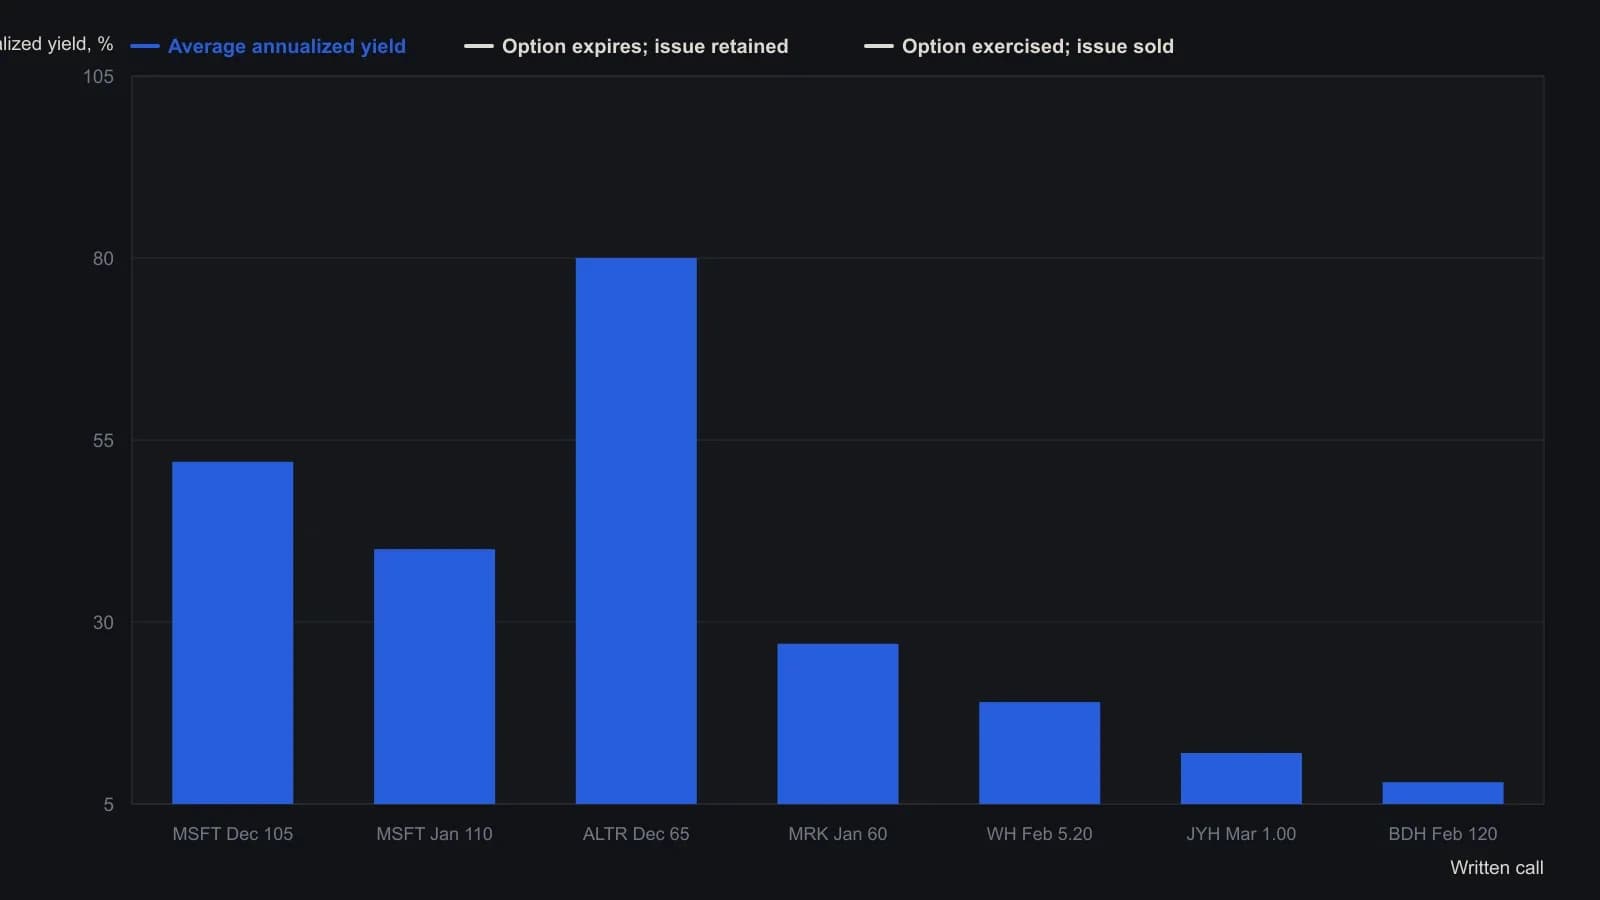
Каждая доходность приведена к годовому выражению от 8 November 1995 до истечения данного опциона. Средняя годовая доходность — невзвешенное среднее исходов «истечение без стоимости» и «назначение на исполнение»; источник не присваивает вероятности этим двум состояниям.
Когда продажа называется консервативной
Продажа характеризуется как консервативная только для держателей, которые могут принять назначение и сидеть с убыточным лонгом, если цена уйдёт ниже полученной премии.
American-style-exercise позволяет держателю исполнить опцион в любой день до экспирации, а не только в дату истечения. Досрочное исполнение всё равно может прервать запланированную повторную продажу. Эта гибкость указывается как причина, почему премия американского стиля превышает премию европейского стиля.
Редакция: рабочий процесс архива — это обязанность оставаться в лонге на протяжении периода удержания, в том числе после убыточного движения, которое остаётся внутри полученной премии, и в том числе жёсткий потолок, если базовый актив отзывают.
Все разборы дорожки · 25 разборов
- 1995Последовательный ремонт покрытого колла после просадки акции роста
- 1996Выписывание покрытого колла как дисциплина дохода и назначения
- 1997Относительный ранг волатильности для оверлеев покрытого колла
- 1997Время, вероятность и подразумеваемая волатильность покрытого колла
- 1999Доход от покрытого колла, когда подразумеваемая волатильность дешевая
- 2000Доход от покрытого колла и гибкость при исполнении
- 2002Доля экспирации покрытых коллов против математического ожидания
- 2003Покрытый колл против диагонального размещения после просадки одного имени
- 2003Оверлей покрытого колла на портфель акций как кейс профиля выплат
- 2003Ratio backspread и конструкция исполнения покрытого колла
- 2004Доход от покрытого колла — это не страховка
- 2006Оценка последовательных покрытых коллов в разных рыночных режимах
- 2007Аудит товарных опционов во фьючерсной книге с приоритетом роли
- 2011Проверки горизонта для Covered call writing, risk-reward ratio и Relative Strength Index
- 2012От вертикалей на экс-дивидендную дату к остаточным бай-райтам и колл-бэкспреду, который остаётся нетто-лонг
- 2013Годичные покрытые коллы на высокодоходных промышленных бумагах
- 2014Покрытые коллы на годовом горизонте по рангам доходности Dow
- 2014Премия покрытого колла как подушка к себестоимости
- 2014Месячное построение buy-write со светофорными выходами
- 2017Покрытым коллам при низкой волатильности нужен реальный буфер премии
- 2017Доход по покрытому коллу на фьючерсах как одна проверяемая процедура
- 2018Частичные оверлеи покрытого колла на целях, сопротивлении и богатой волатильности
- 2019Еженедельная продажа покрытых коллов как кейс кредитного спреда на двух книгах
- 2019Недельный доход от опционов как один случай периода удержания
- 2019Фиксация прибыли по длинным коллам с помощью временного оверлея