2012выпуск C1044
От вертикалей на экс-дивидендную дату к остаточным бай-райтам и колл-бэкспреду, который остаётся нетто-лонг
На экс-дивидендную дату вертикаль захвата дивиденда либо остаётся определённым колл-спредом, либо превращается в бай-райт, если длинные коллы исполняются, а короткие коллы переживают лотерею назначения. Более дешёвый пут, чем денежный дивиденд, и пул длинных коллов, которые могут не исполниться, были заявленными скринами. Колл-бэкспред, как правило короткий один колл нижнего страйка и длинные два колла верхнего страйка, был нетто-лонг альтернативой, когда подразумеваемая волатильность выглядела дешёвой и денежное событие не требовалось.
- Длинный колл на акцию не получает денежный дивиденд; его получает только акция, удержанная через экс-дивидендную дату.
- Вертикаль захвата дивиденда может остаться определённым спредом или превратиться в бай-райт, когда длинные коллы исполняются, а короткие коллы остаются неназначенными после лотереи назначения.
- Скрин put-versus-dividend считает пут дешевле денежного дивиденда более благоприятной конфигурацией для такого возможного превращения.
- Когда дешевизна implied-versus-statistical благоприятствовала экспозиции в длинных коллах и денежное событие не требовалось, колл-бэкспред представлялся как нетто-лонг-контрактная альтернатива покупке коллов или дебетовой колл-вертикали.
Деньги идут к акции, а не к коллу
Длинный колл на акцию не получает денежный дивиденд. Его получает только акция, удержанная через экс-дивидендную дату.
8 августа около 1.6 миллиона контрактов однобокого колл-объёма при коэффициенте put/call 0.11 было отнесено к овернайт-спреду захвата дивиденда, а не к обычному направленному спросу.
Как строилась вертикаль захвата дивиденда
Конструкция использовала свопнутые вертикали так, чтобы исполнение длинных коллов в акцию могло оставить глубокий бай-райт, если короткие коллы избежали процесса назначения клиринговой палаты.
Бай-райт — это пакет длинной акции и короткого колла, который можно собрать напрямую или оставить, когда длинные коллы вертикали исполняются, а её короткие коллы остаются неназначенными. Вертикаль захвата дивиденда — это парный колл-спред, используемый овернайт так, чтобы исполнение длинного страйка в акцию могло оставить глубокий покрытый колл, если короткий страйк переживёт назначение.
Два скрина и лотерея назначения
Двумя заявленными предпосылками были соответствующий пут дешевле дивиденда 2.65 и существующий пул открытого интереса длинных коллов, которые могут не исполниться.
Первая проверка — скрин put-versus-dividend: он сравнивает пут на страйке короткого колла с денежным дивидендом и считает более дешёвый пут более благоприятной конфигурацией превращения. Вторая опирается на лотерею назначения, процесс клиринговой палаты, который распределяет уведомления об исполнении на подмножество держателей коротких опционов, так что часть коротких коллов данного страйка может остаться неназначенной.
Объём, открытый интерес и незатребованные деньги
Обычные августовские коллы 555 и 560 каждый торговались около 22,000 контрактов против открытого интереса около 2,300 и 3,300, тогда как пут 560 был около 0.33 против денежной суммы 2.65.
На следующей сессии оставшиеся пулы открытого интереса около 750 и 500 контрактов подразумевали примерно 198,750 плюс 132,500 незатребованных дивидендных денег, более 330,000, при 265 на контракт.
Чем стали неназначенные короткие коллы
Неназначенные короткие коллы в этой структуре превратились в бай-райты с риском, эквивалентным короткому путу. Пут 560 был 0.33 заранее и около 0.25 midmarket на экс-дивидендную дату.
Колл-бэкспред, когда волатильность выглядела дешёвой
Когда подразумеваемая волатильность была дешёвой относительно недавних implied и статистических диапазонов, колл-бэкспред представлялся как нетто-лонг-контрактная альтернатива покупке коллов или дебетовой колл-вертикали.
Дешевизна implied-versus-statistical сравнивает текущую подразумеваемую волатильность с недавними implied-значениями и реализованным диапазоном базового актива и использовалась, чтобы судить, выглядят ли аутрайт- или ratio-структуры длинных коллов недорогими. Колл-бэкспред — это ratio колл-спред, который продаёт меньше контрактов нижнего страйка, чем покупает верхнего, оставляя нетто-лонг число контрактов. Типичная конструкция была короткий один колл нижнего страйка и длинные два колла верхнего страйка.
Редакторская заметка: TradersWeek сопоставляет этот остаточный бай-райт с колл-бэкспредом. Бэкспред сохраняет нетто-лонг контрактный профиль, когда волатильность дешёвая и денежное событие не требуется, вместо того чтобы зависеть от овернайт-исполнения и лотереи назначения.
AMZN: октябрьский колл-бэкспрэд 1×2 против двух длинных коллов 240
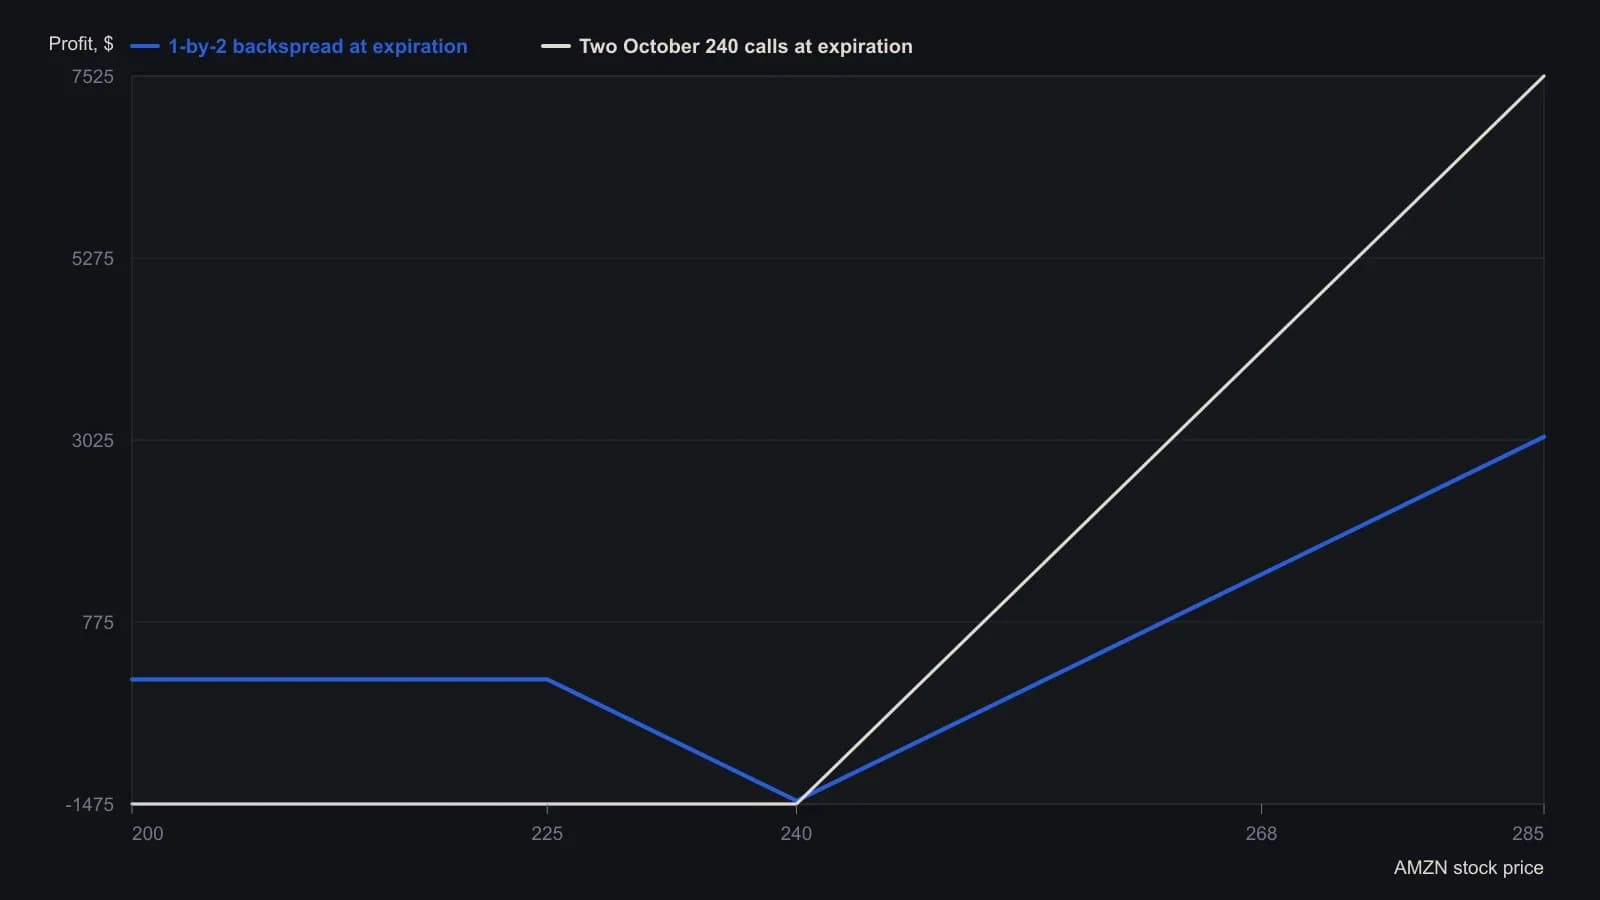
Источник также строил теоретические кривые на 66 дней, которые здесь не восстановлены. На нём отмечен максимальный убыток длинного колла $1,466 без указания страйка этого колла, поэтому этот контракт опущен. Напечатанный риск «приблизительно $1,475» на 240 — это дебет двух коллов; наихудший случай бэкспрэда от кредита $65 составляет $1,435.
Все разборы дорожки · 25 разборов
- 1995Последовательный ремонт покрытого колла после просадки акции роста
- 1996Выписывание покрытого колла как дисциплина дохода и назначения
- 1997Относительный ранг волатильности для оверлеев покрытого колла
- 1997Время, вероятность и подразумеваемая волатильность покрытого колла
- 1999Доход от покрытого колла, когда подразумеваемая волатильность дешевая
- 2000Доход от покрытого колла и гибкость при исполнении
- 2002Доля экспирации покрытых коллов против математического ожидания
- 2003Покрытый колл против диагонального размещения после просадки одного имени
- 2003Оверлей покрытого колла на портфель акций как кейс профиля выплат
- 2003Ratio backspread и конструкция исполнения покрытого колла
- 2004Доход от покрытого колла — это не страховка
- 2006Оценка последовательных покрытых коллов в разных рыночных режимах
- 2007Аудит товарных опционов во фьючерсной книге с приоритетом роли
- 2011Проверки горизонта для Covered call writing, risk-reward ratio и Relative Strength Index
- 2012От вертикалей на экс-дивидендную дату к остаточным бай-райтам и колл-бэкспреду, который остаётся нетто-лонг
- 2013Годичные покрытые коллы на высокодоходных промышленных бумагах
- 2014Покрытые коллы на годовом горизонте по рангам доходности Dow
- 2014Премия покрытого колла как подушка к себестоимости
- 2014Месячное построение buy-write со светофорными выходами
- 2017Покрытым коллам при низкой волатильности нужен реальный буфер премии
- 2017Доход по покрытому коллу на фьючерсах как одна проверяемая процедура
- 2018Частичные оверлеи покрытого колла на целях, сопротивлении и богатой волатильности
- 2019Еженедельная продажа покрытых коллов как кейс кредитного спреда на двух книгах
- 2019Недельный доход от опционов как один случай периода удержания
- 2019Фиксация прибыли по длинным коллам с помощью временного оверлея