2000выпуск C011-4
Доход от покрытого колла и гибкость при исполнении
Покрытый колл продаёт колл против уже имеющейся акции, чтобы исполнение можно было закрыть поставкой. Архив называет причинами продажи дополнительный доход, целевую продажу и ограниченную подушку на падении, а затем показывает, когда выкупать колл, принимать исполнение или продавать путы, чтобы выкупить тот же тикер.
- Продажа покрытого колла продаёт колл против уже имеющейся акции, чтобы исполнение можно было закрыть поставкой этого пакета.
- Архив называет три мотива: дополнительный доход, когда ближний рост почти не ожидается, целевая продажа выше текущей цены и ограниченная подушка, если акция падает.
- Если акция поднимается выше страйка плюс полученная премия, выкуп колла стоит больше собранной премии, поэтому оверлей отстаёт от длинной позиции по акции без опциона.
- Архив не рекомендует продавать коллы по позиции с очень низкой базой, если исполнение создаст нежелательное налоговое событие, и советует продавать только когда есть биржевые опционы, они выглядят справедливо оценёнными и велики относительно комиссии.
Колл против уже имеющейся акции
Продажа покрытого колла определяется как продажа колла против уже имеющейся акции, чтобы исполнение можно было закрыть поставкой этого пакета.
Архив называет три мотива продажи коллов по имеющимся акциям: дополнительный доход, когда ближний рост почти не ожидается, целевая продажа выше текущей цены и ограниченная подушка, если акция падает.
Сохранить акции или принять колл
В разобранном сценарии акцию, купленную около 33, с коллом страйка 35, проданным за 2.50, всё ещё можно сохранить к экспирации, выкупив колл. Экономическая стоимость близка к тому, чтобы отдать акции по коллу.
Если акция поднимается выше страйка плюс полученная премия, выкуп колла стоит больше собранной премии, поэтому оверлей отстаёт от длинной позиции по акции без опциона.
Опционная доходная стратегия после исполнения
Следующая процедура после исполнения — продавать слегка вне денег путы, пока тот же тикер не будет поставлен обратно. Выкуп считается приемлемым, потому что акция уже была нужна.
Когда архив не стал бы продавать
Архив не рекомендует продавать коллы по позиции с очень низкой базой, если исполнение создаст нежелательное налоговое событие. Он советует продавать только когда есть биржевые опционы, они выглядят справедливо оценёнными и велики относительно комиссии.
Премии покрытых коллов описаны как наиболее привлекательные, когда опционы переоценены, что архив связывает с необычно высокой рыночной волатильностью, например в коррекции.
Анализ опционной премии двух страйков October
Страйк всего на 4 процента выше тогдашней цены акции считается имеющим существенный шанс быть достигнутым, потому что этот разрыв намного меньше одного стандартного отклонения в примере.
В сравнении October 75 и October 70 комиссия около 0.20 на акцию плюс разрыв бида 0.18 оставляли ожидаемый доход October 75 около 0.87, поэтому предпочли October 70.
Живые котировки показывали бид October 70 на 0.02 ниже теоретической стоимости и со значительным объёмом. Пример сделки — October 70, а не отсутствующий или более тонкий страйк 75.
Октябрьские премии покрытых коллов TLAB по страйкам
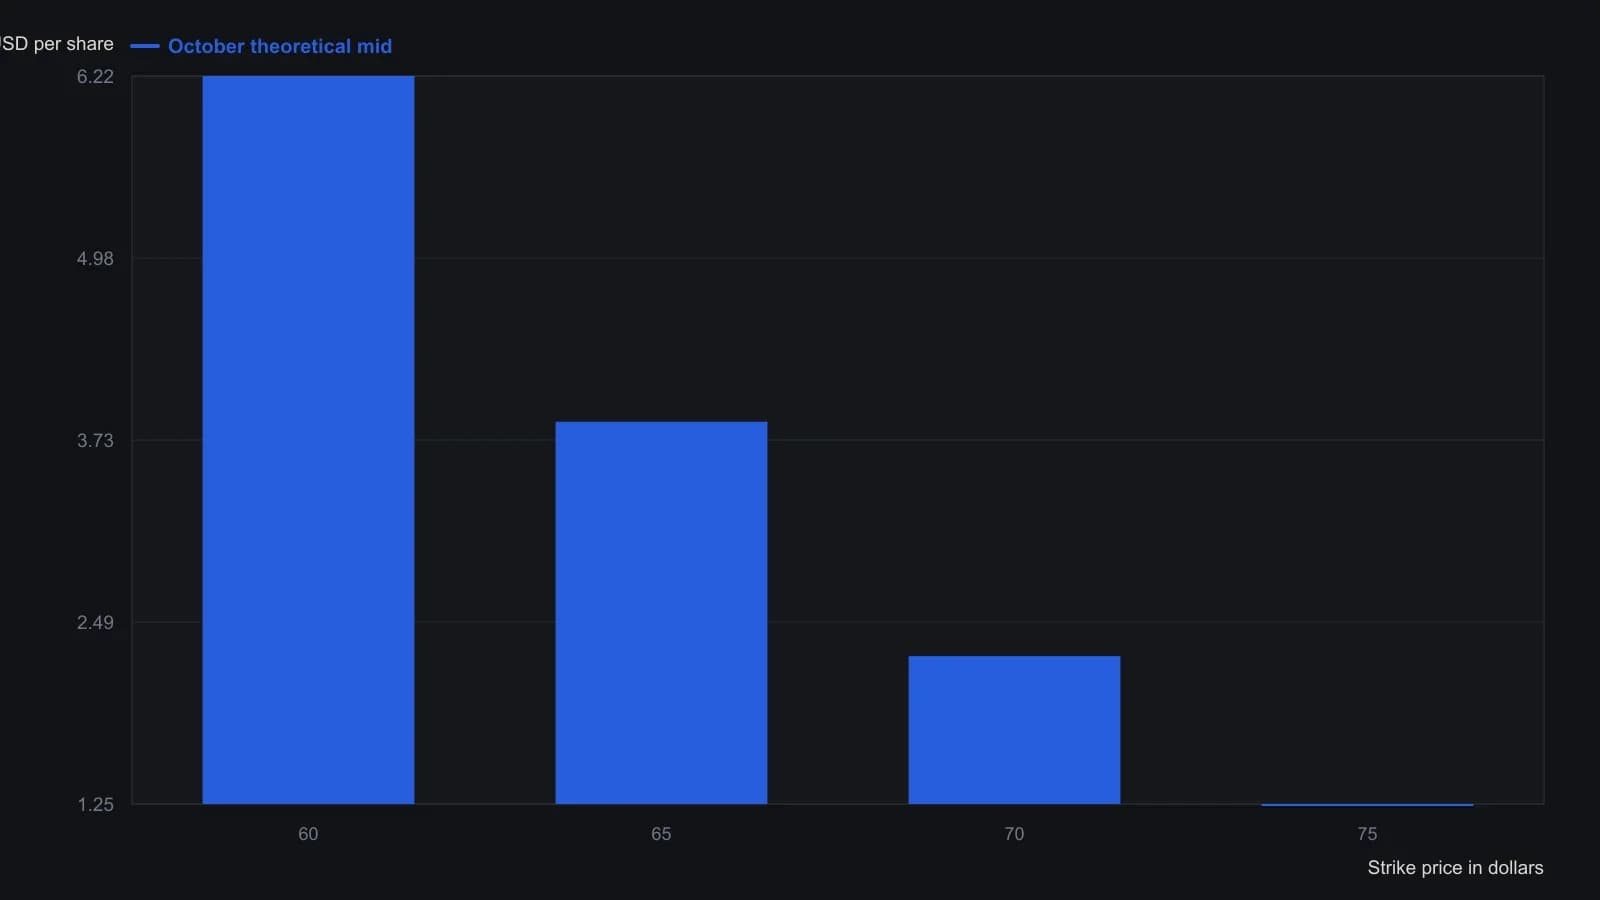
Снимок калькулятора от 4 September 1999; до экспирации октябрьской серии остаётся 40 дней. В каждой ячейке также напечатан шаг бид-аск, который на график не нанесён.
Все разборы дорожки · 25 разборов
- 1995Последовательный ремонт покрытого колла после просадки акции роста
- 1996Выписывание покрытого колла как дисциплина дохода и назначения
- 1997Относительный ранг волатильности для оверлеев покрытого колла
- 1997Время, вероятность и подразумеваемая волатильность покрытого колла
- 1999Доход от покрытого колла, когда подразумеваемая волатильность дешевая
- 2000Доход от покрытого колла и гибкость при исполнении
- 2002Доля экспирации покрытых коллов против математического ожидания
- 2003Покрытый колл против диагонального размещения после просадки одного имени
- 2003Оверлей покрытого колла на портфель акций как кейс профиля выплат
- 2003Ratio backspread и конструкция исполнения покрытого колла
- 2004Доход от покрытого колла — это не страховка
- 2006Оценка последовательных покрытых коллов в разных рыночных режимах
- 2007Аудит товарных опционов во фьючерсной книге с приоритетом роли
- 2011Проверки горизонта для Covered call writing, risk-reward ratio и Relative Strength Index
- 2012От вертикалей на экс-дивидендную дату к остаточным бай-райтам и колл-бэкспреду, который остаётся нетто-лонг
- 2013Годичные покрытые коллы на высокодоходных промышленных бумагах
- 2014Покрытые коллы на годовом горизонте по рангам доходности Dow
- 2014Премия покрытого колла как подушка к себестоимости
- 2014Месячное построение buy-write со светофорными выходами
- 2017Покрытым коллам при низкой волатильности нужен реальный буфер премии
- 2017Доход по покрытому коллу на фьючерсах как одна проверяемая процедура
- 2018Частичные оверлеи покрытого колла на целях, сопротивлении и богатой волатильности
- 2019Еженедельная продажа покрытых коллов как кейс кредитного спреда на двух книгах
- 2019Недельный доход от опционов как один случай периода удержания
- 2019Фиксация прибыли по длинным коллам с помощью временного оверлея