1997выпуск C121-4
Время, вероятность и подразумеваемая волатильность покрытого колла
Архивный кейс 1998 года рассматривает продажу покрытого колла как проверку на коротком горизонте. Implied volatility analysis и оставшееся календарное время дают вероятность финиша, а option premium analysis ставит вопрос, уместен ли ещё этот оверлей против собственных акций.
- Формула короткого горизонта, использующая оставшееся время, страйк, спот, процентную ставку и подразумеваемую волатильность, позволяет оценить шанс, что колл финиширует в деньгах до следующего окна экспирации.
- Продажа премии колла вне денег против собственных акций была представлена как обычно выгодная продавцу примерно в двух третях случаев, примерно с одной третью шанса, что акции будут отозваны.
- Удлинение горизонта Dell до January 1998 повысило расчётную вероятность колла со страйком 75, поэтому календарное время входит в ту же проверку, что и подразумеваемая волатильность.
- Максимальный эффект хеджа описывался как покрытие половины позиции примерно за две недели до экспирации и остатка при ценовом всплеске, с дальнейшими коллами вне денег, бай-стопами или закрытием опциона в качестве последующих действий.
Время и вероятность вокруг покрытого колла
Формула вероятности короткого горизонта, использующая оставшееся время до экспирации, страйк, спот, процентную ставку и подразумеваемую волатильность, позволяет оценить шанс, что колл финиширует в деньгах до следующего окна экспирации.
Выписывание покрытого колла в архиве ставило эту оценку на премию колла вне денег, проданную против собственных акций. Implied volatility analysis давал вход по волатильности. Option premium analysis использовал полученный шанс финиша как контекст для сохранения оверлея.
Архивный контекст продажи премии
Продажа премии колла вне денег против собственных акций была представлена как обычно выгодная продавцу примерно в двух третях случаев, примерно с одной третью шанса, что акции будут отозваны.
Экономистов клиринговых палат цитировали с сообщением, что в среднем 67 процентов опционов истекают в ноль или с убытком; это использовалось как поддерживающий контекст для продажи премии вне денег.
Рабочие листы Dell February 1997
В примере Dell February 1997 коллы February 75 продавались за 1/2–3/4, пока акция была в середине 60-х, при подразумеваемой волатильности 55 процентов и процентной ставке 0.07 при примерно 0.0493 года до экспирации.
Та же конструкция Dell February 75 дала расчётную вероятность 14 процентов в первом рабочем листе и вероятность колла 31.30 процента при споте 66, что подразумевает 68.7 процента шанса собрать премию, сохранив акции.
Путь к экспирации
Несмотря на всплеск до 76 February 19, 1997, который поднял опцион до 1 3/4, Dell закрылась на 71 1/8 February 21, и колл 75 истёк без стоимости.
Как более длинное окно изменило шансы
Удлинение горизонта до January 16, 1998 при Dell на 66 и страйке 75 повысило расчётную вероятность колла до 40.34 процента, тогда как двухнедельное окно при 71 по-прежнему показывало 38.26 процента.
Табличный случай короткого горизонта с Dell на 71, 15 днями до страйка 75, подразумеваемой волатильностью 40 процентов и ставкой 0.07 дал вероятность колла 38.26 процента и вероятность пута 61.74 процента.
Вероятность финиша колла 75 на Dell при 18 против 280 дней
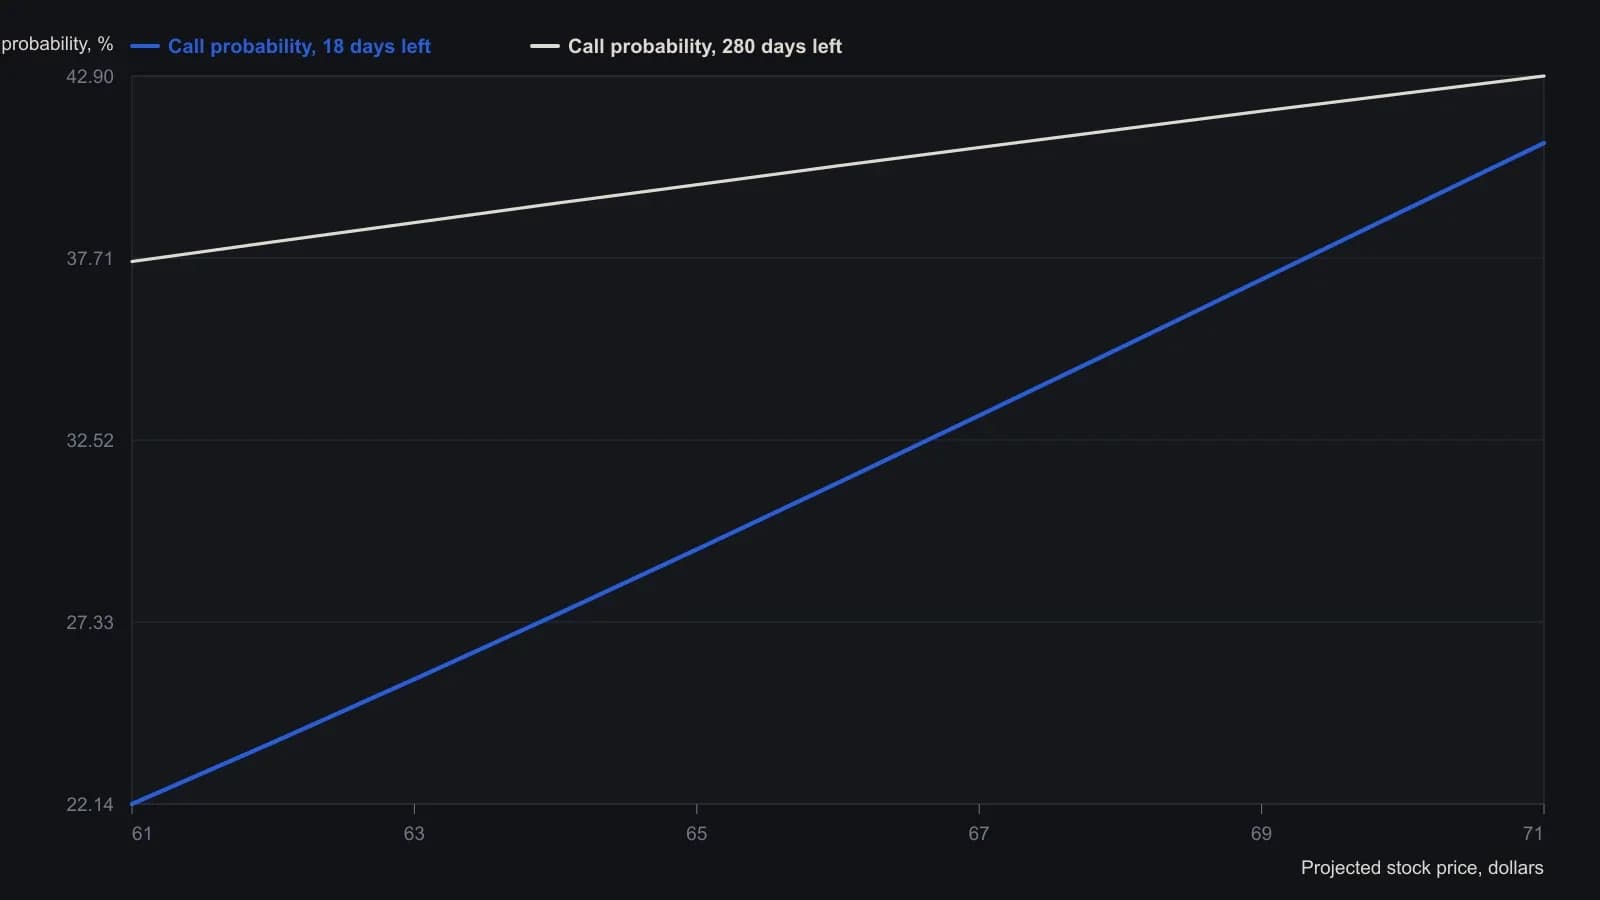
В обеих таблицах зафиксированы страйк 75, подразумеваемая волатильность 55 процентов, безрисковая ставка 7 процентов, спот Dell 66 долларов и нулевые дивиденды. Меняется только время до экспирации.
Последующие контроли оверлея
Максимальный эффект хеджа описывался как покрытие половины позиции примерно за две недели до экспирации и остатка при ценовом всплеске, с дальнейшими коллами вне денег, бай-стопами или закрытием опциона в качестве последующих контролей.
Все разборы дорожки · 25 разборов
- 1995Последовательный ремонт покрытого колла после просадки акции роста
- 1996Выписывание покрытого колла как дисциплина дохода и назначения
- 1997Относительный ранг волатильности для оверлеев покрытого колла
- 1997Время, вероятность и подразумеваемая волатильность покрытого колла
- 1999Доход от покрытого колла, когда подразумеваемая волатильность дешевая
- 2000Доход от покрытого колла и гибкость при исполнении
- 2002Доля экспирации покрытых коллов против математического ожидания
- 2003Покрытый колл против диагонального размещения после просадки одного имени
- 2003Оверлей покрытого колла на портфель акций как кейс профиля выплат
- 2003Ratio backspread и конструкция исполнения покрытого колла
- 2004Доход от покрытого колла — это не страховка
- 2006Оценка последовательных покрытых коллов в разных рыночных режимах
- 2007Аудит товарных опционов во фьючерсной книге с приоритетом роли
- 2011Проверки горизонта для Covered call writing, risk-reward ratio и Relative Strength Index
- 2012От вертикалей на экс-дивидендную дату к остаточным бай-райтам и колл-бэкспреду, который остаётся нетто-лонг
- 2013Годичные покрытые коллы на высокодоходных промышленных бумагах
- 2014Покрытые коллы на годовом горизонте по рангам доходности Dow
- 2014Премия покрытого колла как подушка к себестоимости
- 2014Месячное построение buy-write со светофорными выходами
- 2017Покрытым коллам при низкой волатильности нужен реальный буфер премии
- 2017Доход по покрытому коллу на фьючерсах как одна проверяемая процедура
- 2018Частичные оверлеи покрытого колла на целях, сопротивлении и богатой волатильности
- 2019Еженедельная продажа покрытых коллов как кейс кредитного спреда на двух книгах
- 2019Недельный доход от опционов как один случай периода удержания
- 2019Фиксация прибыли по длинным коллам с помощью временного оверлея