2006выпуск C051-3
Оценка последовательных покрытых коллов в разных рыночных режимах
Оверлей покрытого колла собирает премию, пока длинная позиция остаётся в книге. Рабочий процесс архива роллировал последовательные at-the-money коллы на широком американском фондовом индексе и помечал каждое окно как рыночный режим, чтобы оверлей можно было оценивать относительно бенчмарка «купи и держи» по тенору, богатству страйка и контексту, а не по одной средней за весь период.
- Оверлей покрытого колла опережает бенчмарк «купи и держи» только пока цена остаётся ниже страйка плюс полученная премия. Более сильное ралли оставляет его позади, потому что актив отзывается.
- Резкое падение всё равно даёт убыток, потому что длинная позиция по базовому активу остаётся в книге.
- Последовательные одномесячные и двухмесячные at-the-money коллы роллировались как один процесс получения дохода и оценивались в бычьих, боковых и медвежьих окнах.
- Редакторская позиция: оценивайте оверлей по тенору, богатству страйка и рыночному режиму, а не считайте его автоматическим улучшением позиции без опционов.
Что делает оверлей покрытого колла
Оверлей покрытого колла держит базовый актив и продаёт колл, стремясь сохранить премию, когда ожидается, что актив будет дрейфовать вбок в течение жизни опциона. Выписывание покрытого колла — это двухногий оверлей, который сохраняет длинную позицию по базовому активу и продаёт против неё колл, собирая премию и ограничивая потенциал роста, если актив отзывается.
Относительно бенчмарка «купи и держи» оверлей впереди только пока цена остаётся ниже страйка плюс полученная премия. Более сильное ралли оставляет его позади, потому что актив отзывается. Резкое падение всё равно даёт убыток, потому что длинная позиция по базовому активу остаётся в книге.
Повторяемый процесс получения дохода
Архив оформил последовательные короткие коллы как одну опционную стратегию дохода: повторяемую процедуру входа, ролловера и экспирации, которая превращает эти коллы в один проверяемый процесс получения дохода, а не в разовую сделку. Последовательные одномесячные и двухмесячные at-the-money коллы роллировались на широком американском фондовом индексе; датой ролловера служила третья пятница. At-the-money колл — это проданный колл, страйк которого равен спот-цене на дату ролловера; здесь он используется как основной доходный страйк.
Цены коллов восстанавливались подачей исторической подразумеваемой волатильности в прайсер Black-Scholes вместе с дивидендной доходностью индекса и соответствующими одно- или двухмесячными ставками казначейских облигаций. Сравнение не учитывало транзакционные комиссии.
На экспирации прибыль оверлея равнялась премии, капитализированной за жизнь опциона, если индекс закрылся на страйке или выше. Если индекс закрылся ниже страйка, эта капитализированная премия уменьшалась на абсолютную величину снижения.
Читайте каждое окно как рыночный режим
Рыночный режим здесь — это выборочное окно, помеченное как бычье, боковое или медвежье по величине движения базового актива, чтобы оверлей можно было оценивать по контексту, а не по одной средней за весь период. Бенчмарк «купи и держи» — это длинная позиция по тому же базовому активу без опционов; по ней судят, помог оверлей или навредил в данном окне.
Достаточно ли велика собранная премия
Анализ опционной премии — это проверка, достаточно ли велика собранная цена колла при данном теноре и монессе, чтобы компенсировать отданный потенциал роста и снижения, которые по-прежнему несёт длинная позиция. Коллы со страйком дальше out-of-the-money собирали премию, которая при данном теноре и монессе была слишком мала, чтобы покрыть эти две издержки. Архив применял эту проверку и к одномесячному, и к двухмесячному тенору; основным доходным страйком служил at-the-money колл.
Покрытые коллы на деньгах поверх позиции против стратегии «купи и держи» по рыночным режимам, 1970–2004
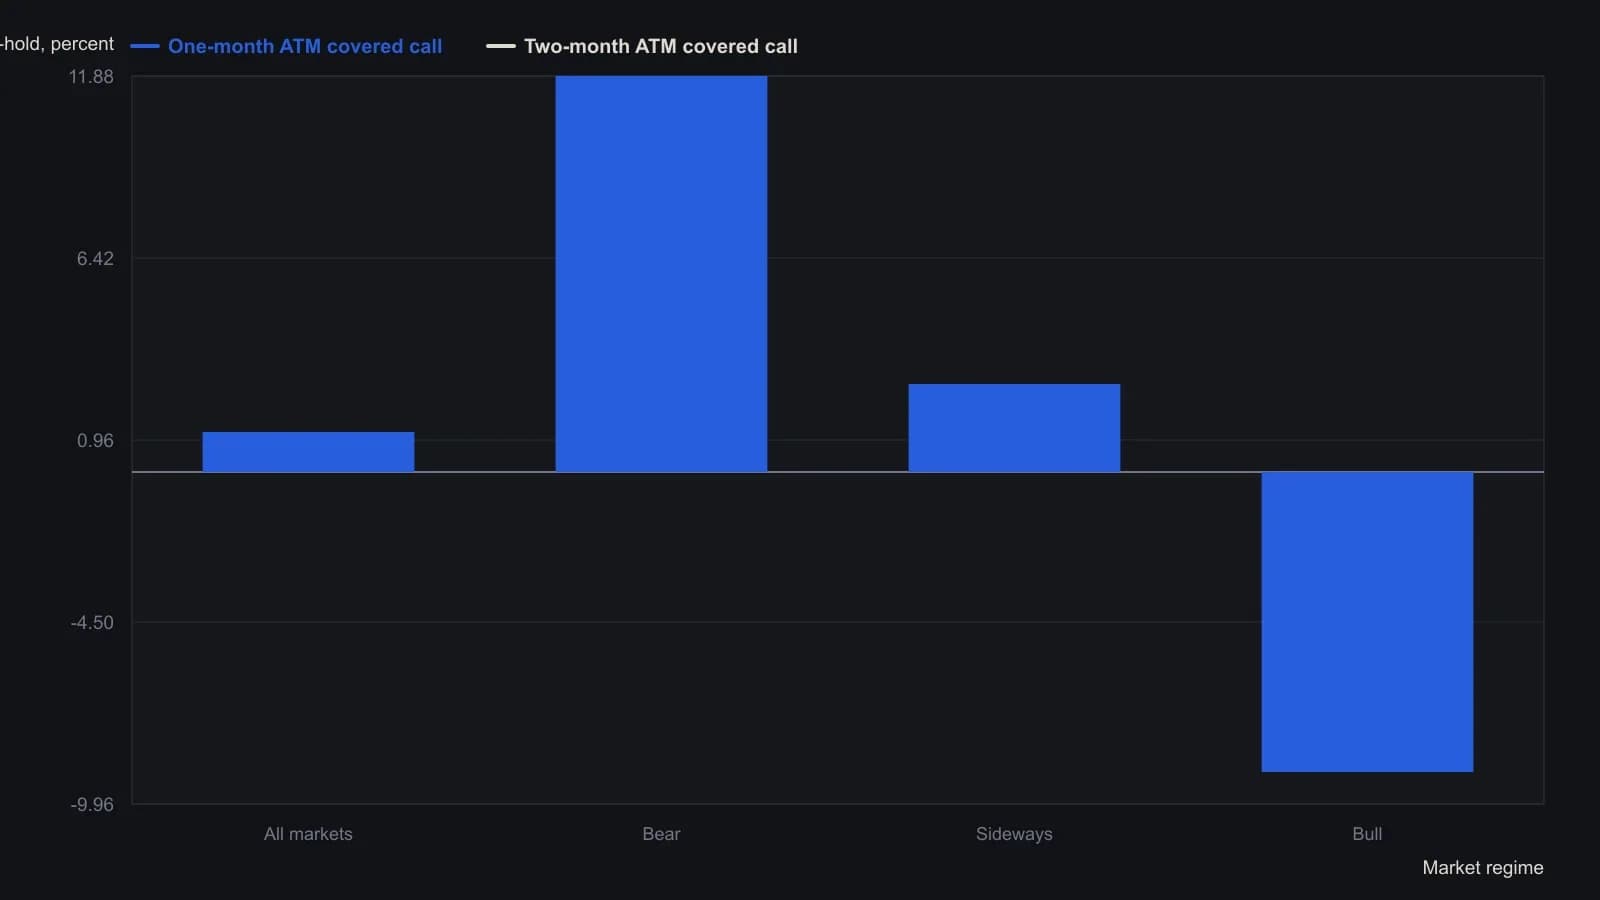
Коллы — на деньгах на индекс S&P 500 и перекатываются каждую третью пятницу. Бычьи окна определяются как рост на 35% и более, медвежьи — как снижение не менее чем на 15%; все остальные окна — боковые. Транзакционные комиссии опущены.
Все разборы дорожки · 25 разборов
- 1995Последовательный ремонт покрытого колла после просадки акции роста
- 1996Выписывание покрытого колла как дисциплина дохода и назначения
- 1997Относительный ранг волатильности для оверлеев покрытого колла
- 1997Время, вероятность и подразумеваемая волатильность покрытого колла
- 1999Доход от покрытого колла, когда подразумеваемая волатильность дешевая
- 2000Доход от покрытого колла и гибкость при исполнении
- 2002Доля экспирации покрытых коллов против математического ожидания
- 2003Покрытый колл против диагонального размещения после просадки одного имени
- 2003Оверлей покрытого колла на портфель акций как кейс профиля выплат
- 2003Ratio backspread и конструкция исполнения покрытого колла
- 2004Доход от покрытого колла — это не страховка
- 2006Оценка последовательных покрытых коллов в разных рыночных режимах
- 2007Аудит товарных опционов во фьючерсной книге с приоритетом роли
- 2011Проверки горизонта для Covered call writing, risk-reward ratio и Relative Strength Index
- 2012От вертикалей на экс-дивидендную дату к остаточным бай-райтам и колл-бэкспреду, который остаётся нетто-лонг
- 2013Годичные покрытые коллы на высокодоходных промышленных бумагах
- 2014Покрытые коллы на годовом горизонте по рангам доходности Dow
- 2014Премия покрытого колла как подушка к себестоимости
- 2014Месячное построение buy-write со светофорными выходами
- 2017Покрытым коллам при низкой волатильности нужен реальный буфер премии
- 2017Доход по покрытому коллу на фьючерсах как одна проверяемая процедура
- 2018Частичные оверлеи покрытого колла на целях, сопротивлении и богатой волатильности
- 2019Еженедельная продажа покрытых коллов как кейс кредитного спреда на двух книгах
- 2019Недельный доход от опционов как один случай периода удержания
- 2019Фиксация прибыли по длинным коллам с помощью временного оверлея