2017выпуск C1133
Покрытым коллам при низкой волатильности нужен реальный буфер премии
Устойчивое снижение рыночной волатильности оставило опционную премию необычно дешёвой и побудило продавцов дохода недооценивать последующий отскок. Пример покрытого колла на мартовскую кукурузу показывает, что далёкий колл 3.90, проданный за 0.07, почти не сдвигает точку убытка, тогда как колл 3.60, проданный за 0.20, собирает больше премии и приближает безубыток.
- Устойчивое снижение рыночной волатильности описывалось как оставляющее опционную премию необычно дешёвой и побуждающее продавцов дохода недооценивать последующий отскок волатильности.
- Агрессивная голая продажа глубоко вне денег опционов на фьючерсы рассматривалась как плохое соответствие; рынки вблизи долгосрочных максимумов или минимумов определялись как более подходящие для выписывания покрытых коллов и покрытых путов.
- Колл 3.90, проданный за 0.07 против длинной мартовской кукурузы около 3.60, лишь снизил подушку примерно до 3.53, ограничил прибыль около 0.37 и по-прежнему оставлял неблагоприятное движение на 0.25 с убытком около 1250 до издержек.
- Продажа колла 3.60 за 0.20 представлялась как проксимальный страйк, который собирал больше премии и приближал безубыток, но низкая подразумеваемая волатильность всё ещё могла раздуть короткий колл при резком ралли.
Дешёвая волатильность и недооценённый отскок
Резкое и устойчивое снижение рыночной волатильности описывалось как оставляющее опционную премию необычно дешёвой. Подразумеваемая волатильность — это цена, которую опционный рынок назначает за ожидаемое движение. Когда она необычно низка, стратегия опционного дохода собирает мало буфера риска: базовому активу не нужно далеко уйти против позиции, прежде чем собранная премия будет исчерпана.
Эта среда дешёвой премии также описывалась как побуждающая продавцов дохода недооценивать последующий отскок волатильности. Выбор страйка, вход и воздержание остаются одним проверяемым набором правил. Далёкий короткий колл по-прежнему часть этой процедуры, а не отдельная надстройка дохода.
Покрытое выписывание вблизи долгосрочных экстремумов
Агрессивная голая продажа глубоко вне денег опционов на фьючерсы рассматривалась как плохое соответствие этой среде дешёвой волатильности. Рынки вблизи долгосрочных максимумов или минимумов определялись как более подходящие условия для выписывания покрытых коллов и покрытых путов, чем для такой агрессивной голой продажи.
Выписывание покрытого колла владеет базовым фьючерсным контрактом и продаёт против него колл, чтобы премия могла компенсировать часть снижения, тогда как прибыль выше короткого страйка отдаётся. Выписывание покрытого пута — это коротко-фьючерсный аналог, который продаёт пут против короткой позиции в базовом активе вблизи долгосрочного экстремума.
Оверлей на мартовскую кукурузу
Длинный вход в мартовский фьючерс на кукурузу около 3.60 с коллом 3.90, проданным за 0.07, лишь снижает нижнюю подушку примерно до 3.53. Буфер риска — это короткий отрезок между входом во фьючерс и точкой убытка, скорректированной на премию.
Этот оверлей с далёким страйком был рассчитан так, чтобы ограничить максимальную прибыль около 0.37, или около 1850 до издержек, тогда как неблагоприятное движение фьючерса на 0.25 всё равно принесло бы убыток около 1250. Далёкий дешёвый короткий колл критиковался за то, что ограничивает потенциал роста, не покупая достаточно пространства для ошибки, чтобы оправдать отказ от прибыли за страйком.
Проксимальный страйк и дешёвый колл
Продажа колла 3.60 за 0.20 вместо колла 3.90 за 0.07 представлялась как сбор большей премии и сдвиг безубытка на более близкий, более достижимый уровень. Этот более близкий листинг — проксимальный страйк: дополнительная премия достаточно велика, чтобы изменить безубыток и шансы достичь ограниченного максимума.
Поскольку подразумеваемая волатильность уже была низкой, резкое ралли всё ещё могло раздуть короткий колл достаточно, чтобы сорвать оверлей, даже когда длинная сторона фьючерса сработала.
Премия покрытого колла на мартовскую кукурузу и подразумеваемый буфер снижения
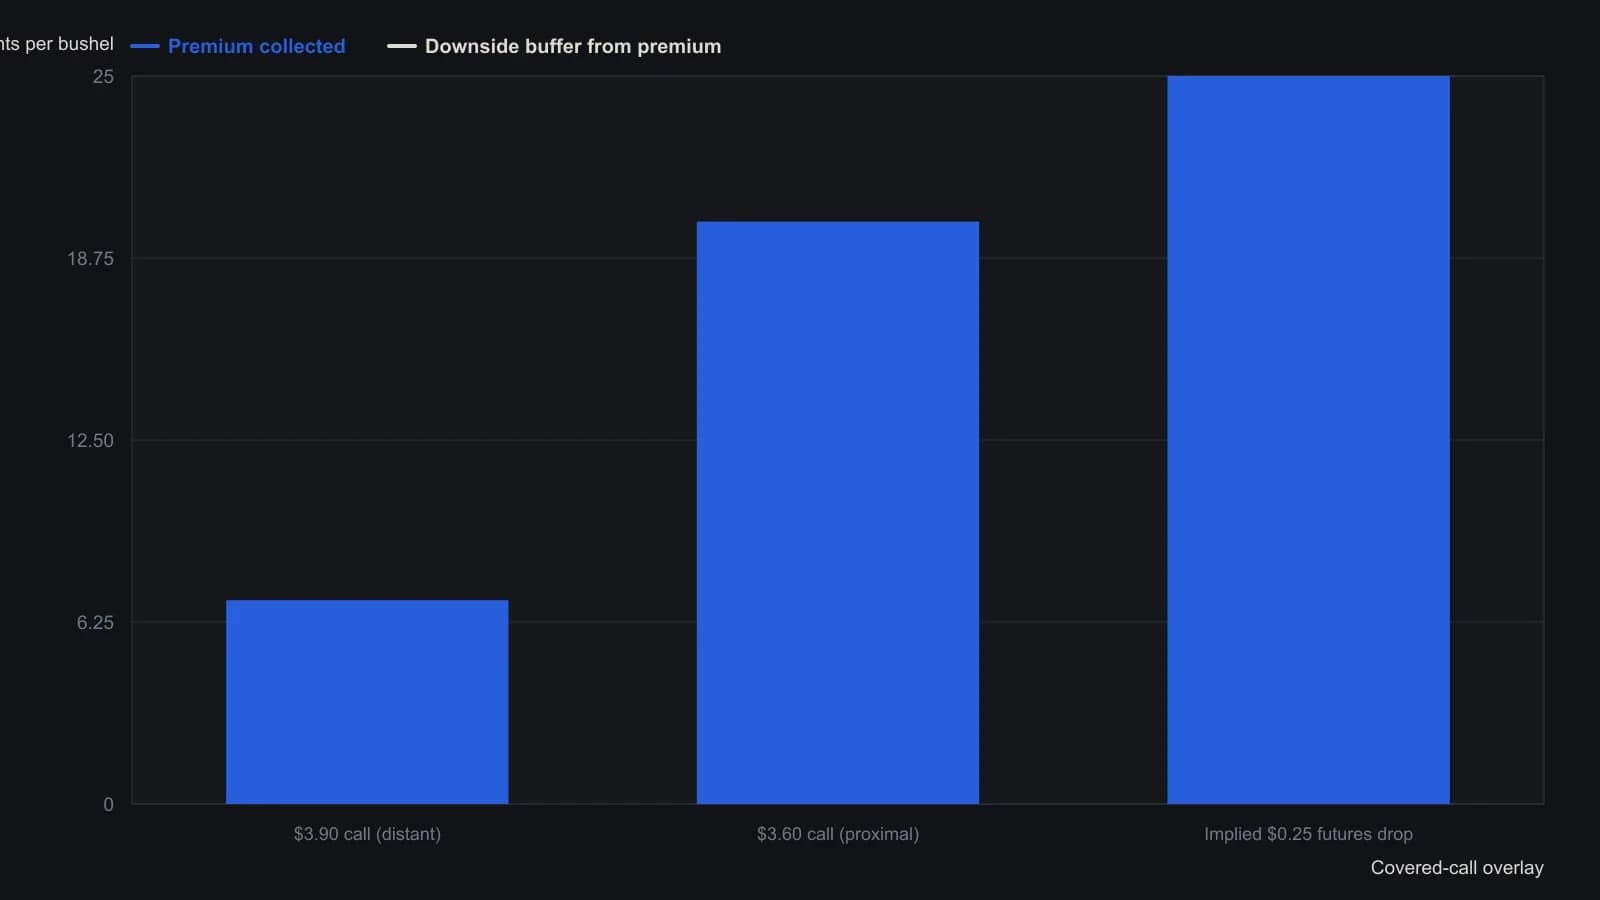
Премии приведены по котировкам из статьи, до комиссий и биржевых сборов. Буфер дальнего страйка равен $3.60 минус $0.07; ближний страйк собирает $0.20 уже на уровне входа во фьючерс.
Все разборы дорожки · 25 разборов
- 1995Последовательный ремонт покрытого колла после просадки акции роста
- 1996Выписывание покрытого колла как дисциплина дохода и назначения
- 1997Относительный ранг волатильности для оверлеев покрытого колла
- 1997Время, вероятность и подразумеваемая волатильность покрытого колла
- 1999Доход от покрытого колла, когда подразумеваемая волатильность дешевая
- 2000Доход от покрытого колла и гибкость при исполнении
- 2002Доля экспирации покрытых коллов против математического ожидания
- 2003Покрытый колл против диагонального размещения после просадки одного имени
- 2003Оверлей покрытого колла на портфель акций как кейс профиля выплат
- 2003Ratio backspread и конструкция исполнения покрытого колла
- 2004Доход от покрытого колла — это не страховка
- 2006Оценка последовательных покрытых коллов в разных рыночных режимах
- 2007Аудит товарных опционов во фьючерсной книге с приоритетом роли
- 2011Проверки горизонта для Covered call writing, risk-reward ratio и Relative Strength Index
- 2012От вертикалей на экс-дивидендную дату к остаточным бай-райтам и колл-бэкспреду, который остаётся нетто-лонг
- 2013Годичные покрытые коллы на высокодоходных промышленных бумагах
- 2014Покрытые коллы на годовом горизонте по рангам доходности Dow
- 2014Премия покрытого колла как подушка к себестоимости
- 2014Месячное построение buy-write со светофорными выходами
- 2017Покрытым коллам при низкой волатильности нужен реальный буфер премии
- 2017Доход по покрытому коллу на фьючерсах как одна проверяемая процедура
- 2018Частичные оверлеи покрытого колла на целях, сопротивлении и богатой волатильности
- 2019Еженедельная продажа покрытых коллов как кейс кредитного спреда на двух книгах
- 2019Недельный доход от опционов как один случай периода удержания
- 2019Фиксация прибыли по длинным коллам с помощью временного оверлея