1995выпуск C051-7
Последовательный ремонт покрытого колла после просадки акции роста
Длинная книга по акциям перекрывается, затем ремонтируется после распродажи на повышении ставки, когда акции уходят заметно ниже первого короткого страйка. Редакторское прочтение: каждая выписка, сплит, ratio или ролл — это шаг стратегии опционного дохода, который анализ опционной премии оценивает как изменение чистой базы, остатка акций и остаточной экспозиции.
- Выписка покрытых коллов продаёт коллы против длинной позиции по акциям, так что собранная премия снижает чистую базу и даёт ограниченную подушку, если акции падают.
- Стратегия опционного дохода выписывает, сплитует, ставит в ratio или роллит короткие коллы, пока длинная позиция остаётся открытой, вместо того чтобы считать первый оверлей законченным хеджем.
- Анализ опционной премии разделяет цену колла на внутреннюю стоимость и временную стоимость, затем выбирает экспирацию и монежность, чтобы соразмерить эту временную стоимость с исполнением и остаточной дельтой.
- Сплит-страйк оверлей может сократить инвентарь через нижний страйк, тогда как ratio-writing оставляет непокрытые короткие позиции, которым нужно явное правило покрытия.
Последовательность ремонта, а не разовый хедж
Этот архивный кейс ведёт одну длинную книгу по акциям через последовательность оверлеев коротких коллов после широкой распродажи. Редакторское прочтение: выписка покрытых коллов здесь преподаётся как многошаговая стратегия опционного дохода, повторяемый оверлей, который выписывает, сплитует, ставит в ratio или роллит короткие коллы, чтобы собирать премию, пока длинная позиция остаётся открытой.
Выписка покрытых коллов означает продажу коллов против длинной позиции по акциям, так что собранная премия снижает чистую базу и даёт ограниченную подушку, если акции падают. Чистая база — цена покупки акций минус накопленные чистые премии; она служит уровнем безубытка перекрытой книги.
Начальная покрытая выписка
Кейс открылся связкой 1,000 акций, купленных по 70.50, с 10 короткими коллами April 70, проданными в тот же день по 3.50, что дало чистую базу 67 и около 5 процентов премиальной подушки относительно цены покупки.
Начальный профиль выплат покрытой выписки описывался как лежащий выше незахеджированной длинной позиции при любой цене на экспирации ниже 74 в обмен на отказ от дальнейшего апсаида, как только достигнут короткий страйк 70.
После распродажи
После второго повышения ставки в 1994, которое вызвало широкую распродажу, акции позже ушли заметно ниже страйка 70 к 60. Открытый убыток перекрытой книги составил 7 на акцию против 10.50 по одним акциям.
Редакторское прочтение: позиция покинула рыночный режим, который поддерживал первую выписку. Первая премия не рассматривается как завершённый хедж. Последующие оверлеи оцениваются как дальнейшие изменения чистой базы, остатка акций и остаточной экспозиции.
Прибыль начальной покрытой продажи Intel против прямой покупки акций
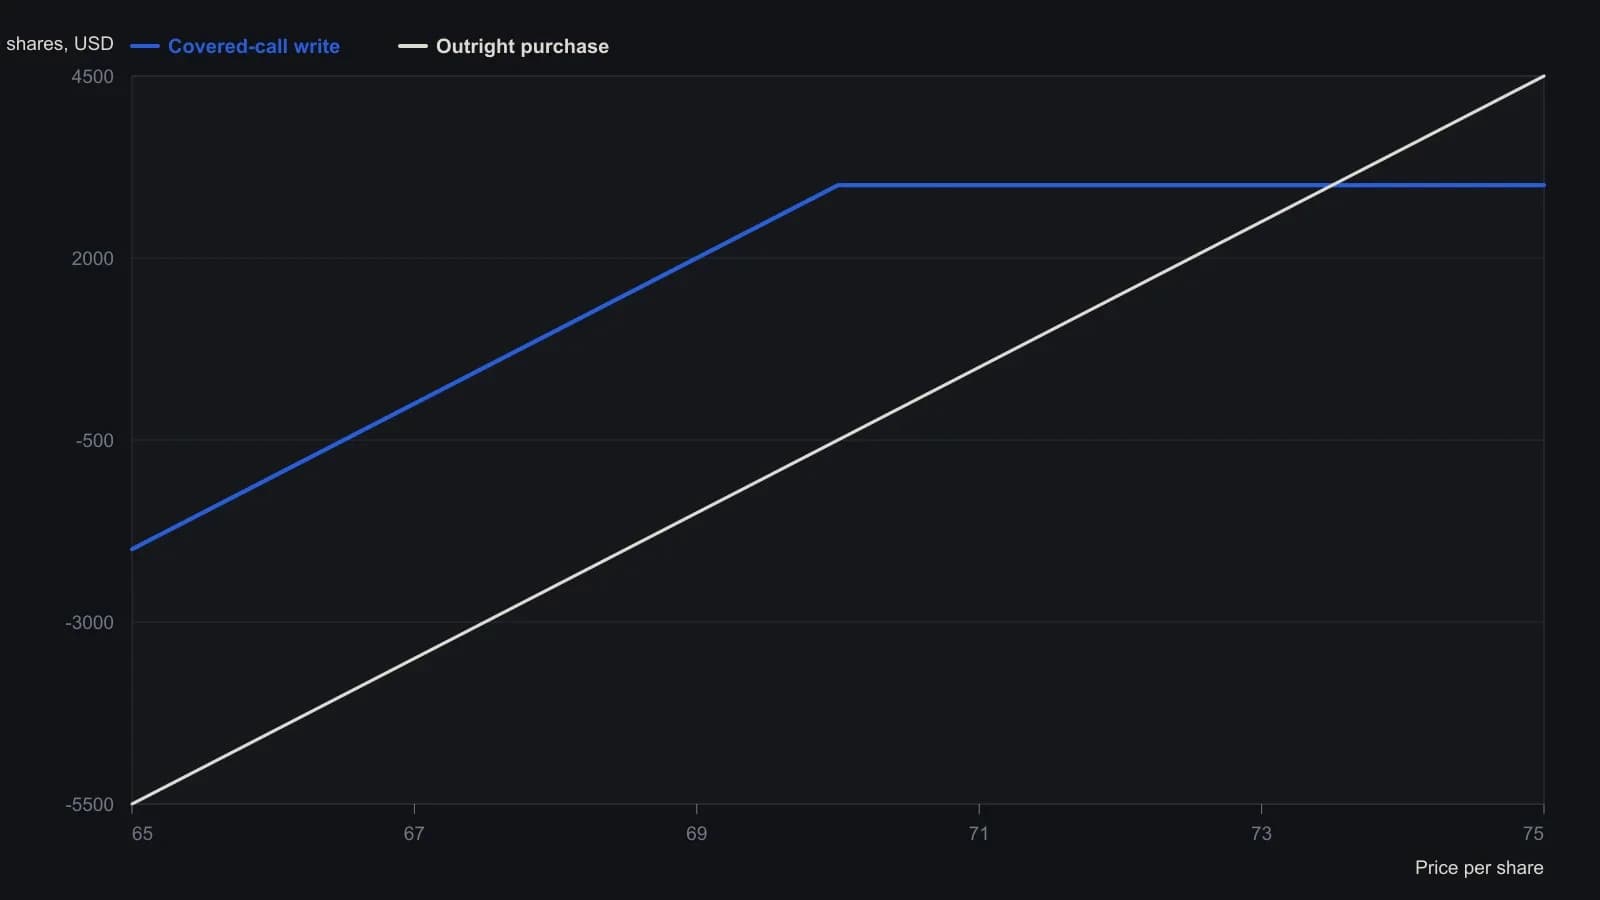
Это только начальная книга марта 1994; позднейшие ремонтные сделки — разнесённые страйки, коэффициент 3-to-1 и перенос на January — на этих линиях не отражены. Покрытая продажа считается исполненной при любой цене экспирации $70 и выше.
Сплит-страйк оверлей
Первый ремонт продал пять коллов October 60 по 6 5/8 и пять коллов October 70 по 2 3/4, разделив книгу так, что база лота нижнего страйка упала до 60.37, а база лота верхнего страйка — до 64.25.
Эта структура — сплит-страйк оверлей: выписка смешанных коллов в деньгах и около денег на одну позицию, чтобы исполнение нижнего страйка могло сократить инвентарь, а верхний страйк сохранял часть апсаида.
Более дальние контракты были выбраны потому, что более длинный оставшийся срок рассматривался как повышающий и временную премию, и шанс достижения страйка, поэтому продавец требовал большей компенсации. Редакторское прочтение: этот выбор и есть анализ опционной премии — разделение цены колла на внутреннюю стоимость и временную стоимость, затем выбор экспирации и монежности, чтобы соразмерить эту временную стоимость с исполнением и остаточной дельтой.
Исполнение на экспирации October
На экспирации October акции были около 61, коллы со страйком 60 были исполнены, и эта половина позиции была снята без реализованного убытка по акциям на лоте со сниженной базой.
Ratio-write короче нейтрального
Поздний оверлей использовал выписку 3-to-1 коллов January 70, короче примерно счёта 5-to-1, подразумеваемого дельтой 0.20 для нейтральности, потому что возможный отскок всё ещё допускался, а оставшиеся непокрытые короткие позиции требовали плана покрытия, если цена поднимется через страйк.
Ratio-writing означает продажу большего числа коллов, чем акций, чтобы дельта коротких опционов ближе компенсировала длинные акции. Дельта — доля единичного движения акции, ожидаемая в цене опциона; здесь она задаёт масштаб, сколько коллов приблизит выписку к рыночно-нейтральной. Оставшиеся непокрытые коллы требуют явного правила покрытия.
Ролл в тот же день и сравнение на момент описания
Близко к экспирации January оставшиеся дешёвые короткие позиции были выкуплены и в тот же день заменены коллами April 70, сдвинув чистую базу с 62.75 до 64.07 и затем вниз до 60.19.
На момент описания акции торговались около 71, близко к исходной покупке 70.50, тогда как перекрытая база 60.19 была примерно на 15 процентов ниже этой рыночной цены, так что незахеджированная длинная позиция была почти в нуле, а у перекрытой книги ещё оставалась неиспользованная премиальная подушка.
Все разборы дорожки · 25 разборов
- 1995Последовательный ремонт покрытого колла после просадки акции роста
- 1996Выписывание покрытого колла как дисциплина дохода и назначения
- 1997Относительный ранг волатильности для оверлеев покрытого колла
- 1997Время, вероятность и подразумеваемая волатильность покрытого колла
- 1999Доход от покрытого колла, когда подразумеваемая волатильность дешевая
- 2000Доход от покрытого колла и гибкость при исполнении
- 2002Доля экспирации покрытых коллов против математического ожидания
- 2003Покрытый колл против диагонального размещения после просадки одного имени
- 2003Оверлей покрытого колла на портфель акций как кейс профиля выплат
- 2003Ratio backspread и конструкция исполнения покрытого колла
- 2004Доход от покрытого колла — это не страховка
- 2006Оценка последовательных покрытых коллов в разных рыночных режимах
- 2007Аудит товарных опционов во фьючерсной книге с приоритетом роли
- 2011Проверки горизонта для Covered call writing, risk-reward ratio и Relative Strength Index
- 2012От вертикалей на экс-дивидендную дату к остаточным бай-райтам и колл-бэкспреду, который остаётся нетто-лонг
- 2013Годичные покрытые коллы на высокодоходных промышленных бумагах
- 2014Покрытые коллы на годовом горизонте по рангам доходности Dow
- 2014Премия покрытого колла как подушка к себестоимости
- 2014Месячное построение buy-write со светофорными выходами
- 2017Покрытым коллам при низкой волатильности нужен реальный буфер премии
- 2017Доход по покрытому коллу на фьючерсах как одна проверяемая процедура
- 2018Частичные оверлеи покрытого колла на целях, сопротивлении и богатой волатильности
- 2019Еженедельная продажа покрытых коллов как кейс кредитного спреда на двух книгах
- 2019Недельный доход от опционов как один случай периода удержания
- 2019Фиксация прибыли по длинным коллам с помощью временного оверлея