1984выпуск C041-19
Как построить циклическую модель максимальной энтропии
Подгонка методом максимальной энтропии может разрешить доминирующие циклы по относительно короткому упорядоченному ряду, а те же коэффициенты затем дают прогноз, согласованный с этими циклами. Построение начинается с lookback и интервала выборки, решения о дифференцировании данных и выбора порядка по final prediction error. Затем спектральный анализ переводит эти коэффициенты в мощность или амплитуду, чтобы пики можно было проверить.
- Начните с шестидесяти — ста двадцати наблюдений и предпочтите ряд, который покрывает как минимум самый длинный интересующий цикл.
- Пропускайте дифференцирование данных, если только цель не в прогнозе в стиле моментума или оптимизатор сам не укажет на него.
- В автоматическом режиме ищите порядок и интервал выборки по final prediction error, затем оставляйте порядок последнего прохода, если этот повторный прогон в сохранённом оптимуме дал меньший порядок.
- Считайте один широкий пик при порядке один или два, минимум ошибки на наибольшем допустимом порядке или несколько локальных минимумов поводом пересмотреть окно, интервал выборки или выбор дифференцирования.
Что даёт подгонка
Спектр максимальной энтропии — это спектр высокого разрешения, оцениваемый по короткому упорядоченному ряду путём подгонки коэффициентов, которые затем могут давать прогноз, согласованный с циклами. Те же коэффициенты, которые разрешают доминирующие циклы, затем могут дать прогноз, согласованный с этими циклами.
Спектральный анализ переводит эти подобранные коэффициенты в мощность или амплитуду в зависимости от частоты или длины цикла, чтобы пики можно было сравнить и проверить модель. Доминирующий цикл — это сильнейшая периодическая составляющая, выявленная в подобранном спектре, и по нему судят, разрешили ли выбранные порядок и интервал выборки пригодный цикл.
Выберите lookback и интервал выборки
Шестьдесят — сто двадцать наблюдений — практичный стартовый lookback, и ряд в идеале должен покрывать как минимум самый длинный интересующий цикл.
Интервал выборки — это шаг сглаживания и передискретизации, применяемый до подгонки. Изменение интервала выборки укорачивает отображаемый диапазон частот пропорционально обратной величине этого интервала и может сдвигать положения пиков, поэтому спектры с разными интервалами нельзя напрямую накладывать.
Решите, применять ли дифференцирование
Дифференцирование данных заменяет каждое наблюдение его изменением относительно предыдущего бара, чтобы ослабить длинный тренд, когда на вход нужен моментум, а не уровень. Дифференцирование предназначено в основном для прогнозов в стиле моментума и его следует пропускать, если только это не цель или оптимизатор сам не укажет на него.
Выберите порядок по final prediction error
Автоматический режим ищет порядок и интервал выборки по критерию final prediction error, а ручной режим позволяет пользователю задать длину коэффициентов и шаг передискретизации скользящим средним. Final prediction error — это оценка для выбора порядка, вычисляемая на каждой итерации подгонки, и порядок, минимизирующий её, рекомендуется как длина модели.
В автоматическом режиме подгонка повторяется для интервалов выборки от одного до пяти, затем повторно запускается в сохранённом оптимуме. Если последний проход выбирает меньший порядок, именно порядок последнего прохода рекомендуется для работы со спектром и для прогнозирования.
Конечная ошибка предсказания по порядку MEM
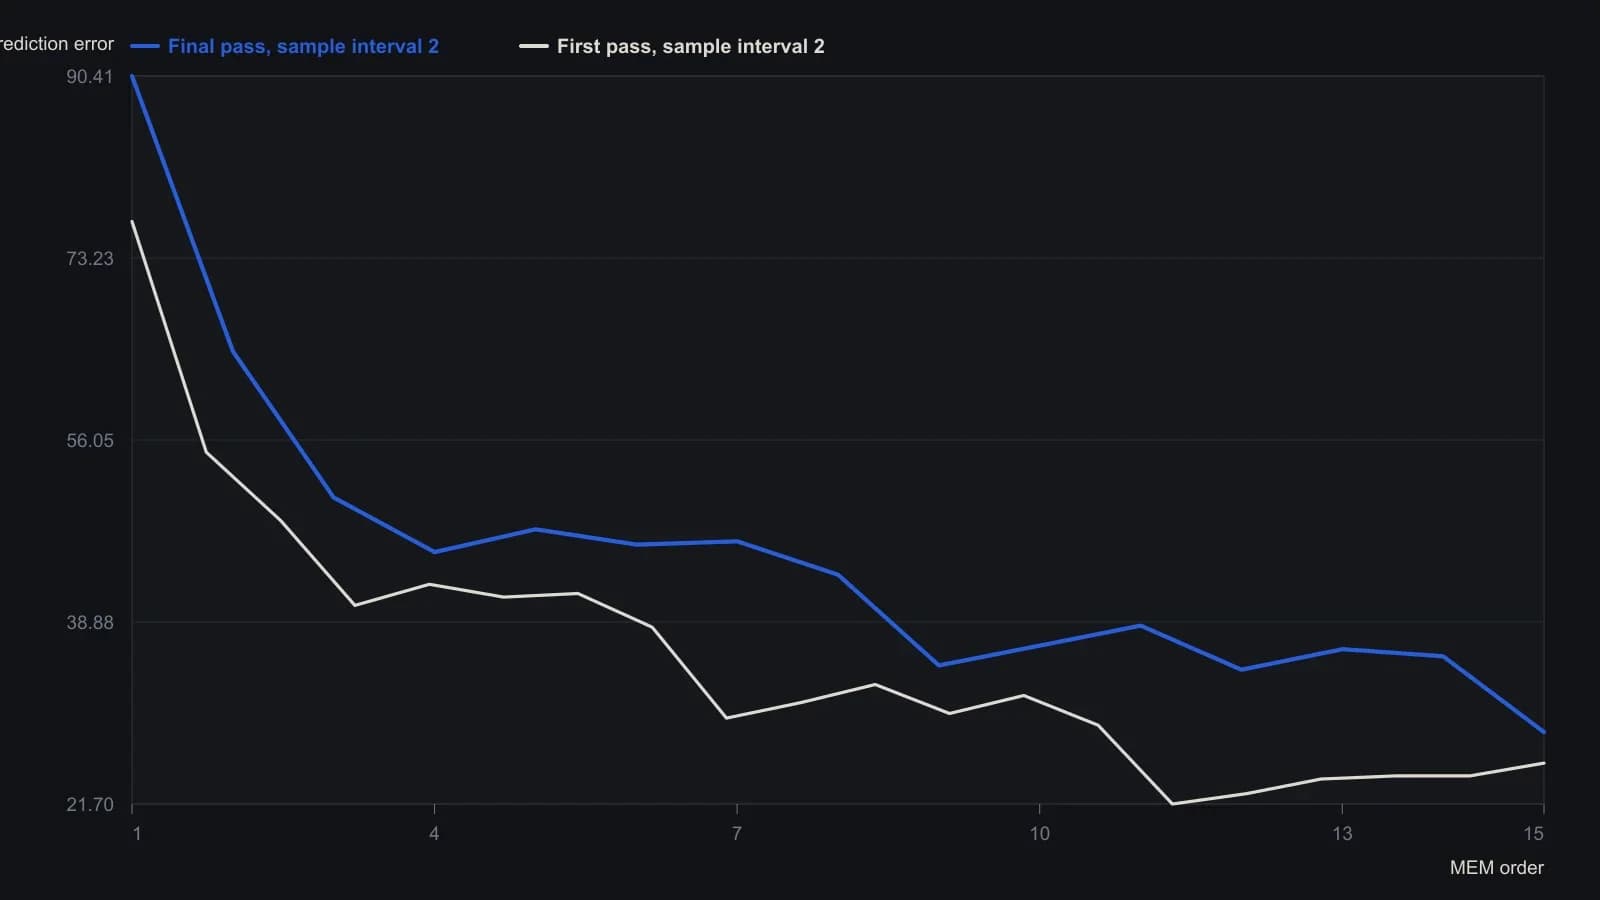
Автоматический режим просмотрел интервалы выборки от D=1 до 5. На каждом принтерном графике минимум FPE отмечен плюсом. На последнем проходе использован оптимизированный порядок M=15, а не наибольший порядок, опробованный на первом проходе D=2.
Переведите коэффициенты в спектр
Вывод спектра может использовать логарифм мощности от 0 до -40 dB или линейную амплитуду; частоту в циклах в день предпочитают длине цикла. Значения между -20 и -40 dB лишь маргинально значимы.
Пересмотрите плохое окно
Минимизирующий порядок один или два даёт один широкий пик и обычно означает плохое окно, слишком большой интервал выборки или сильный тренд в шумных данных, поэтому lookback или выбор дифференцирования следует пересмотреть.
Если минимум ошибки приходится на наибольший допустимый порядок или на кривой ошибки несколько локальных минимумов, ряд слишком короткий или сглаживание слишком слабое. При возможности удлините окно как минимум до трёх, умноженных на интервал выборки и на порядок.
Что остаётся после графика
Подобранные коэффициенты сохраняются вместе со значениями спектра и остаются доступны после графика. Реализация — это вычислительная подпрограмма, которая ожидает переданную пользователем матрицу цены и объёма, а не собственную ленту данных или графику.
Все разборы дорожки · 28 разборов
- 1984Построение спектров максимальной энтропии для прогнозов по доминирующему циклу
- 1984Как построить циклическую модель максимальной энтропии
- 1984Построение прогноза максимальной энтропии по выбранному lookback
- 1985Построение полуцикловых и полноцикловых средних, зафиксированных на периоде
- 1986Почему окна Фурье ограничивают разрешение доминантного цикла
- 1987Сборка циклических прогнозов максимальной энтропии на коротком lookback
- 1988Почему подогнанный доминантный цикл — это не прогноз
- 1989Оценка циклических характеров товарных контрактов с помощью спектральных гистограмм
- 1989Оценка прогнозов цикла на следующую сессию со стопами
- 1989Построение трейлинг-стопов по волатильности с учётом возраста цикла
- 1990Канальный шлюз сигнал/шум для прогнозов доминирующего цикла
- 1990Погодовой аудит личности доминантного цикла
- 1991Циклический вход из зафиксированной фазы доминирующего цикла
- 1992Состояния стационарности на синхронизированных спектральных контурах фьючерсов
- 1997Скрытые допущения о горизонте в показаниях доминантного цикла
- 1997Когда рыночные циклы отсутствуют чаще, чем присутствуют
- 1997Спектральный оценщик, который подстраивает индикаторы под измеренный цикл
- 2000Построение Hilbert dominant cycle и уточнение методом maximum-entropy
- 2000Переключайте индикаторы тренда и цикла после теста пребывания на половине цикла
- 2000Построение трендового фильтра со сквелчем по доминантному циклу
- 2000Фазорные дисплеи для построения доминирующего цикла
- 2002Линия тренда с малым лагом из эллиптического фильтра и режекторов доминирующего цикла
- 2004Спектральные пики — диагностика режима, а не прогнозы
- 2004Построение осциллятора со сжимающим последним каскадом
- 2013Построение кривых отказа тренда по переходам qualified-trend
- 2014Диапазон lookback, двухлаговый сглаживатель и исполнения на следующем баре
- 2014Построение стохастика MESA с roofing-фильтром и фильтрами SuperSmoother
- 2016Построение спектральных тепловых карт для доминирующих рыночных циклов