2000выпуск C031-7
Построение Hilbert dominant cycle и уточнение методом maximum-entropy
Эта архивная статья восстанавливает показание dominant-cycle как последовательность конструкторских решений: задать observation-window-lag, построить zero-lag-average, разложить детрендированный ряд с помощью Hilbert-transform, пропустить фазор через порог signal-to-noise-ratio, после чего позволить мгновенной частоте задать длину истории оценки maximum-entropy-spectrum.
- Равномерно взвешенное среднее, отложенное на правом крае, отстаёт на половину ширины окна, а линейно взвешенное среднее отстаёт на одну треть этой ширины, поэтому observation-window-lag — явная ручка настройки.
- После детрендирования Hilbert-transform строит синфазную и квадратурную трассы, чтобы фазор мог сообщать амплитуду и межбарную фазу для spectral-analysis.
- Период dominant-cycle — это число баров, восстановленное накоплением изменения фазы до полного оборота; эта мгновенная частота затем задаёт, сколько истории может использовать оценка maximum-entropy-spectrum.
- Показания цикла считаются пригодными только когда signal-to-noise-ratio превышает 6 dB, а удлиняющийся мгновенный период читается как уход от циклической точки разворота в тренд.
Сконструированное показание цикла
Исторический рабочий процесс рассматривает показание dominant-cycle как цепочку сконструированных инструментов, а не как свойство, считанное с графика. Сначала выбирается лаг. Затем ряд детрендируется, раскладывается на ортогональные компоненты, пропускается через тест signal-to-noise-ratio и только после этого передаётся оценке maximum-entropy-spectrum, длина истории которой задаётся мгновенной частотой.
Лаг как ручка настройки
Равномерно взвешенное среднее, отложенное на правом крае своего окна наблюдения, даёт observation-window-lag в половину ширины окна. Линейно взвешенное среднее отстаёт на одну треть этой ширины.
На входе с постоянным наклоном exponential-smoothing-constant равна 1 divided by lag plus 1, поэтому трёхбарный лаг использует 0.25. Связанное отображение 2 divided by period plus 1 следует из того, что простое среднее отстаёт примерно на половину своего периода. Таким образом, константа фиксируется, как только выбран допустимый лаг.
Восстановление линейного тренда без боковой задержки
zero-lag-average на линейном тренде — это каузальная реконструкция. Она добавляет вертикальный зазор между средним с лагом L и средним с лагом 2L обратно к первому среднему, так что линейный тренд восстанавливается без боковой задержки.
Выбор четырёхбарного лага скрывает периоды цикла короче примерно четырёх баров. Двухпроходное среднее вперёд-затем-назад компенсирует лаг только если будущие бары доступны на правом крае.
Синфазная и квадратурная составляющие после детренда
Spectral-analysis здесь означает разложение детрендированного ценового ряда на частоту, амплитуду и фазу путём формирования ортогональных синфазной и квадратурной компонент. После детренда all-pass-конструкция Hilbert-transform синтезирует эти трассы из одного вещественного дискретизированного ряда, так что фазу и амплитуду можно считывать бар за баром.
Реализованное преобразование несёт примерно четыре бара лага, что составляет полуцикл на восьмибарном колебании и может инвертировать видимые пересечения точек разворота. Этот лаг — часть инструмента, а не позднейшая поправка.
Децибельный порог на фазоре
Фазор применяется только после детрендирования ряда. Амплитуда сигнала — это длина фазора, образованная из квадратов синфазного и квадратурного членов. Шум определён как сглаженный барный диапазон.
signal-to-noise-ratio сообщается в децибелах: 0 dB, когда сигнал равен шуму, и 6 dB, когда амплитуда сигнала вдвое больше амплитуды шума. Это отношение — проверка того, отличимо ли показание цикла от неопределённости дискретизации.
Накопление фазы в период
Мгновенный период цикла формируется взятием arctangent of quadrature over in-phase, взятием разности этой фазы от бара к бару и суммированием приращений назад, пока они не достигнут 360 degrees. 10-bar цикл соответствует 36 degrees фазы на бар.
dominant-cycle — это преобладающий колебательный период после того, как счёт баров сглажен в пригодную длину цикла. Мгновенная частота Hilbert представлена как более тонкая, чем измерение fast Fourier.
Задание длины спектральной истории
Затем maximum-entropy-spectrum используется, чтобы сузить эффективную полосу шума. Измерение мгновенной частоты задаёт, сколько истории подаётся в эту оценку цикла, поэтому длина данных спектрального показания не является независимым свободным параметром.
Когда период удлиняется
На собранных индикаторах показания цикла считаются пригодными только когда signal-to-noise-ratio превышает 6 dB. Удлиняющийся мгновенный период, проиллюстрированный пиком на 34 после крупного минимума, интерпретируется как уход от циклической точки разворота в тренд.
Период доминирующего цикла Гильберта на дневном S&P
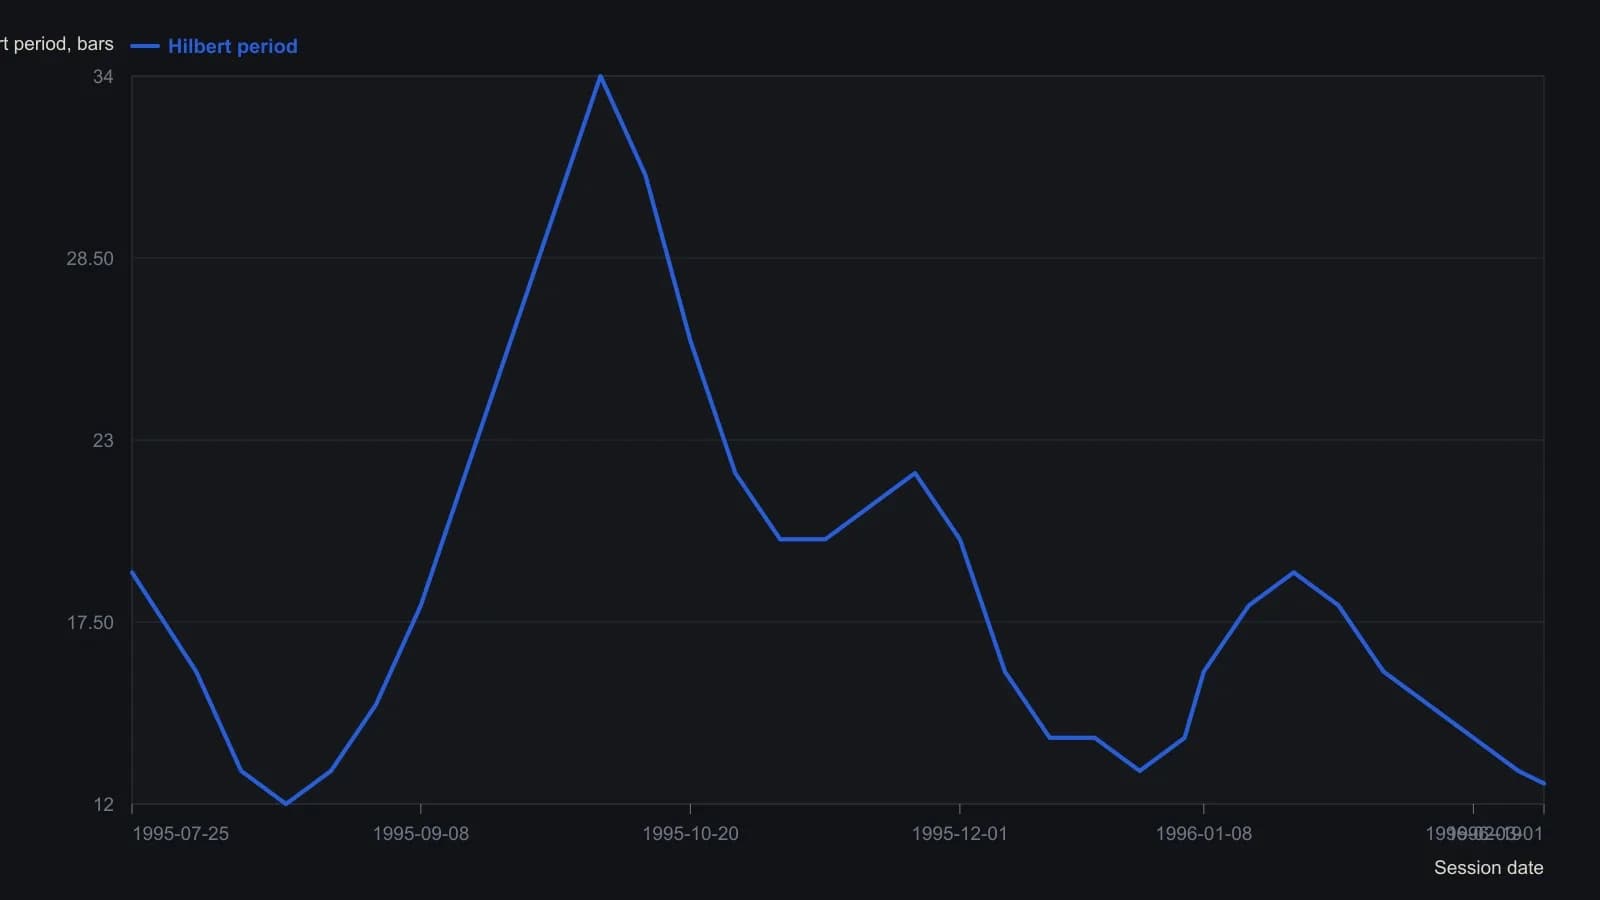
Панель — мгновенный период Гильберта после сглаживания экспоненциальной скользящей средней 0.25/0.75 из статьи. Пик в 34 бара и январское значение 16 баров указаны в статье; остальные точки — приблизительные снятия с растра, округлённые до ближайшего бара.
Все разборы дорожки · 28 разборов
- 1984Построение спектров максимальной энтропии для прогнозов по доминирующему циклу
- 1984Как построить циклическую модель максимальной энтропии
- 1984Построение прогноза максимальной энтропии по выбранному lookback
- 1985Построение полуцикловых и полноцикловых средних, зафиксированных на периоде
- 1986Почему окна Фурье ограничивают разрешение доминантного цикла
- 1987Сборка циклических прогнозов максимальной энтропии на коротком lookback
- 1988Почему подогнанный доминантный цикл — это не прогноз
- 1989Оценка циклических характеров товарных контрактов с помощью спектральных гистограмм
- 1989Оценка прогнозов цикла на следующую сессию со стопами
- 1989Построение трейлинг-стопов по волатильности с учётом возраста цикла
- 1990Канальный шлюз сигнал/шум для прогнозов доминирующего цикла
- 1990Погодовой аудит личности доминантного цикла
- 1991Циклический вход из зафиксированной фазы доминирующего цикла
- 1992Состояния стационарности на синхронизированных спектральных контурах фьючерсов
- 1997Скрытые допущения о горизонте в показаниях доминантного цикла
- 1997Когда рыночные циклы отсутствуют чаще, чем присутствуют
- 1997Спектральный оценщик, который подстраивает индикаторы под измеренный цикл
- 2000Построение Hilbert dominant cycle и уточнение методом maximum-entropy
- 2000Переключайте индикаторы тренда и цикла после теста пребывания на половине цикла
- 2000Построение трендового фильтра со сквелчем по доминантному циклу
- 2000Фазорные дисплеи для построения доминирующего цикла
- 2002Линия тренда с малым лагом из эллиптического фильтра и режекторов доминирующего цикла
- 2004Спектральные пики — диагностика режима, а не прогнозы
- 2004Построение осциллятора со сжимающим последним каскадом
- 2013Построение кривых отказа тренда по переходам qualified-trend
- 2014Диапазон lookback, двухлаговый сглаживатель и исполнения на следующем баре
- 2014Построение стохастика MESA с roofing-фильтром и фильтрами SuperSmoother
- 2016Построение спектральных тепловых карт для доминирующих рыночных циклов