2013выпуск C0740-43
Построение кривых отказа тренда по переходам qualified-trend
К qualified-trend можно присоединить кривую mean-time-to-failure, чтобы длительность после перехода рассматривалась как оцениваемая величина жизненного цикла. Метки объёма confirmed-trend и suspect-trend, длина окна и принадлежность к группе — отдельные оси построения, а кривая задаётся как вспомогательная мера рядом с другими техниками квалификации.
- Присоединяйте кривую mean-time-to-failure после перехода qualified-trend, чтобы оставшаяся длительность была оцениваемой величиной жизненного цикла, а не неизмеренным остатком.
- Рассматривайте метки объёма confirmed-trend и suspect-trend как вторую ось построения, потому что у этих меток наблюдались разные ассоциации с продолжением.
- Задавайте одному и тому же инструменту кривые отказа на более чем одном таймфрейме, чтобы time-frame-alignment показал, сгруппирован риск длительности или смешан.
- Оставляйте кривую длительности как меру support-not-primary рядом с другими техниками квалификации.
Рассматривайте длительность как шаг построения
qualified-trend — направленный режим, который помечается после систематического перехода и дополнительно тегируется как confirmed или suspect в зависимости от того, согласуется ли объём в точке разворота. Когда эта метка уже есть, можно присоединить кривую в стиле mean-time-to-failure, чтобы длительность после перехода рассматривалась как оцениваемая величина жизненного цикла, а не как неизмеренный остаток.
Показание mean-time-to-failure — инженерная оценка того, сколько в типичном случае длится qualified-trend до завершения, полученная по выборке прошлых переходов на выбранном числе баров. Редакционная цель TradersWeek: сделать этот оставшийся срок измеряемым шагом построения, а не расплывчатой догадкой о цикле.
Пометьте переход до оценки срока жизни
Стройте кривую только после того, как переход уже стал qualified-trend. Первый выбор построения — метка объёма в точке разворота.
confirmed-trend — это только что назначенный тренд, объём которого в момент перехода поддерживает новое направление. suspect-trend — это только что назначенный тренд, объём которого в момент перехода не подтверждает новое направление. У этих двух меток наблюдались разные ассоциации с продолжением, поэтому каждый тег — отдельная ось построения и их не следует объединять в один путь выживаемости.
Зафиксируйте окно и выборку
В одном опубликованном построении использовалось около 60 баров на график, поэтому дневное short-term-window охватывало примерно три месяца данных. Это число баров — интервал выборки для краткосрочной кривой. Другим окнам нужны свои числа баров, и их не следует смешивать в один путь.
Пример краткосрочного бычьего отказа строился по ликвидным акциям NYSE, NASDAQ и AMEX за 2001-11. Биржевые ноты, биржевые фонды и взаимные фонды были исключены. Укажите набор бирж, исключённые инструменты и число баров до того, как накапливать отказы.
Читайте растущий cumulative-failure-rate
По переходам с одинаковыми метками накапливайте долю трендов, которые уже завершились после заданного числа баров. Эта растущая доля и есть cumulative-failure-rate — так на готовой кривой считывается острота риска отказа.
На построенной краткосрочной кривой накопленная доля завершившихся трендов росла по мере увеличения числа баров. Скорость этого роста зависела и от таймфрейма, и от типа квалификации. Поэтому более поздний бар является более острым показанием только относительно собственного окна и собственной метки confirmed-trend или suspect-trend.
Кумулятивные доли неудач краткосрочных бычьих трендов
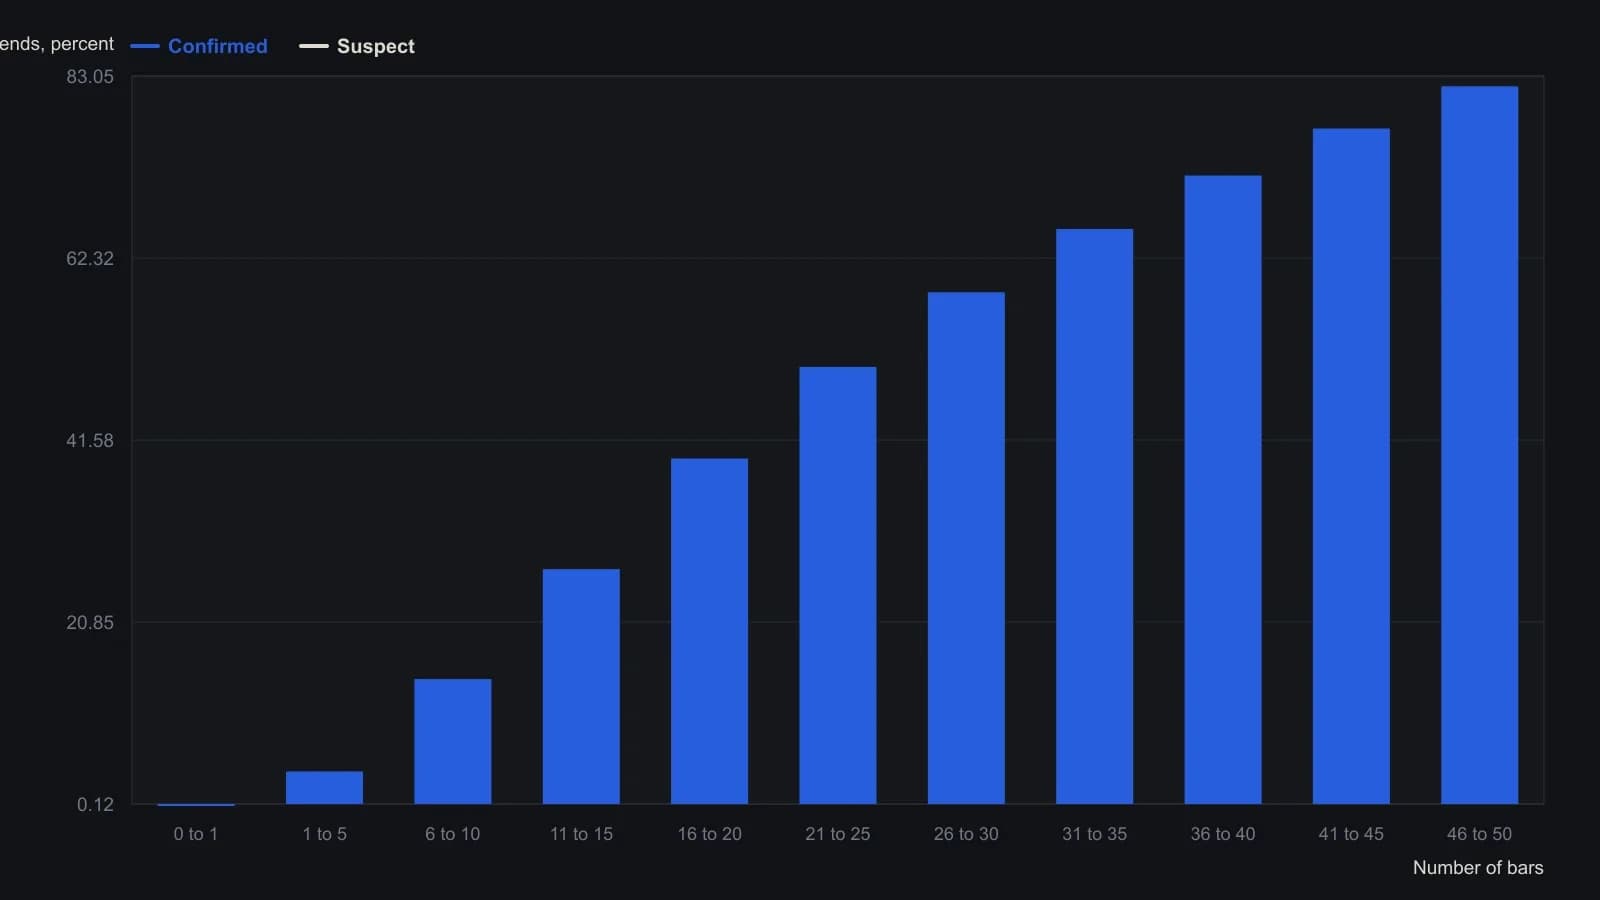
Исходное исследование использовало приблизительно 60-барные графики ликвидных акций NYSE, NASDAQ и AMEX за 2001–11, исключая ETNs, ETFs и взаимные фонды. Заголовок рисунка на той же панели называет этот случай переходом от бычьего движения к боковому на среднесрочном таймфрейме и датирует выборку 2002–11.
Сравнивайте окна на одном инструменте
Одному и тому же инструменту можно задать кривые отказа на более чем одном таймфрейме, чтобы сгруппированные высокие или низкие показания стали явной проверкой time-frame-alignment, а не взглядом с одного горизонта.
time-frame-alignment сравнивает высокие и низкие показания отказа на одном инструменте по короткому, промежуточному и длинному окнам. Сгруппированные высокие или низкие показания — общая картина длительности. Смешанные высокие и низкие показания — смешанная картина.
Оценивайте group-level-curve отдельно
Ещё один путь построения — оценивать кривые отказа отдельно для секторальных или отраслевых групп. group-level-curve — это построение failure-rate для секторальной или отраслевой когорты, а не для всей совокупности ликвидных акций.
Эти групповые совокупности описывались как непохожие на кривую всех акций. Не предполагайте, что жизненный цикл сектора или отрасли совпадает с общерыночным путём ликвидных акций.
Читайте исторический снимок длинного горизонта
В июльском примере 2012 года на длинном горизонте по S&P 500 бычьему confirmed-trend в возрасте 20 баров было присвоено показание mean-time-to-failure 60 процентов, а следующий месяц описывался как чуть выше 72 процентов. Эта пара — исторический снимок построения на одном инструменте, одной метке confirmed-trend и одном горизонте. Это не шаблон для других меток, окон или дат.
Оставляйте кривую рядом с другими инструментами квалификации
Готовый объект — мера support-not-primary: кривая длительности, которая стоит рядом с другими инструментами квалификации и не рассматривается как единственный механизм решения. Построение останавливается на оцениваемом показании жизненного цикла уже помеченного тренда. Оно не заменяет правила перехода, которые создали qualified-trend.
Редакционное прочтение циклических баз
Построение maximum-entropy-spectrum оценивает частотное содержание упорядоченного ряда цены, объёма или ширины рынка по заданному lookback, чтобы циклическую базу можно было сравнить с более поздним вневыборочным окном. dominant-cycle — самый сильный повторяющийся интервал, выделенный из упорядоченных рыночных наблюдений на заявленном интервале выборки и lookback; он используется как явная циклическая база, а не как визуальная догадка. spectral-analysis — более широкое построение частотной структуры по упорядоченным наблюдениям, чтобы длину цикла и его устойчивость можно было измерять относительно заданного интервала выборки.
Редакционное прочтение TradersWeek: эти спектральные построения дают явную циклическую базу. Кривая mean-time-to-failure даёт явное построение длительности после перехода qualified-trend. Факты архива описывают только рабочий процесс failure-curve. Редакционный тезис — удерживать оба как измеряемые шаги построения, а не подменять любое из них расплывчатой догадкой о цикле.
Все разборы дорожки · 28 разборов
- 1984Построение спектров максимальной энтропии для прогнозов по доминирующему циклу
- 1984Как построить циклическую модель максимальной энтропии
- 1984Построение прогноза максимальной энтропии по выбранному lookback
- 1985Построение полуцикловых и полноцикловых средних, зафиксированных на периоде
- 1986Почему окна Фурье ограничивают разрешение доминантного цикла
- 1987Сборка циклических прогнозов максимальной энтропии на коротком lookback
- 1988Почему подогнанный доминантный цикл — это не прогноз
- 1989Оценка циклических характеров товарных контрактов с помощью спектральных гистограмм
- 1989Оценка прогнозов цикла на следующую сессию со стопами
- 1989Построение трейлинг-стопов по волатильности с учётом возраста цикла
- 1990Канальный шлюз сигнал/шум для прогнозов доминирующего цикла
- 1990Погодовой аудит личности доминантного цикла
- 1991Циклический вход из зафиксированной фазы доминирующего цикла
- 1992Состояния стационарности на синхронизированных спектральных контурах фьючерсов
- 1997Скрытые допущения о горизонте в показаниях доминантного цикла
- 1997Когда рыночные циклы отсутствуют чаще, чем присутствуют
- 1997Спектральный оценщик, который подстраивает индикаторы под измеренный цикл
- 2000Построение Hilbert dominant cycle и уточнение методом maximum-entropy
- 2000Переключайте индикаторы тренда и цикла после теста пребывания на половине цикла
- 2000Построение трендового фильтра со сквелчем по доминантному циклу
- 2000Фазорные дисплеи для построения доминирующего цикла
- 2002Линия тренда с малым лагом из эллиптического фильтра и режекторов доминирующего цикла
- 2004Спектральные пики — диагностика режима, а не прогнозы
- 2004Построение осциллятора со сжимающим последним каскадом
- 2013Построение кривых отказа тренда по переходам qualified-trend
- 2014Диапазон lookback, двухлаговый сглаживатель и исполнения на следующем баре
- 2014Построение стохастика MESA с roofing-фильтром и фильтрами SuperSmoother
- 2016Построение спектральных тепловых карт для доминирующих рыночных циклов