1984выпуск C061-16
Построение прогноза максимальной энтропии по выбранному lookback
Конструкция спектра максимальной энтропии оценивает, сколько прогнозных коэффициентов оставить и какова их величина, по выбранному пользователем окну упорядоченных цен, объёма или ширины рынка. Результат — авторегрессионная траектория с расширяющимися вероятностными границами, поэтому длина данных, степень фильтра и выбор порядка остаются видимыми как модель.
- Число и величина коэффициентов оцениваются только по выбранной длине данных, и это окно трактуется как весь процесс, который экстраполируется.
- Фильтр скользящего среднего и шаг ресемплинга предшествуют авторегрессионному предиктору, поэтому интервал выборки и порядок — явные решения конструкции.
- Lookback, в котором смешаны длительное снижение и длительный рост, трактуется так, будто оба режима остаются равновероятными, и вероятностные границы тогда быстро расширяются.
- Автоматический режим выводит массив final-prediction-error, чтобы можно было проверить порядок с минимальной ошибкой, почти равные значения или потребность в большем объёме данных.
Окно и есть процесс
Конструкция принимает выбранную пользователем историческую длину и оценивает и сколько прогнозных коэффициентов использовать, и их величины только по этому окну. Длина данных трактуется как весь процесс, который конструкция будет экстраполировать.
Ту же спектральную процедуру можно применить к open, high, low, close, объёму, открытому интересу или производным рядам, таким как RSI или TRIX. Реализация запрашивает длину данных от 4 до 230 наблюдений. В разобранном примере дневных закрытий использовалась 21 неделя.
Фильтр, ресемплинг и порядок
Метод представляет собой прогноз в стиле ARMA. Фильтр скользящего среднего и D-точечный ресемплинг предшествуют авторегрессионному предиктору порядка M, а ширина полос следует формулам ошибки прогноза Box-Jenkins.
Дифференцирование предлагается как одношаговое преобразование моментума, но не является значением по умолчанию, потому что оно переоценивает короткие циклы и убирает длинные циклы и основные тренды. Конструкция по умолчанию оставляет ряд без дифференцирования.
Как автоматический режим делает выбор видимым
Автоматический режим перебирает интервал выборки и максимальный порядок, затем выводит массив final-prediction-error, чтобы можно было проверить порядок с минимальной ошибкой, почти равные значения или потребность в большем объёме данных.
Наложение и полосы
Наложение прогноза начинается с последней даты минус длина выборки, использованная для усреднения истории. Пользователь выбирает доверительные полосы 95 процентов или 99.5 процентов как вероятностные границы вокруг проецируемой траектории.
Когда на входе дневные закрытия, построенные полосы рисуются так, чтобы покрыть полный диапазон от максимума до минимума, а не ошибку только по закрытиям. Lookback, в котором смешаны длительное снижение и длительный рост, трактуется так, будто оба режима остаются равновероятными, и вероятностные границы тогда быстро расширяются.
Синтетическая проверка спектра
На синтетическом ряде из тренда плюс две синусоиды плюс шум низкого уровня оптимизатор выбрал D равным 4 и M равным 6. Логарифмический спектр показал низкочастотный пик тренда плюс два синусоидальных пика после подавления шума.
Логарифмический спектр максимальной энтропии синтетического тестового ряда (D=4, M=6)
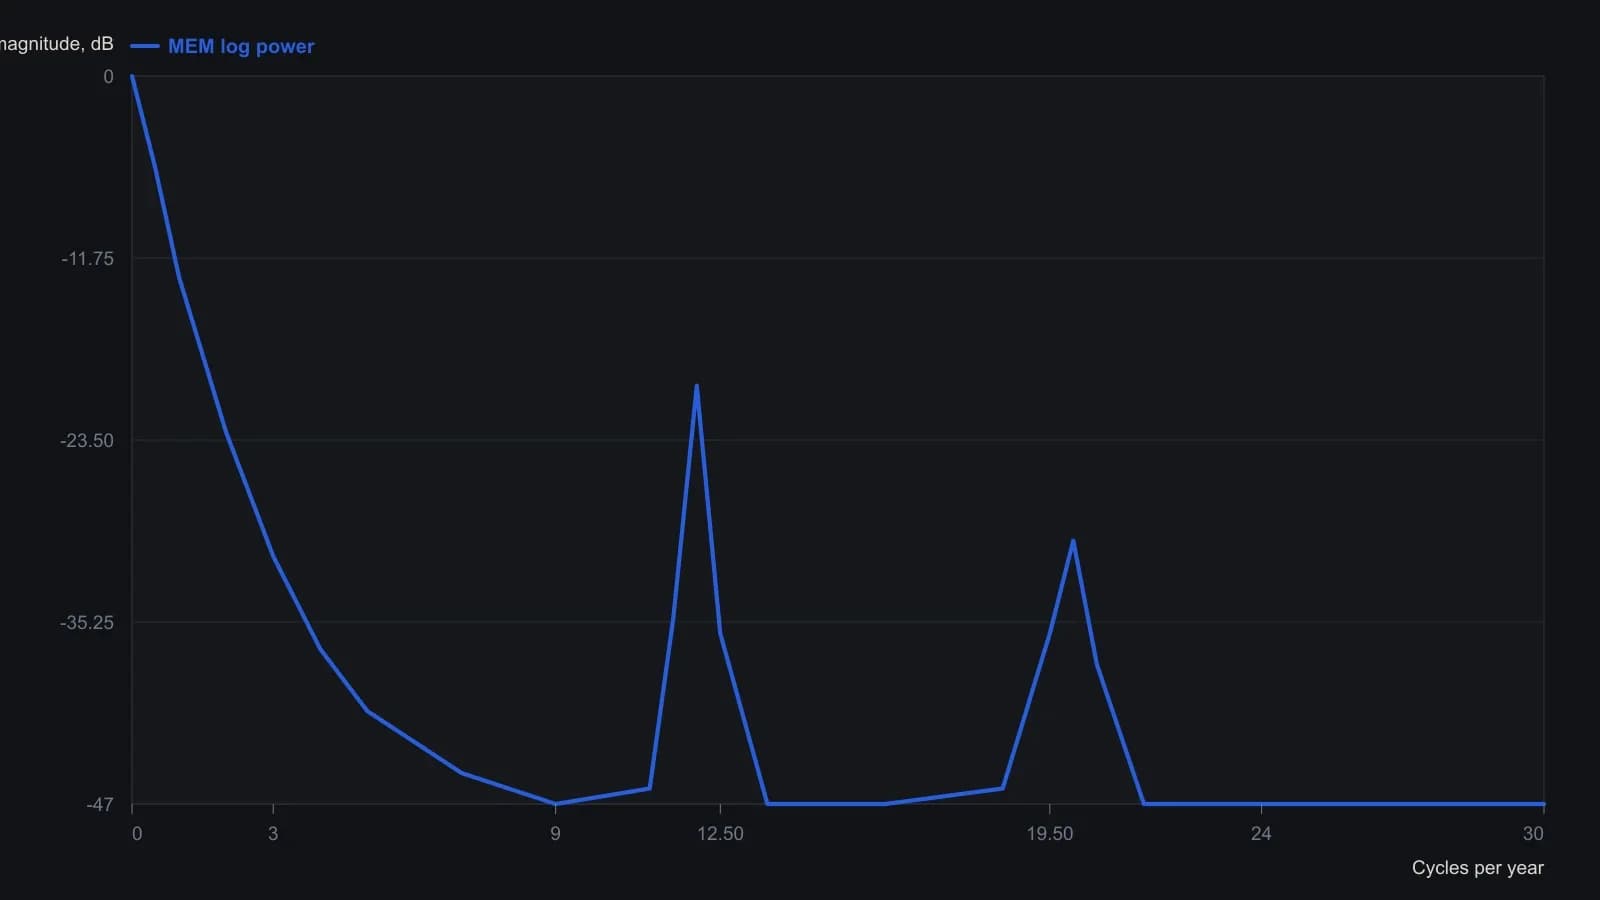
Минимизация конечной ошибки предсказания (FPE) на синтетическом ряде (линейный тренд, две синусоиды, слабый гауссов шум) выбрала интервал прореживания D=4 и порядок максимальной энтропии M=6. Частотная ось сжата в D раз, поэтому график заканчивается около 31 цикла в год при 250 отсчётах в год. Величины приблизительные; скан не поддерживает десятые доли децибела.
Все разборы дорожки · 28 разборов
- 1984Построение спектров максимальной энтропии для прогнозов по доминирующему циклу
- 1984Как построить циклическую модель максимальной энтропии
- 1984Построение прогноза максимальной энтропии по выбранному lookback
- 1985Построение полуцикловых и полноцикловых средних, зафиксированных на периоде
- 1986Почему окна Фурье ограничивают разрешение доминантного цикла
- 1987Сборка циклических прогнозов максимальной энтропии на коротком lookback
- 1988Почему подогнанный доминантный цикл — это не прогноз
- 1989Оценка циклических характеров товарных контрактов с помощью спектральных гистограмм
- 1989Оценка прогнозов цикла на следующую сессию со стопами
- 1989Построение трейлинг-стопов по волатильности с учётом возраста цикла
- 1990Канальный шлюз сигнал/шум для прогнозов доминирующего цикла
- 1990Погодовой аудит личности доминантного цикла
- 1991Циклический вход из зафиксированной фазы доминирующего цикла
- 1992Состояния стационарности на синхронизированных спектральных контурах фьючерсов
- 1997Скрытые допущения о горизонте в показаниях доминантного цикла
- 1997Когда рыночные циклы отсутствуют чаще, чем присутствуют
- 1997Спектральный оценщик, который подстраивает индикаторы под измеренный цикл
- 2000Построение Hilbert dominant cycle и уточнение методом maximum-entropy
- 2000Переключайте индикаторы тренда и цикла после теста пребывания на половине цикла
- 2000Построение трендового фильтра со сквелчем по доминантному циклу
- 2000Фазорные дисплеи для построения доминирующего цикла
- 2002Линия тренда с малым лагом из эллиптического фильтра и режекторов доминирующего цикла
- 2004Спектральные пики — диагностика режима, а не прогнозы
- 2004Построение осциллятора со сжимающим последним каскадом
- 2013Построение кривых отказа тренда по переходам qualified-trend
- 2014Диапазон lookback, двухлаговый сглаживатель и исполнения на следующем баре
- 2014Построение стохастика MESA с roofing-фильтром и фильтрами SuperSmoother
- 2016Построение спектральных тепловых карт для доминирующих рыночных циклов