1989выпуск C051-5
Оценка прогнозов цикла на следующую сессию со стопами
Спектральный сигнал на следующую сессию можно оценить дважды: сначала — совпадает ли проецируемый наклон с движением кэш-индекса от закрытия до закрытия, затем — описывает ли тот же сигнал после пропуска по низкому содержанию и стопа на открытии путь фьючерса от открытия до закрытия.
- Направление на следующую сессию бралось из наклона короткого проецируемого пути, а не из удержания на половину цикла на пике или во впадине.
- Направление кэш-индекса от закрытия до закрытия и результаты фьючерса от открытия до закрытия оценивались как отдельные тесты, потому что верный сигнал по индексу не всегда совпадал с фьючерсной сессией.
- Низкое спектральное содержание и предупреждения о плохом разрешении удерживали направленный сигнал, а стоп-лосс фиксировал лимит от открытия до неблагоприятного экстремума вместо закрытия.
- Добавление издержек и стопа меняло число учтённых выигрышей, когда небольшое верное движение сессии не покрывало издержки или ранний стоп отличался от удержания до закрытия.
Два теста для одного спектрального сигнала
Оцениваемая конструкция считывала направление на следующую сессию из спектра максимальной энтропии последних наблюдений и короткого проецируемого продолжения этого пути. Восстановленный цикл или набор циклов рассматривался как доминирующий цикл для следующего интервала, поэтому наклон проецируемого пути можно было считать меткой лонг или шорт только для следующей сессии.
Редакторское прочтение: рассматривайте эту метку как два теста, а не как один. Сначала спросите, совпадает ли проецируемый наклон с движением кэш-индекса от закрытия до закрытия. Затем спросите, описывает ли тот же сигнал после пропуска по низкому содержанию и стопа на открытии путь фьючерса от открытия до закрытия.
Как формировалась метка на следующую сессию
Спектр максимальной энтропии — это спектр с коротким lookback упорядоченных наблюдений, используемый для восстановления циклов в окне и проекции краткого пути продолжения. После синтетической проверки наклон этой проецируемой кривой рассматривался как сигнал лонг или шорт на следующую сессию, а не как удержание на половину цикла от пика или впадины.
Рабочая выборка представляла собой скользящий lookback, обновляемый каждый вечер. Следующая сессия помечалась как лонг, шорт или позднее как no-trade. Направление на следующую сессию означало вход на открытии и выход на закрытии, если не вмешивался пропуск или стоп.
Синтетическая проверка до рыночных данных
До использования рыночных данных тот же спектр проверялся на составном синтетическом ряде, построенном из синусоид со сдвигом фазы и с дрейфующими периодами и амплитудами. Только после этой проверки наклон проецируемого пути считывался как направление на следующую сессию.
Кэш от закрытия до закрытия против фьючерса от открытия до закрытия
Направление кэш-индекса от закрытия до закрытия оценивалось отдельно от результатов фьючерса от открытия до закрытия. Верный сигнал по индексу не всегда совпадал с фьючерсной сессией. Это расхождение — проскальзывание индекс–фьючерс: верный сигнал по кэш-индексу от закрытия до закрытия перестаёт совпадать с движением фьючерса от открытия до закрытия из-за сдвигов премии или гэпов на открытии.
Фильтр пропуска и стоп на открытии
Низкое спектральное содержание и предупреждения о плохом разрешении использовались как фильтр содержания цикла. Этим дням не присваивалось направление на следующую сессию.
Столбец стоп-лосса сравнивал путь от открытия до неблагоприятного экстремума с лимитом. При срабатывании этот лимит фиксировался как результат дня вместо закрытия. Стоп-лосс здесь — заранее заданный лимит от открытия до неблагоприятного экстремума, который закрывает внутрисессионную позицию с фиксированным убытком вместо удержания до закрытия.
Почему менялось число учтённых выигрышей
Добавление издержек и стопа меняло число учтённых выигрышей. Небольшое верное движение сессии могло не покрыть издержки, а ранний стоп мог отличаться от удержания до закрытия. Редакторское прочтение: тест направления кэш-индекса и путь фьючерса после пропуска, стопа и издержек отвечают на разные вопросы об одном и том же спектральном сигнале.
Попадания наклона MESA на следующей сессии после отсева по содержанию
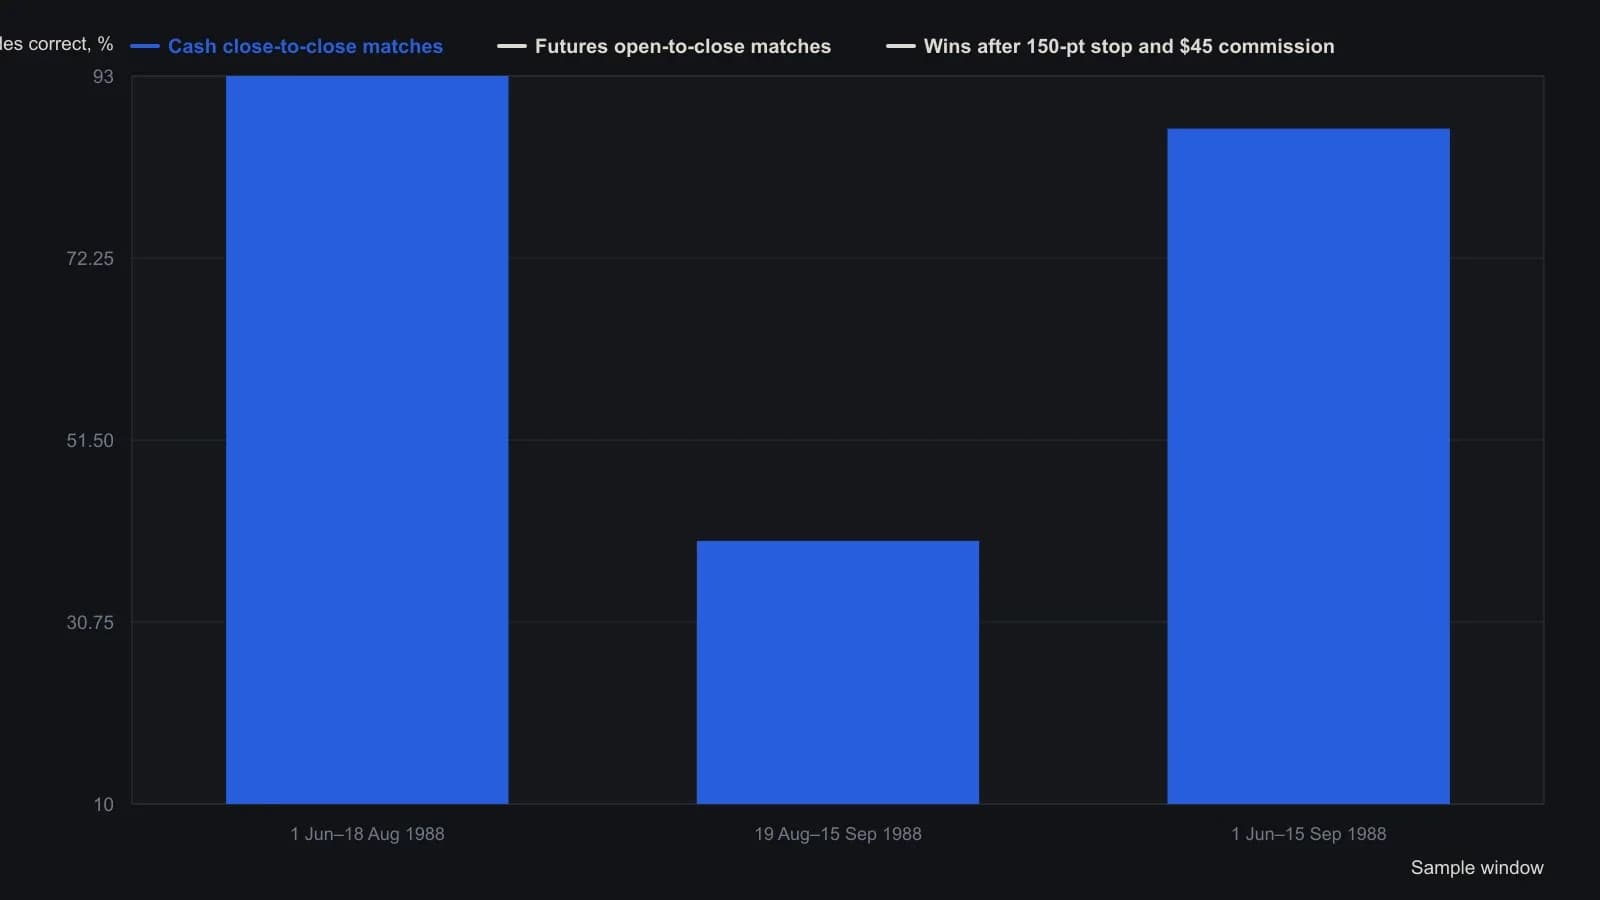
MESA рассчитывалась по последним 60 закрытиям наличного S&P 500. Сессии, отмеченные низким спектральным содержанием или плохим разрешением, пропускались. Столбец стопов использует лимит в 150 пунктов от открытия фьючерса и комиссию $45.
Все разборы дорожки · 28 разборов
- 1984Построение спектров максимальной энтропии для прогнозов по доминирующему циклу
- 1984Как построить циклическую модель максимальной энтропии
- 1984Построение прогноза максимальной энтропии по выбранному lookback
- 1985Построение полуцикловых и полноцикловых средних, зафиксированных на периоде
- 1986Почему окна Фурье ограничивают разрешение доминантного цикла
- 1987Сборка циклических прогнозов максимальной энтропии на коротком lookback
- 1988Почему подогнанный доминантный цикл — это не прогноз
- 1989Оценка циклических характеров товарных контрактов с помощью спектральных гистограмм
- 1989Оценка прогнозов цикла на следующую сессию со стопами
- 1989Построение трейлинг-стопов по волатильности с учётом возраста цикла
- 1990Канальный шлюз сигнал/шум для прогнозов доминирующего цикла
- 1990Погодовой аудит личности доминантного цикла
- 1991Циклический вход из зафиксированной фазы доминирующего цикла
- 1992Состояния стационарности на синхронизированных спектральных контурах фьючерсов
- 1997Скрытые допущения о горизонте в показаниях доминантного цикла
- 1997Когда рыночные циклы отсутствуют чаще, чем присутствуют
- 1997Спектральный оценщик, который подстраивает индикаторы под измеренный цикл
- 2000Построение Hilbert dominant cycle и уточнение методом maximum-entropy
- 2000Переключайте индикаторы тренда и цикла после теста пребывания на половине цикла
- 2000Построение трендового фильтра со сквелчем по доминантному циклу
- 2000Фазорные дисплеи для построения доминирующего цикла
- 2002Линия тренда с малым лагом из эллиптического фильтра и режекторов доминирующего цикла
- 2004Спектральные пики — диагностика режима, а не прогнозы
- 2004Построение осциллятора со сжимающим последним каскадом
- 2013Построение кривых отказа тренда по переходам qualified-trend
- 2014Диапазон lookback, двухлаговый сглаживатель и исполнения на следующем баре
- 2014Построение стохастика MESA с roofing-фильтром и фильтрами SuperSmoother
- 2016Построение спектральных тепловых карт для доминирующих рыночных циклов