1984выпуск C011-10
Построение спектров максимальной энтропии для прогнозов по доминирующему циклу
Спектр максимальной энтропии строится по линейному предиктору, чтобы последующие краткосрочные прогнозы оставались согласованными с пиками доминирующего цикла. Построение означает выбор порядка модели, сверку этих пиков с анализом Фурье и отбрасывание помех до того, как прогнозу будет позволено унаследовать цикл.
- Один и тот же линейный предиктор и оценивает спектр данных, и формирует адаптивные краткосрочные прогнозы, которые должны оставаться согласованными с пиками доминирующего цикла.
- Порядок модели — центральный конструктивный выбор, потому что число спектральных пиков составляет примерно половину числа коэффициентов: слишком малый порядок пропускает циклы, а слишком большой может добавить пики, которых нет в наблюдениях.
- Анализ Фурье — конструктивная проверка положения пиков. Для прогнозирования сигналом считаются только самые низкочастотные пики вблизи доминирующего цикла, те, что лежат в пределах 15 дБ.
- Если появляются лишние пики, конструктор может оставить локальный минимум ошибки конечного предсказания или усреднить отсчёты, чтобы сохранённый спектр удерживал форму доминирующего цикла при меньшем числе шумовых пиков.
Две задачи в одном построении
Метод построен так, чтобы одновременно решать две задачи: оценивать спектр данных и формировать адаптивные краткосрочные прогнозы, которые остаются согласованными с доминирующими циклами, найденными как спектральные пики.
Спектр максимальной энтропии — это спектр, построенный по коэффициентам линейного предсказания, выбранным так, чтобы минимизировать ошибку прогноза и при этом добавлять к наблюдаемому ряду как можно меньше дополнительной структуры. Доминирующий цикл — это самые сильные низкочастотные спектральные пики, сохранённые как сигнал, которому последующие прогнозы и длины фильтров обязаны следовать.
Линейный предиктор как общий механизм
Построение предполагает, что текущее наблюдение равно линейной комбинации M прошлых значений плюс остаток. Коэффициенты выбираются так, чтобы минимизировать квадрат ошибки предсказания и, в обычных алгоритмах, сумму прямых и обратных остатков.
После оценки коэффициентов спектр вычисляется по этим коэффициентам. Многошаговые прогнозы формируются рекурсивно: более ранние предсказания подаются обратно в тот же линейный предиктор.
Каналы тренда вокруг точечного прогноза
Канал тренда — это верхняя и нижняя полосы вокруг рекурсивного точечного прогноза. Полосы строятся прибавлением и вычитанием удвоенного квадратного корня из дисперсии ошибки n-шагового прогноза вокруг точечного прогноза; это описывается как 95-процентный интервал. Предобработка, которой приглушают торговый шум, добавляет ещё один член дисперсии.
Порядок модели как главный проектный выбор
Порядок модели — это число лаговых коэффициентов в предикторе. Число спектральных пиков составляет примерно половину числа коэффициентов, поэтому выбор управляет и разрешением, и риском ложных пиков.
Слишком малый порядок пропускает циклы. Слишком большой порядок может добавить пики, которых нет в наблюдениях.
Оценка кандидатных порядков
Порядки от 1 до меньшего из половины длины выборки или 25 оцениваются по ошибке конечного предсказания. Это правило пересчитывает среднеквадратическую одношаговую ошибку с учётом длины выборки и числа коэффициентов, чтобы конструктор мог сравнивать кандидатные модели, используя FPE(M)=(N+M)*P(M)/(N-M).
Теория выбирает минимум ошибки конечного предсказания. На практике можно оставить локальный минимум, который сохраняет задуманный спектр сигнала.
Итоговая ошибка прогноза по порядку модели MEM
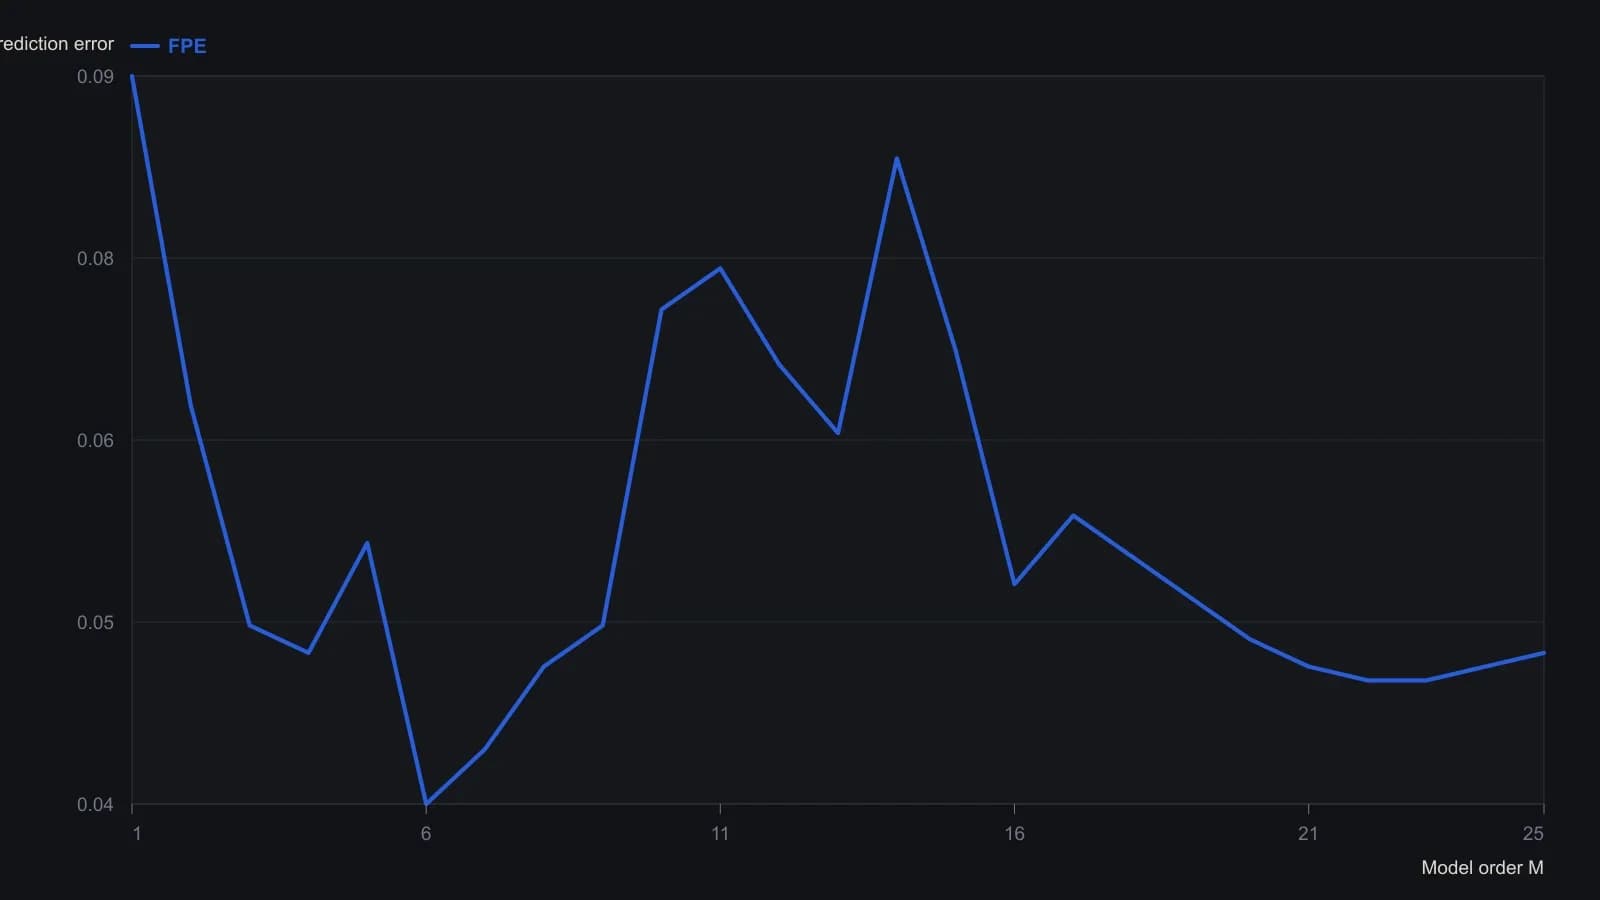
Источник вычисляет FPE(M)=(N+M)*P(M)/(N-M) для каждого порядка от 1 до 25 и считает впадину пригодной только если ошибка не растёт как минимум на двух порядках с каждой стороны. Оцифровано с грубого скана, поэтому отсчёты FPE приблизительны с точностью около 0.005.
Какие пики прогнозу позволено унаследовать
Для прогнозирования сигналом считаются только самые низкочастотные пики вблизи доминирующего цикла. Это пики в пределах 15 дБ, а самый низкочастотный пик трактуется как преобладающий тренд. Остальные пики трактуются как помехи.
Анализ Фурье как конструктивная проверка
Анализ Фурье рассматривается как обязательный инструмент сравнения, потому что спектр максимальной энтропии описывается как более гибкий в адаптации и отображении, но при этом всё равно сверяется с положениями пиков Фурье на том же ряду.
Анализ Фурье — классическая оценка спектра, используемая как конструктивная проверка того, согласуются ли пики максимальной энтропии по частоте и, более свободно, по относительной силе с независимым преобразованием того же ряда.
Снижение порядка и усреднение отсчётов
На 57-недельном ряде локальные минимумы ошибки конечного предсказания появились при порядках 6 и 16. Спектр порядка 16 разрешил два значимых низкочастотных пика плюс шумовые пики выше 7 циклов в год, и эти частоты в целом совпали со спектром Фурье тех же данных.
Двухточечное усреднение сократило ряд до 28 наблюдений с минимумами ошибки конечного предсказания при порядках 2 и 8. Усреднённый спектр порядка 8 сохранил форму доминирующего цикла при меньшем числе шумовых пиков и был выбран для прогнозирования, по-прежнему охватывая 16 недель лагов.
Все разборы дорожки · 28 разборов
- 1984Построение спектров максимальной энтропии для прогнозов по доминирующему циклу
- 1984Как построить циклическую модель максимальной энтропии
- 1984Построение прогноза максимальной энтропии по выбранному lookback
- 1985Построение полуцикловых и полноцикловых средних, зафиксированных на периоде
- 1986Почему окна Фурье ограничивают разрешение доминантного цикла
- 1987Сборка циклических прогнозов максимальной энтропии на коротком lookback
- 1988Почему подогнанный доминантный цикл — это не прогноз
- 1989Оценка циклических характеров товарных контрактов с помощью спектральных гистограмм
- 1989Оценка прогнозов цикла на следующую сессию со стопами
- 1989Построение трейлинг-стопов по волатильности с учётом возраста цикла
- 1990Канальный шлюз сигнал/шум для прогнозов доминирующего цикла
- 1990Погодовой аудит личности доминантного цикла
- 1991Циклический вход из зафиксированной фазы доминирующего цикла
- 1992Состояния стационарности на синхронизированных спектральных контурах фьючерсов
- 1997Скрытые допущения о горизонте в показаниях доминантного цикла
- 1997Когда рыночные циклы отсутствуют чаще, чем присутствуют
- 1997Спектральный оценщик, который подстраивает индикаторы под измеренный цикл
- 2000Построение Hilbert dominant cycle и уточнение методом maximum-entropy
- 2000Переключайте индикаторы тренда и цикла после теста пребывания на половине цикла
- 2000Построение трендового фильтра со сквелчем по доминантному циклу
- 2000Фазорные дисплеи для построения доминирующего цикла
- 2002Линия тренда с малым лагом из эллиптического фильтра и режекторов доминирующего цикла
- 2004Спектральные пики — диагностика режима, а не прогнозы
- 2004Построение осциллятора со сжимающим последним каскадом
- 2013Построение кривых отказа тренда по переходам qualified-trend
- 2014Диапазон lookback, двухлаговый сглаживатель и исполнения на следующем баре
- 2014Построение стохастика MESA с roofing-фильтром и фильтрами SuperSmoother
- 2016Построение спектральных тепловых карт для доминирующих рыночных циклов