2000выпуск C091-3
Построение трендового фильтра со сквелчем по доминантному циклу
Трендовый фильтр можно собрать, восстановив период доминантного цикла по упорядоченным ценам и сравнив этот период с фиксированным порогом сквелча. Вентиль присваивает метку режима тренда или режима цикла по этому единственному тесту, а не по мощности аналоговых частотных полос.
- Эпизод тренда трактуется как длиннопериодный низкочастотный цикл, тогда как режим цикла имеет более короткий период и более полные колебания внутри того же окна наблюдения.
- Прецизионные низкочастотные фильтры остались неиспользованными, потому что ошибка округления делала их неустойчивыми, поэтому конструкция не сравнивает мощность низкополосного и высокополосного фильтров.
- Измеренная длина доминантного цикла сравнивается с фиксированным порогом сквелча: более длинный период помечается как режим тренда, а более короткий период помечается как режим цикла.
- Начальный порог в 20 баров, описанный примерно как месячный цикл при дневной выборке, можно снизить, чтобы метки режима тренда появлялись раньше, держались дольше и в итоге могли покрыть почти каждый бар.
Два прочтения одного и того же окна
Эпизод тренда можно трактовать как длиннопериодный низкочастотный цикл. Эпизод режима цикла имеет более короткий период и поэтому больше полных колебаний внутри того же окна наблюдения.
Maximum entropy spectrum analysis — семейство моделей, в котором находится эта конструкция измерения периода. Это спектральный оценщик для восстановления циклической структуры по упорядоченным наблюдениям цены, объёма или широты рынка. Величина, передаваемая дальше, — доминантный цикл: оценённая длина самой сильной циклической компоненты в упорядоченном ценовом ряде.
Почему тестом не стала мощность аналоговых полос
Прецизионные низкочастотные фильтры, предназначенные для выделения трендовой энергии, оказались непригодны в обычном торговом ПО, потому что ошибка округления делала эти фильтры неустойчивыми. Прямое сравнение мощности низкополосного и высокополосного фильтров не использовалось.
Измеренная длина доминантного цикла трактуется как косвенный показатель того, где находится спектральная активность. Длинный период означает, что большая часть активности приходится на низкую частоту. Короткий период означает, что большая часть активности приходится на более высокую частоту.
Сборка трендового фильтра как одного вентиля
Трендовый фильтр — это сконструированный вентиль, который присваивает режим тренда или режим цикла в зависимости от того, длиннее или короче измеренный доминантный цикл выбранного порога. Сконструированный тест сравнивает этот измеренный период с фиксированным отсечением по числу баров, порогом сквелча, и помечает ряд как режим тренда, когда период длиннее порога, и как режим цикла, когда он короче.
Порог в 20 баров предлагается как начальное значение. Это начальное значение описывается примерно как месячный цикл при дневной выборке.
Период доминирующего цикла Гильберта против порога подавления 20 баров
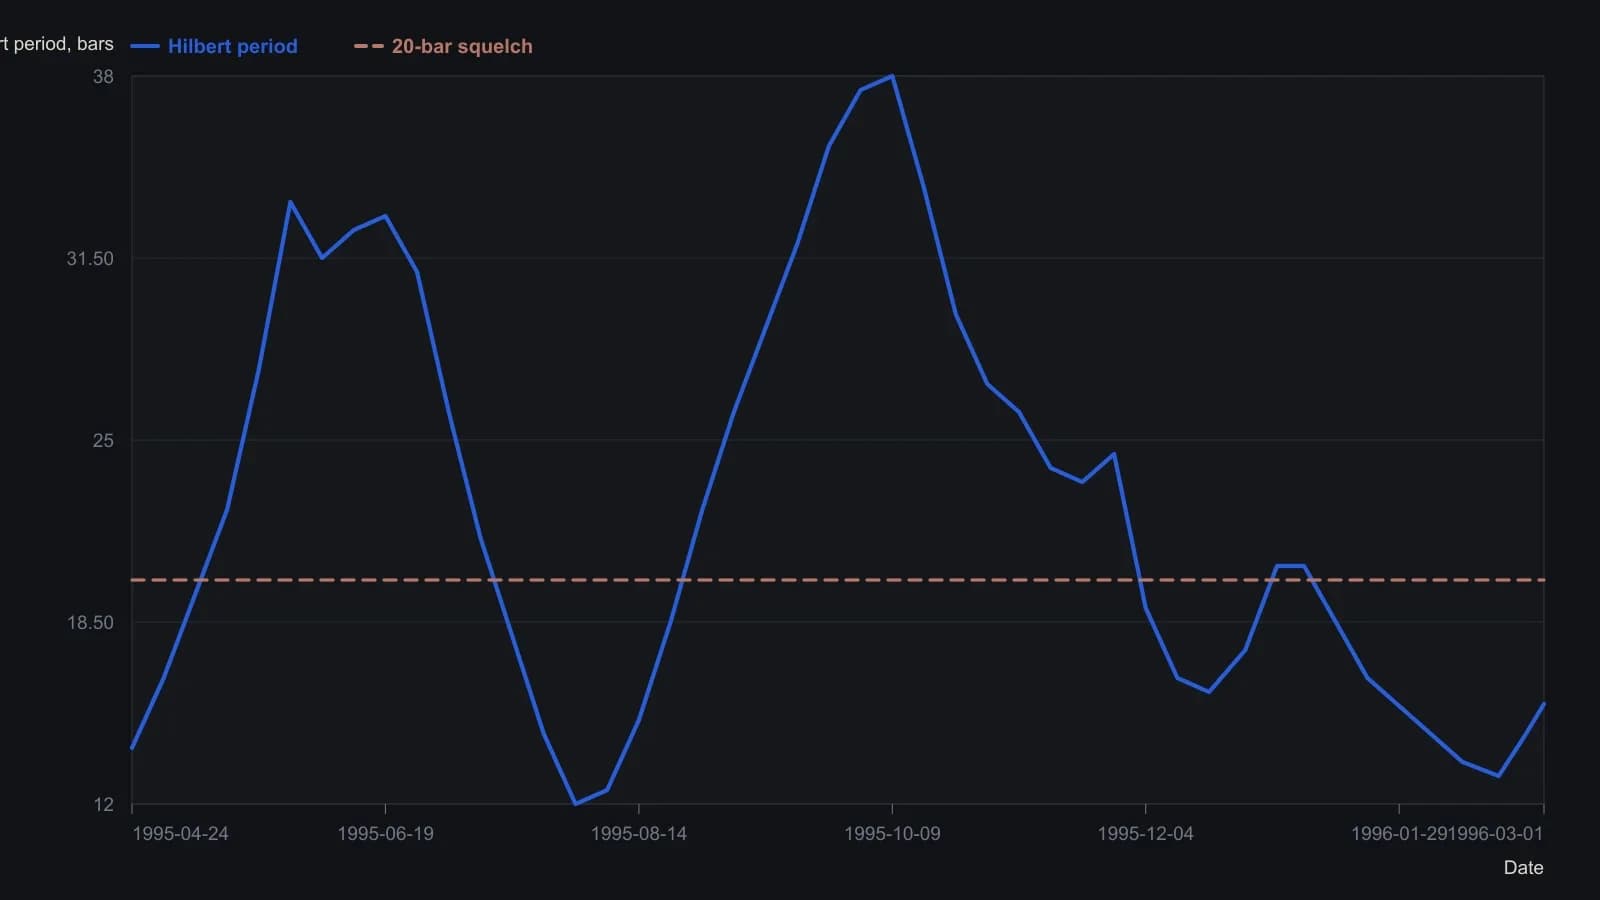
Дневные бары с late April 1995 по 1 March 1996. Периоды — приблизительные отсчёты с растра; статья фиксирует порог подавления Figure 1 на 20 барах и приводит последний период Гильберта как 15.57.
Что добавляет реализация
Реализация повторно использует уже существующий оценщик периода доминантного цикла. Она добавляет только сравнение с порогом и цветовую разметку баров, которая отмечает режим цикла, когда период ниже порога, и режим тренда, когда период выше.
Как более низкий порог открывает вентиль
Снижение порога с 20 баров до 15 баров приводит к тому, что метки режима тренда появляются раньше и удерживаются на более длинном отрезке баров. Дальнейшее снижение порога может классифицировать почти каждый бар как режим тренда, что конструкция трактует как эквивалент полностью открытого шумового вентиля.
Все разборы дорожки · 28 разборов
- 1984Построение спектров максимальной энтропии для прогнозов по доминирующему циклу
- 1984Как построить циклическую модель максимальной энтропии
- 1984Построение прогноза максимальной энтропии по выбранному lookback
- 1985Построение полуцикловых и полноцикловых средних, зафиксированных на периоде
- 1986Почему окна Фурье ограничивают разрешение доминантного цикла
- 1987Сборка циклических прогнозов максимальной энтропии на коротком lookback
- 1988Почему подогнанный доминантный цикл — это не прогноз
- 1989Оценка циклических характеров товарных контрактов с помощью спектральных гистограмм
- 1989Оценка прогнозов цикла на следующую сессию со стопами
- 1989Построение трейлинг-стопов по волатильности с учётом возраста цикла
- 1990Канальный шлюз сигнал/шум для прогнозов доминирующего цикла
- 1990Погодовой аудит личности доминантного цикла
- 1991Циклический вход из зафиксированной фазы доминирующего цикла
- 1992Состояния стационарности на синхронизированных спектральных контурах фьючерсов
- 1997Скрытые допущения о горизонте в показаниях доминантного цикла
- 1997Когда рыночные циклы отсутствуют чаще, чем присутствуют
- 1997Спектральный оценщик, который подстраивает индикаторы под измеренный цикл
- 2000Построение Hilbert dominant cycle и уточнение методом maximum-entropy
- 2000Переключайте индикаторы тренда и цикла после теста пребывания на половине цикла
- 2000Построение трендового фильтра со сквелчем по доминантному циклу
- 2000Фазорные дисплеи для построения доминирующего цикла
- 2002Линия тренда с малым лагом из эллиптического фильтра и режекторов доминирующего цикла
- 2004Спектральные пики — диагностика режима, а не прогнозы
- 2004Построение осциллятора со сжимающим последним каскадом
- 2013Построение кривых отказа тренда по переходам qualified-trend
- 2014Диапазон lookback, двухлаговый сглаживатель и исполнения на следующем баре
- 2014Построение стохастика MESA с roofing-фильтром и фильтрами SuperSmoother
- 2016Построение спектральных тепловых карт для доминирующих рыночных циклов