2013выпуск C1210-17
Спреды доходностей как страновой контекст режима рынка акций
Двухсрочный спред доходностей государственных облигаций может путешествовать как переносимая метка рыночного режима. Прежде чем эта метка окрасит долгосрочное прочтение рынка акций, ей всё ещё нужно пройти через локальные полосы уплощения, лаги трансмиссии и сырьевые или фондинговые особенности.
- Спред доходностей, доходность длинных государственных облигаций минус доходность коротких государственных облигаций, используется как гибкий прокси наклона, потому что строгое определение «все растут» или «все падают» часто неприменимо.
- Обзор по пяти странам использовал базовую пару сроков 1 год / 10 лет либо пару 2 года / 10 лет там, где официальные годовые доходности не публиковались, и затем читал локальные полосы уплощения, а не один переключатель инверсии.
- Полоса плоской кривой между 0 и 0.5 может выступать заменой уплощения там, где полностью отрицательная кривая формируется редко, но само по себе уплощение не рассматривалось как таймер входа или выхода.
- Связь кривой и рынка акций — это косвенный индикатор режима. Отрицательные кривые могут сосуществовать с растущими акциями, а сырьевые или политические лаги могут задерживать локальный отклик.
Гибкий прокси наклона кривой
Строгое определение наклона кривой как «все растут» или «все падают» часто неприменимо. Крайние сроки могут ломать картину, а одинаковые доходности по всем тенорам почти никогда не наблюдаются. Поэтому спред доходностей, доходность длинных государственных облигаций минус доходность коротких государственных облигаций, используется как гибкий числовой заменитель общего наклона кривой.
Редакторское прочтение: горбатая кривая, с подавленными короткими и длинными доходностями и заметно более высоким промежуточным сегментом, — одна из редких форм, которая может испортить метку наклона всей кривой даже тогда, когда у двухсрочной пары знак всё ещё однозначен.
Как помечается положительная или отрицательная кривая
Трёхмесячный/10-летний государственный спред формируется вычитанием трёхмесячной доходности из 10-летней доходности. Результат выше нуля помечается как положительная кривая и трактуется как восходящая даже тогда, когда дальние крылья кривой неидеальны. Результат ниже нуля помечается как отрицательная кривая и трактуется как инвертированная даже тогда, когда падают не все сроки.
Базовая пара сроков по пяти странам
Обзор по пяти странам использовал официальные доходности центральных банков США, Великобритании, Германии, Канады и Австралии. Базовой парой сроков были годовая и 10-летняя доходности на первых трёх рынках. Канада и Австралия использовали двухлетнюю и 10-летнюю пару, потому что официальные годовые доходности не публиковались.
Локальные лаги в США, Канаде и Германии
В США годовой/10-летний спред оставался отрицательным многолетними отрезками в конце 1960-х, в 1970-х и в начале 1980-х. Он снова стал отрицательным в 1989 перед откатом рынка акций 1990 года, упал почти до -0.5% весной 2000 и снова стал отрицательным в начале 2006.
Двухлетний/10-летний спред Канады уже был отрицательным в 2007, однако локальный индекс акций напечатал новый максимум в 2008, прежде чем снизиться. Этот разрыв трактовался как длинный и связанный с сырьём лаг между сигналом кривой и реакцией рынка акций.
В Германии годовой/10-летний спред опустился ниже 0.5 в 2000 и 2007. Эти уплощения совпали с крупными снижениями рынка акций на рынке, где полностью отрицательная кривая формировалась с трудом.
Полоса плоской кривой как замена
По пяти странам исторические значения между 0 и 0.5 по годовому/10-летнему или двухлетнему/10-летнему спреду трактовались как полоса плоской кривой. Плоская кривая описывалась как способная замещать отрицательную кривую, когда инверсия редка. Эта замена уплощения — околонулевой предупреждающий прокси на рынках, где полностью отрицательная кривая формируется редко.
Двухлетний/10-летний спред Австралии держался около нуля в течение 2005 и 2006 и лишь позже стал отрицательным. Индекс акций оставался выше своей 200-дневной простой скользящей средней на протяжении большей части периода с середины 2003 до середины 2007, поэтому само по себе уплощение не рассматривалось как таймер входа или выхода.
Немецкий спред доходностей 1 год/10 лет относительно полосы уплощения 0.5
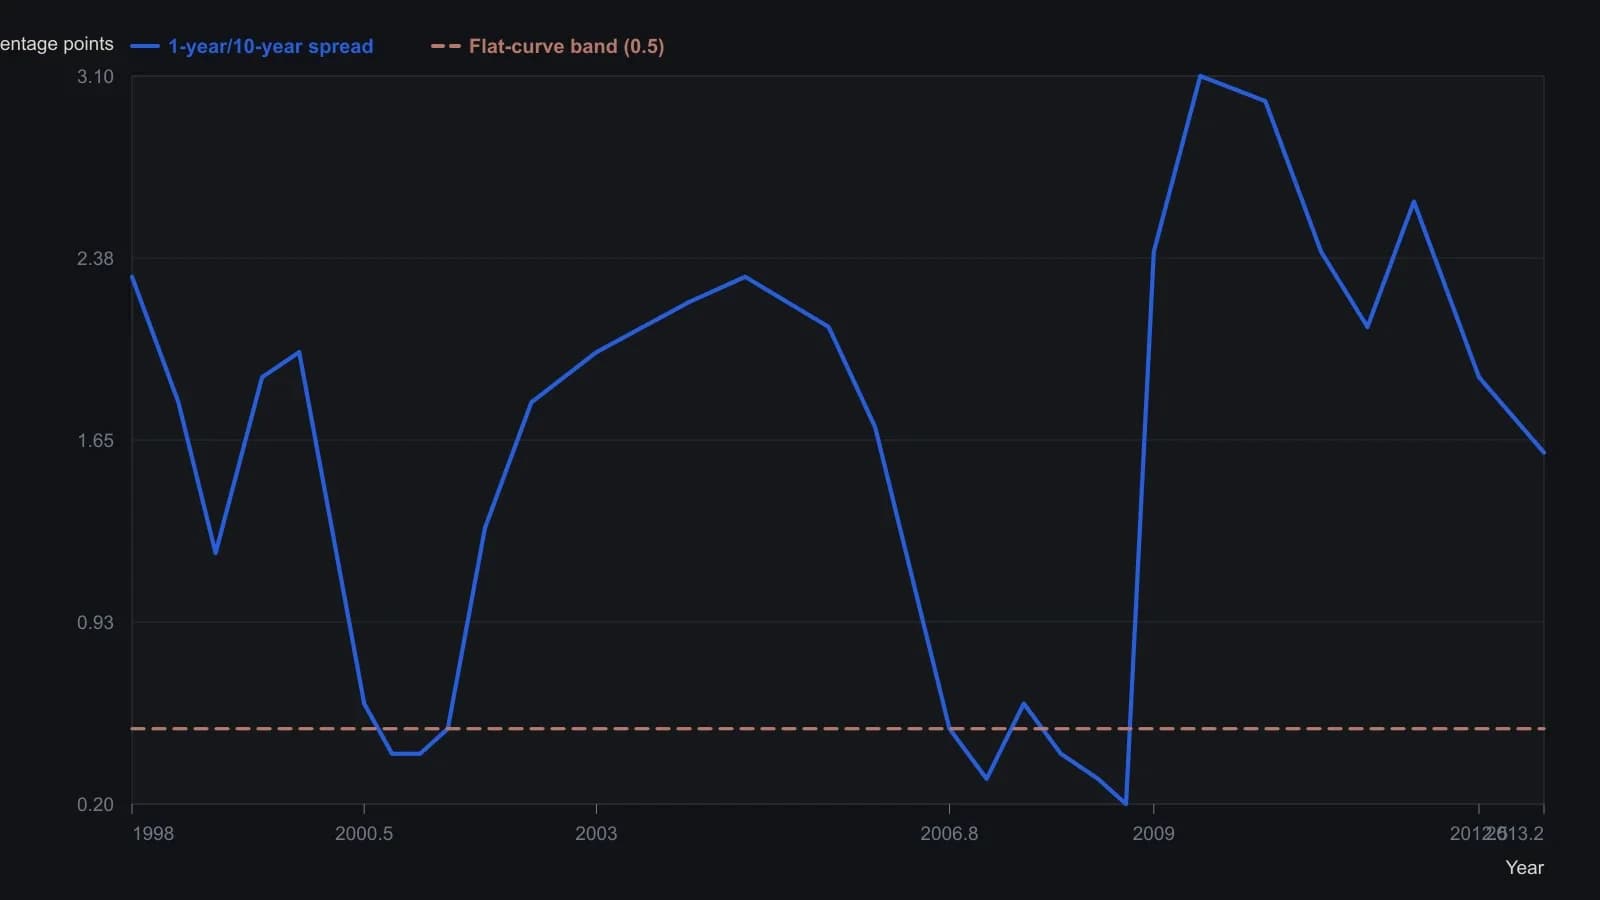
Siligardos трактует значения между 0 и 0.5 по спреду 1 год/10 лет (или 2 года/10 лет) как плоскую кривую в пяти странах, которые он изучает. Краткие провалы ниже нуля в конце 2007 отмечены на панели DAX, но слишком тонкие, чтобы оценить их величину по заливке спреда, поэтому здесь они не выдумываются.
Косвенная связь, а не правило тайминга
С начала 1985 до начала 1993 годовой/10-летний спред Великобритании был преимущественно отрицательным, в то время как локальный индекс акций рос. Рецессия 1990-92 также сочетала отрицательный спред с растущим рынком акций. Поэтому связь кривой и рынка акций трактовалась как косвенная и фильтровалась через то, как акции реагируют на каждое расширение или сжатие.
После того как краткосрочные ставки денежно-кредитной политики удерживались около нуля, отсутствие инвертированной кривой сочли недостаточным, чтобы исключить рецессию. Относительно плоская кривая по-прежнему рассматривалась как совместимая с серьёзным долгосрочным снижением рынка акций. Анализ кривой ограничили индикатором режима: долгосрочным средовым прочтением ожидаемого расширения или сжатия, а не самостоятельным триггером входа или выхода.
Все разборы дорожки · 33 разбора
- 1990Policy-auction-spread как недельный фильтр режима рынка акций
- 1992Электроэнергетика как контекст режима облигаций
- 1992Чтение доллара как проверка режима ставок
- 1992Оценка недельного межрыночного контекста для режимов рынка акций
- 1993Спецификация разрыва доходностей акций и облигаций как режима удержания или воздержания
- 1996Построение dual-gate входов в облигационный фонд по скачкам золота и серебра
- 1996Назовите режим до пробоя сектора
- 2002Падающие цены переворачивают подтверждение акций и облигаций
- 2003Четыре рукава на одной доске режимов: золотодобытчики, REIT, векселя и акции
- 2003Четыре валютных режима для иены, луни, фунта и австралийского доллара
- 2003Читайте золото через режим доллара, хедж-спред и стоп
- 2003Когда дефляция переворачивает карту акций и облигаций
- 2003Режимные доски товарных подгрупп и двойные средние
- 2003Чтение режима ликвидности, когда золото, облигации и акции растут вместе
- 2003Общий недельный чек-лист для четырёх страновых фондов
- 2004Size-and-style sleeves как недельная карта режима
- 2004Страновые закрытые фонды делили один чеклист средних и четыре режима
- 2004Снимок 2004 года по четырём парам: валютный режим долларового блока
- 2005Страновые фонды закрытого типа как сравнение недельных режимов
- 2005Недельные карты режимов для товарных подгрупп, взвешенных по производству
- 2005Четыре технологических рукава на одной недельной карте режимов
- 2006Австралийский доллар как фильтр сырьевого режима и тайминга
- 2008Скользящие средние на двойном листинге как тест режима толпы
- 2008Межрыночный контекст режима для одной сделки
- 2010Индекс доллара, кросс-курсы и сырьевой контекст для целей на форексе
- 2010Свечи сессий золота и серебра на форексе как контекст режима металлов
- 2012Режим кривой доходности и тайминг акций
- 2013Формы кривой доходности как контекст режима фондового рынка
- 2013Спреды доходностей как страновой контекст режима рынка акций
- 2016Кредитные спреды как фильтр режима кэш для акций
- 2016Летнее затишье — это ошибка контекста
- 2019Спреды финансового сектора как режимные сигналы вокруг глобального стейблкоина
- 2019Режим отрицательной доходности как межрыночный фильтр для акций