1992выпуск C101-5
Чтение доллара как проверка режима ставок
С конца 1987 по середину 1992 года фьючерсы на векселя и доллар двигались обратно друг другу, а фьючерсы на облигации позже показали тот же противоположный путь. Редакторское прочтение: рассматривайте валютный взгляд как проверку режима на горизонте недель–месяцев через policy-impulse, duration-confirmation и gold-lead, а не как самостоятельный график.
- Рассматривайте валютный взгляд как проверку режима на горизонте недель–месяцев: подтверждайте доллар по фьючерсам на казначейские векселя для policy-impulse, прежде чем читать индекс доллара отдельно.
- Ищите duration-confirmation во фьючерсах на казначейские облигации, потому что рынки ставок часто идут одним трендом, и тот же импульс должен проявиться дальше по кривой.
- Историческая запись показала bill-dollar-inverse с конца 1987 по середину 1992 года и bond-dollar-inverse с середины 1990 по середину 1992 года, причём несколько противоположных поворотных точек группировались по времени.
- Используйте policy-inflation-split и gold-lead, чтобы следить, разворачивается ли feedback-loop: более слабый доллар позже может возродить инфляционные опасения, которые давят на облигации.
Почему доллар — не самостоятельный график
С конца 1987 по середину 1992 года фьючерсы на казначейские векселя и индекс доллара США двигались обратно друг другу: рост цен фьючерсов на векселя (снижение краткосрочных ставок) совпадал с более слабым долларом.
Редакторское прочтение: поместите этот валютный взгляд внутрь проверки режима на горизонте недель–месяцев. Сначала подтверждайте доллар по фьючерсам на векселя, затем по фьючерсам на облигации, а не рассматривайте индекс доллара как график сам по себе.
Векселя и policy-impulse
Рост фьючерсов на казначейские векселя, начавшийся в начале 1989 года, совпал с медвежьим отрезком для доллара. Эта связка и есть bill-dollar-inverse: рост фьючерсов на векселя отмечает падение краткосрочных ставок и более мягкий доллар.
Редакторская метка: policy-impulse — это сигнал ближних ставок, читаемый в основном через фьючерсы на казначейские векселя, который показывает, уже ли идёт официальное смягчение или ужесточение.
Индекс доллара против фьючерсов на казначейские векселя, конец 1987–середина 1992
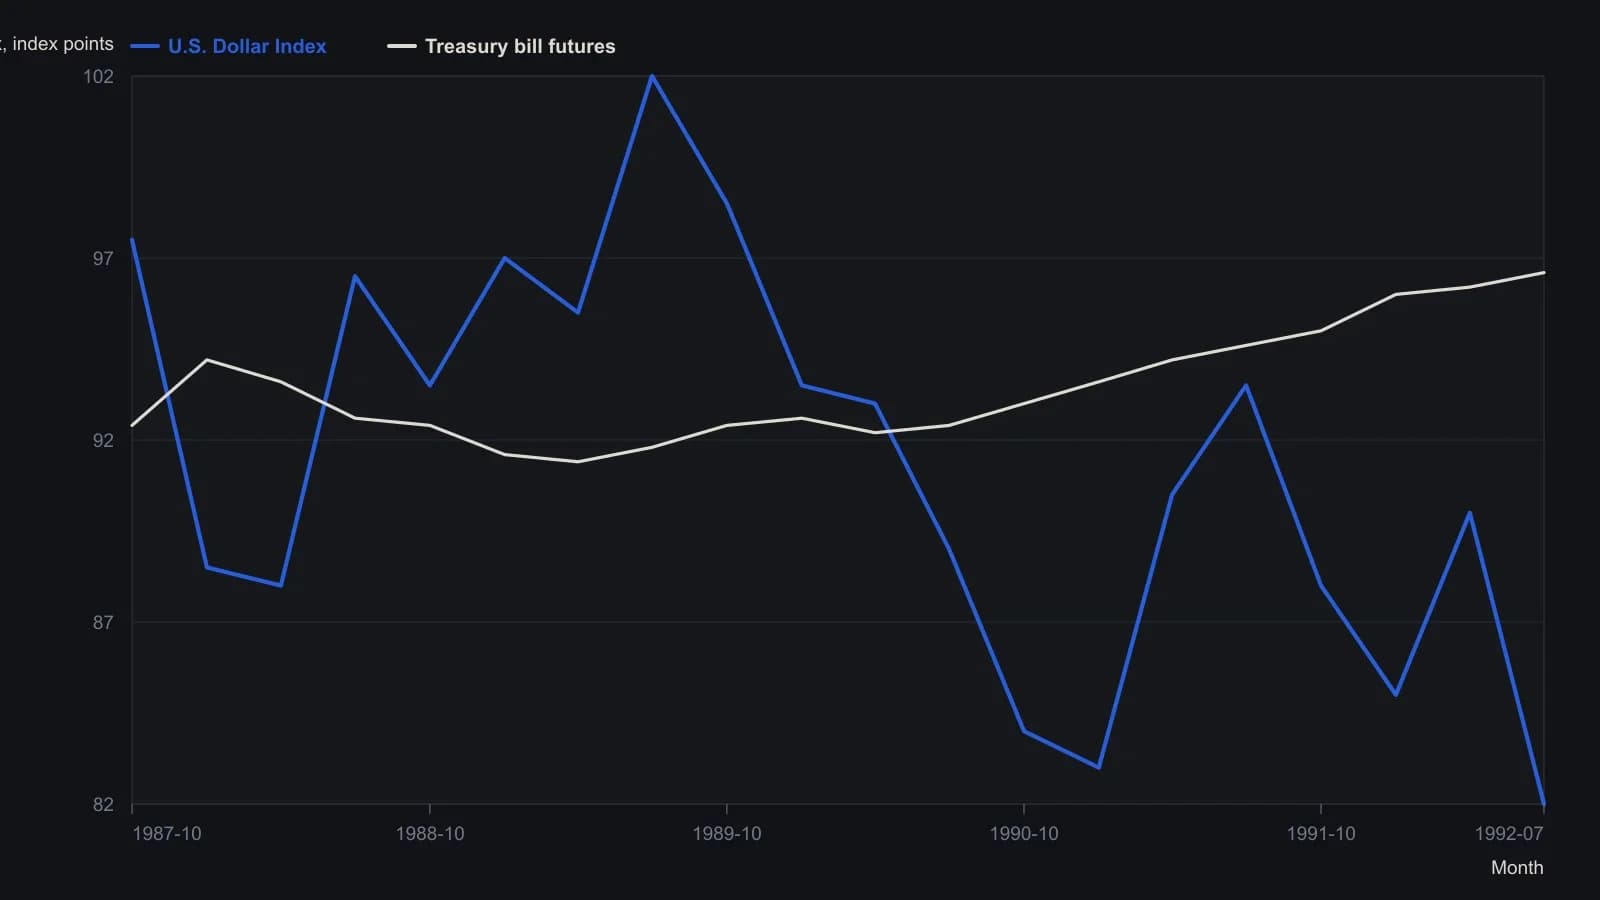
Две независимые шкалы на одном графике. Индекс доллара — левая ось (примерно 80–105); фьючерсы на казначейские векселя — правая ось, выглядящая инвертированной (примерно 90–97). Точки сняты визуально с растра, поэтому значения приблизительные, а их число ограничено существенно ниже недельной плотности исходного графика.
Облигации и duration-confirmation
Поскольку рынки ставок часто идут одним трендом, цены казначейских облигаций тоже принадлежат тому же чтению долларового режима, что и фьючерсы на векселя. Редакторская метка: duration-confirmation — это совпадающий поворот во фьючерсах на казначейские облигации, который показывает, что тот же импульс ставок проявляется дальше по кривой.
С середины 1990 по середину 1992 года индекс доллара и фьючерсы на казначейские облигации снова двигались обратно друг другу, причём несколько поворотных точек приходили близко друг к другу, но в противоположных направлениях. Этот bond-dollar-inverse включал сгруппированные повороты: пики цен облигаций в первом квартале 1991 года и в январе 1992 года совпали с отскоками доллара, тогда как развороты цен облигаций вверх в четвёртом квартале 1990 года, летом 1991 года и весной 1992 года совпали со снижениями доллара.
Окно с декабря 1991 по середину 1992 года
В окне с декабря 1991 по середину июля 1992 года январское 1992 года падение фьючерсов на облигации после снижения учётной ставки на полный пункт 20 декабря сопровождалось ралли доллара, поскольку надежды на восстановление подняли долгосрочные доходности.
Когда восстановление застопорилось и ожидалось дальнейшее смягчение, облигации развернулись вверх в апреле 1992 года, а доллар пошёл ниже.
Политика, инфляция и gold-lead
Краткосрочные ставки в основном отражают официальную политику, тогда как долгосрочные доходности также включают инфляционные ожидания. Редакторская метка: это различие есть policy-inflation-split. Оно создаёт круговую петлю ставки–доллар: более крепкие цены облигаций давят на доллар, а более слабый доллар позже возрождает инфляционные опасения, которые давят на облигации. Редакторская метка: эта круговая последовательность есть feedback-loop.
Рост на рынке золота рассматривается как ранний знак того, что сторона более слабого доллара в этой петле начинает питать инфляционные ожидания. Редакторская метка: этот признак есть gold-lead.
Все разборы дорожки · 33 разбора
- 1990Policy-auction-spread как недельный фильтр режима рынка акций
- 1992Электроэнергетика как контекст режима облигаций
- 1992Чтение доллара как проверка режима ставок
- 1992Оценка недельного межрыночного контекста для режимов рынка акций
- 1993Спецификация разрыва доходностей акций и облигаций как режима удержания или воздержания
- 1996Построение dual-gate входов в облигационный фонд по скачкам золота и серебра
- 1996Назовите режим до пробоя сектора
- 2002Падающие цены переворачивают подтверждение акций и облигаций
- 2003Четыре рукава на одной доске режимов: золотодобытчики, REIT, векселя и акции
- 2003Четыре валютных режима для иены, луни, фунта и австралийского доллара
- 2003Читайте золото через режим доллара, хедж-спред и стоп
- 2003Когда дефляция переворачивает карту акций и облигаций
- 2003Режимные доски товарных подгрупп и двойные средние
- 2003Чтение режима ликвидности, когда золото, облигации и акции растут вместе
- 2003Общий недельный чек-лист для четырёх страновых фондов
- 2004Size-and-style sleeves как недельная карта режима
- 2004Страновые закрытые фонды делили один чеклист средних и четыре режима
- 2004Снимок 2004 года по четырём парам: валютный режим долларового блока
- 2005Страновые фонды закрытого типа как сравнение недельных режимов
- 2005Недельные карты режимов для товарных подгрупп, взвешенных по производству
- 2005Четыре технологических рукава на одной недельной карте режимов
- 2006Австралийский доллар как фильтр сырьевого режима и тайминга
- 2008Скользящие средние на двойном листинге как тест режима толпы
- 2008Межрыночный контекст режима для одной сделки
- 2010Индекс доллара, кросс-курсы и сырьевой контекст для целей на форексе
- 2010Свечи сессий золота и серебра на форексе как контекст режима металлов
- 2012Режим кривой доходности и тайминг акций
- 2013Формы кривой доходности как контекст режима фондового рынка
- 2013Спреды доходностей как страновой контекст режима рынка акций
- 2016Кредитные спреды как фильтр режима кэш для акций
- 2016Летнее затишье — это ошибка контекста
- 2019Спреды финансового сектора как режимные сигналы вокруг глобального стейблкоина
- 2019Режим отрицательной доходности как межрыночный фильтр для акций