2003выпуск C011-2
Четыре рукава на одной доске режимов: золотодобытчики, REIT, векселя и акции
Один рыночный рукав — неполный контекст. Архивная траектория с 2000 по 2002 год помещает на одну доску нехеджированную корзину золотодобытчиков, биржевые акционерные REIT, краткосрочные казначейские векселя и совокупный рынок акций США. Редакционное прочтение считает расхождение между этими рукавами уроком, а не поиском победителя.
- Нехеджированная корзина золотых акций держит бумаги добывающих и производственных компаний, которые в основном оставляют золото без хеджа на горизонте свыше примерно 11–12 лет, поэтому она призвана ближе следовать за слитками, чем более широкий индекс акций компаний золота и серебра.
- Эта золотая корзина большую часть 2000 года провела ниже своих 50- и 200-периодных скользящих средних, развернулась вверх в начале 2001 года и описывалась как совершившая пробой в первой половине 2002 года, тогда как биржевые акционерные REIT поднялись выше обеих средних в первой половине 2000 года и потеряли обе летом 2002 года после весеннего пика.
- Краткосрочные ставки росли в 1999 году и в 2000 году, затем доходности резко упали в 2001 году после снижения ставки политики с 6% в январе до 1.75% к декабрю, а совокупный рынок акций США проставил три крупных минимума весной 2001 года, осенью 2001 года и летом — осенью 2002 года.
- Вместе эти годы показывают четыре рукава в разных режимах одновременно. Редакционное прочтение держит их на одной межрыночной панели, чтобы расхождение было контекстом, а не состязанием.
Один рукав — это ещё не доска режимов
Редакционная отправная точка в том, что любой один рукав неполон, пока на одной межрыночной панели не стоят четыре ряда: нехеджированная корзина золотых акций, рукав акционерных REIT, дисконтный индекс краткосрочных векселей и индекс совокупного рынка акций.
Архив затем даёт траекторию с 2000 по 2002 год, в которой эти рукава не делят один режим скользящих средних. Редакционное использование этой траектории — читать расхождение, а не искать победителя.
Нехеджированные золотодобытчики и фильтр скользящих средних
Архив определяет золотой рукав как корзину добытчиков из бумаг добывающих и производственных компаний, которые не хеджируют золото на горизонте свыше примерно 11–12 лет. Эта конструкция представлена как более точно отслеживающая движения цены золота, чем более широкий индекс акций компаний золота и серебра.
Режим скользящих средних здесь означает торговлю выше или ниже 50- и 200-периодных средних. Корзина золотодобытчиков большую часть 2000 года провела ниже обеих средних, затем развернулась вверх в начале 2001 года. Первая половина 2002 года описана как фаза пробоя.
Акционерные REIT теряют обе средние
Рукав акционерных REIT — это индекс биржевых трастов, которые владеют доходной недвижимостью или управляют ею. На этой доске это рукав портфеля, чувствительный к жилью и ставкам.
Этот индекс поднялся выше обеих своих 50- и 200-периодных скользящих средних в первой половине 2000 года. После весеннего пика 2002 года он снова опустился ниже обеих средних летом 2002 года.
Краткосрочные векселя разворачиваются вместе со ставками политики
Дисконтный индекс краткосрочных векселей основан на учётной ставке последнего размещённого на аукционе 13-недельного казначейского векселя. Архив сопоставляет его с 30-летней казначейской облигацией, образуя спред доходностей, который трактуется как индикатор инфляционных ожиданий.
Рост краткосрочных ставок в 1999 году и в 2000 году сменился резким падением доходностей в 2001 году после снижения ставки политики с 6% в январе 2001 года до 1.75% к декабрю.
Три минимума на совокупном рынке акций
Индекс совокупного рынка акций трактуется как широкий показатель биржевых акций США для всего публичного рынка, а не как узкое промышленное или технологическое подмножество. Сопутствующий ряд оставляет только бумаги малой и средней капитализации из той же вселенной.
Этот широкий индекс акций зафиксировал три крупных минимума медвежьего рынка весной 2001 года, осенью 2001 года и летом — осенью 2002 года.
Wilshire 5000 через три донья медвежьего рынка
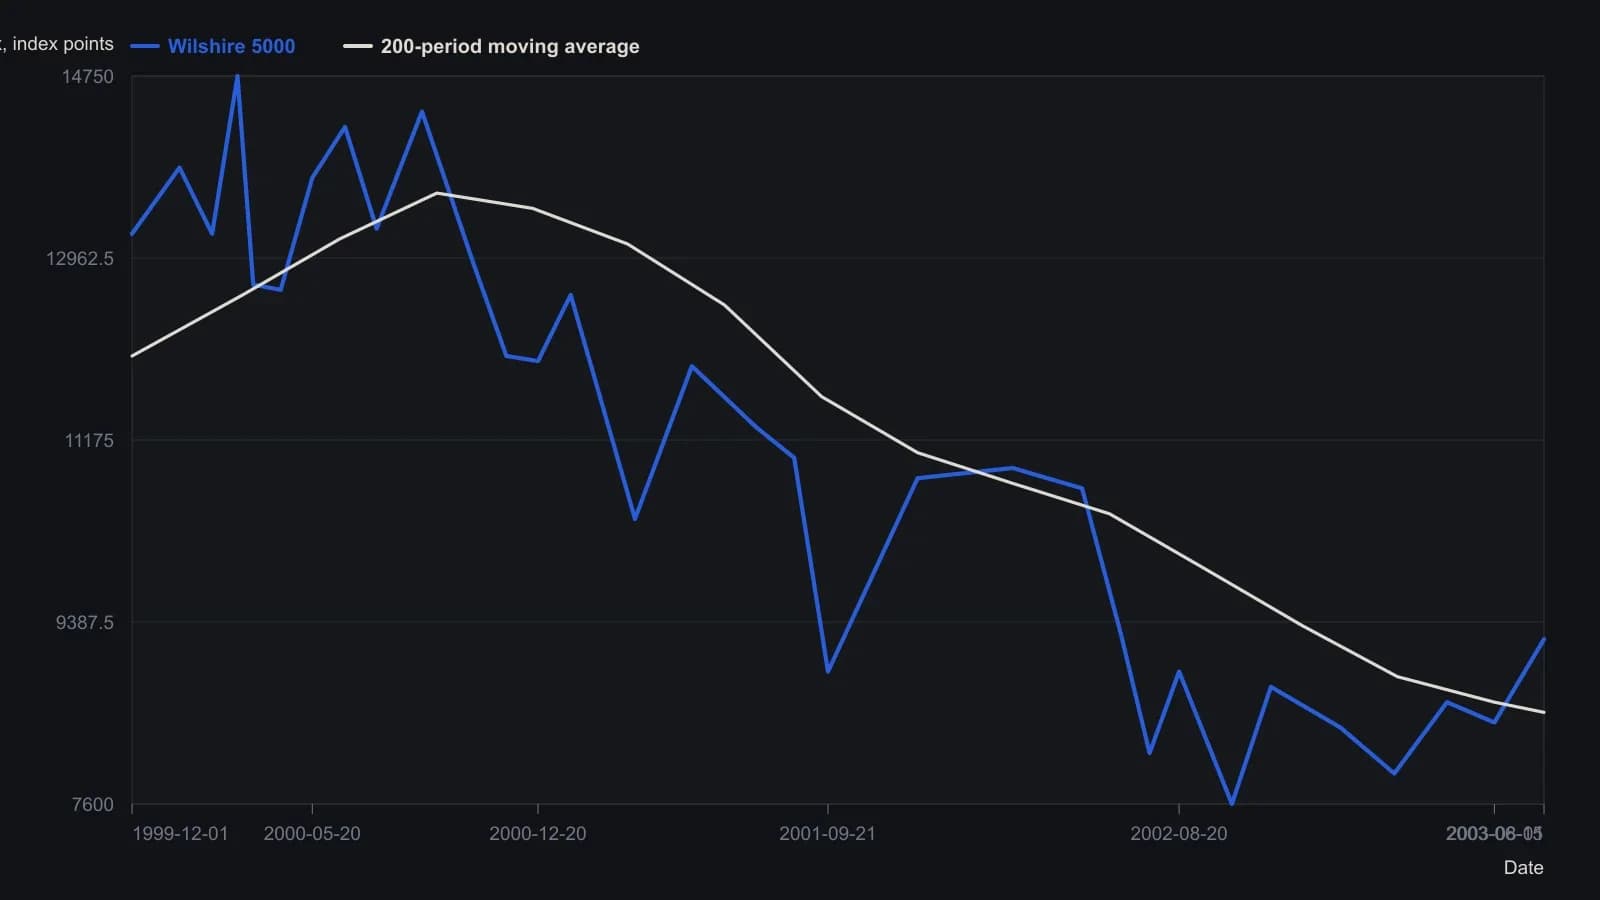
Растровая оцифровка панели TradeStation. Ось подписана ×10, поэтому напечатанные 900 — это 9000 пунктов индекса. Даты разворотных точек точны лишь до месяца; уровни приблизительны с погрешностью около 50 пунктов индекса и не являются официальными котировками. Итоговое закрытие 9219 взято из строки заголовка платформы на этой панели.
Расхождение и есть прочтение
Вместе запись с 2000 по 2002 год показывает четыре рукава в разных режимах одновременно: золотодобытчики поднимаются после 2000 года, акционерные REIT теряют обе скользящие средние после пика 2002 года, краткосрочные векселя разворачиваются от роста ставок 1999–2000 годов к обвалу ставки политики в 2001 году, а совокупный рынок акций проставляет три крупных минимума.
Редакционное завершение — считать расхождение между рукавами уроком, а не поиском победителя. Держите четыре ряда на одной доске, чтобы одна позиция помещалась в диверсифицированный, учитывающий режим контекст.
Все разборы дорожки · 33 разбора
- 1990Policy-auction-spread как недельный фильтр режима рынка акций
- 1992Электроэнергетика как контекст режима облигаций
- 1992Чтение доллара как проверка режима ставок
- 1992Оценка недельного межрыночного контекста для режимов рынка акций
- 1993Спецификация разрыва доходностей акций и облигаций как режима удержания или воздержания
- 1996Построение dual-gate входов в облигационный фонд по скачкам золота и серебра
- 1996Назовите режим до пробоя сектора
- 2002Падающие цены переворачивают подтверждение акций и облигаций
- 2003Четыре рукава на одной доске режимов: золотодобытчики, REIT, векселя и акции
- 2003Четыре валютных режима для иены, луни, фунта и австралийского доллара
- 2003Читайте золото через режим доллара, хедж-спред и стоп
- 2003Когда дефляция переворачивает карту акций и облигаций
- 2003Режимные доски товарных подгрупп и двойные средние
- 2003Чтение режима ликвидности, когда золото, облигации и акции растут вместе
- 2003Общий недельный чек-лист для четырёх страновых фондов
- 2004Size-and-style sleeves как недельная карта режима
- 2004Страновые закрытые фонды делили один чеклист средних и четыре режима
- 2004Снимок 2004 года по четырём парам: валютный режим долларового блока
- 2005Страновые фонды закрытого типа как сравнение недельных режимов
- 2005Недельные карты режимов для товарных подгрупп, взвешенных по производству
- 2005Четыре технологических рукава на одной недельной карте режимов
- 2006Австралийский доллар как фильтр сырьевого режима и тайминга
- 2008Скользящие средние на двойном листинге как тест режима толпы
- 2008Межрыночный контекст режима для одной сделки
- 2010Индекс доллара, кросс-курсы и сырьевой контекст для целей на форексе
- 2010Свечи сессий золота и серебра на форексе как контекст режима металлов
- 2012Режим кривой доходности и тайминг акций
- 2013Формы кривой доходности как контекст режима фондового рынка
- 2013Спреды доходностей как страновой контекст режима рынка акций
- 2016Кредитные спреды как фильтр режима кэш для акций
- 2016Летнее затишье — это ошибка контекста
- 2019Спреды финансового сектора как режимные сигналы вокруг глобального стейблкоина
- 2019Режим отрицательной доходности как межрыночный фильтр для акций