2019выпуск C0844-45
Спреды финансового сектора как режимные сигналы вокруг глобального стейблкоина
В 2019 году планируемый asset-backed-stable-token подавался как возможная долгосрочная альтернатива доллароцентричным расчетам, тогда как доллар по-прежнему описывался как доминирующая резервная валюта. Редакция TradersWeek: рассматривайте этот заголовок как режимное событие, сначала читайте relative-strength-spread финансового сектора против широкого рынка акций и только затем судите о sector-unweighting.
- Рассматривайте планируемый запуск digital-settlement как событие market-regime, затем читайте relative-strength-spread финансового сектора против широкого рынка акций раньше продуктовой истории.
- Отстающая цифра по финансовому сектору может быть intermarket-tell о sector-unweighting: это позиционирование, а не самостоятельный прогноз.
- Удерживайте это чтение внутри reserve-currency-regime, который по-прежнему описывался как доллароцентричный, и на фоне около 12 триллионов долларов в инструментах с отрицательной доходностью.
- incumbent-friction-regime может задержать asset-backed-stable-token и привнести волатильность, не доказывая, что претендент уже закончен.
Заголовок о расчетах — в первую очередь режимное событие
Рыночная заметка 2019 года рассматривала планируемый на 2020 год asset-backed-stable-token как возможную долгосрочную альтернативу доллароцентричным расчетам. Конструкция была привязана к очень большой пользовательской базе социальной платформы и к консорциуму платежных и технологических компаний.
Редакция TradersWeek: рассматривайте громкий запуск digital-settlement как событие market-regime. Не начинайте с секторного взгляда и не двигайтесь от него назад к карте фондирования.
reserve-currency-regime по-прежнему был доллароцентричным
Современные той эпохе комментарии по-прежнему описывали доллар как доминирующую резервную валюту из-за масштаба экономики и финансовых рынков США. Те же комментарии спрашивали, сможет ли широко принятая цифровая альтернатива со временем изменить этот статус.
Поэтому архивные факты находятся внутри reserve-currency-regime, который по-прежнему описывался как доллароцентричный, с единственным прикрепленным долгосрочным вопросом.
relative-strength-spread сопровождался отставанием финансового сектора
На обсуждаемой неделе широкий фонд акций США вырос на 2.17 процента, тогда как фонд финансового сектора вырос на 0.88 процента. Примерно за один год та же пара составила 7.39 процента против 0.26 процента.
Заметка интерпретировала это относительное отставание так: рынки уже закладывают известную или ожидаемую информацию, снижая вес финансового сектора. Это sector-unweighting: снижение относительной динамики или портфельного веса группы против широкого бенчмарка, читаемое как позиционирование, а не как самостоятельный прогноз.
По фиксированному определению, используемому здесь, этот разрыв и есть relative-strength-spread: разрыв между секторным инструментом и широким акционерным инструментом за одно и то же окно, используемый здесь как контекст market-regime для одной темы.
Доходности SPY против XLF после объявления Libra
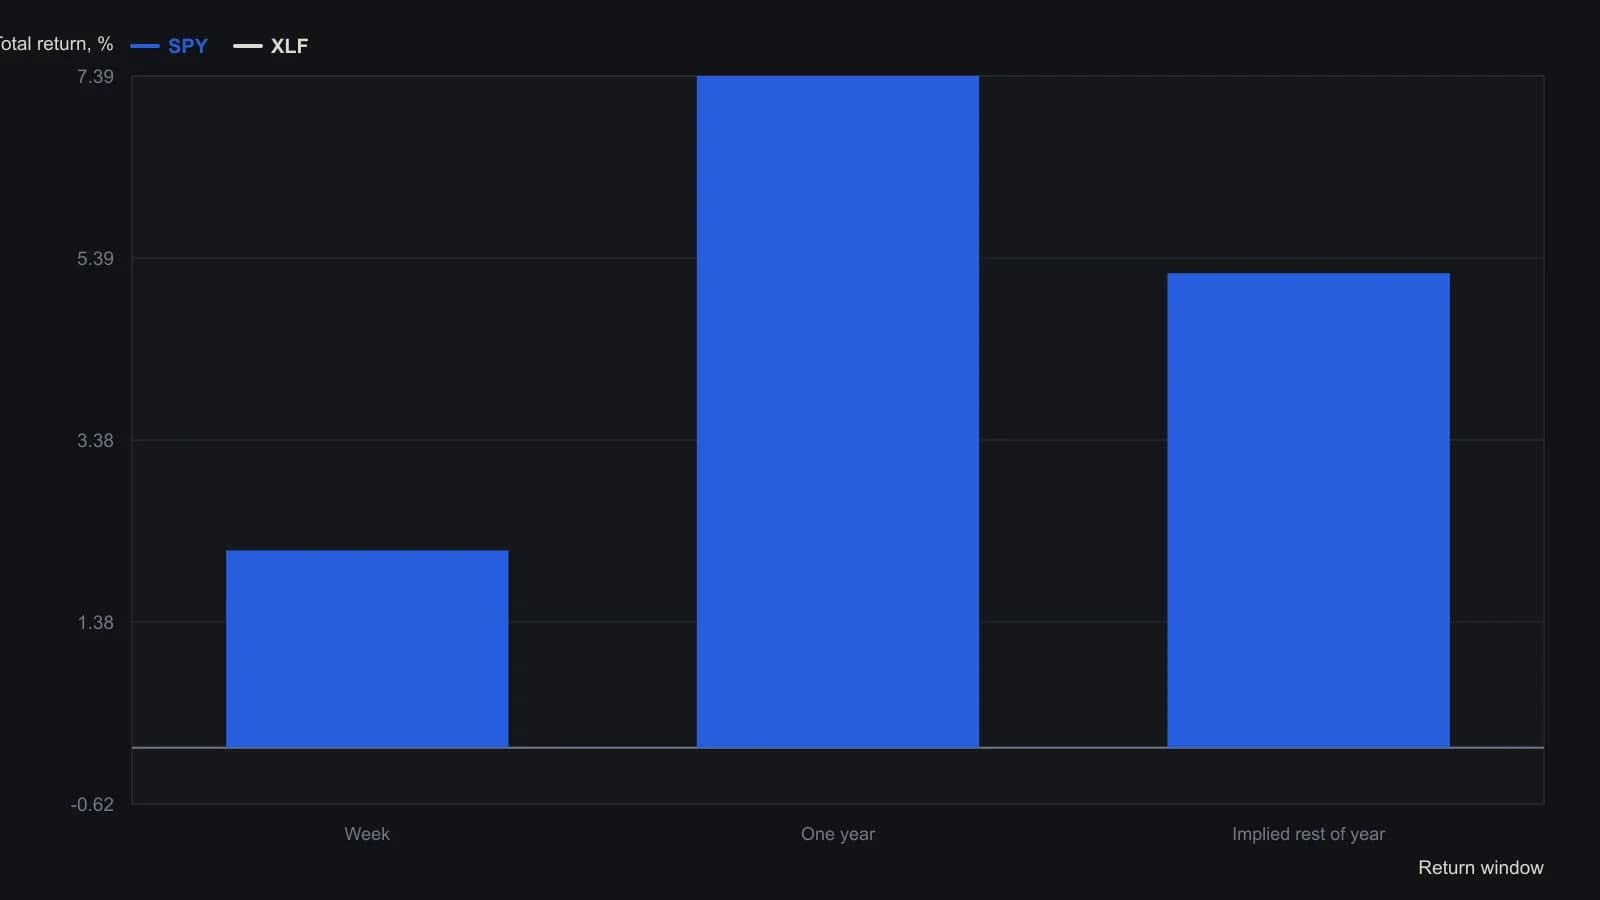
Автор отмечает, что недельная пара — очень маленькая выборка, и использует годовую пару как более информативную картину. Приложенное изображение — портрет колумниста; на нём нет ни графика, ни таблицы.
Для чего был спроектирован asset-backed-stable-token
Конструкторские заметки по токену включали валидацию proof-of-stake. Резерв из банковских депозитов и краткосрочных государственных бумаг создавался или изымался для поддержки стабильности. Проценты по резерву должны были покрывать операционные расходы и капитал ассоциации, а не выплачиваться пользователям. Конструкция также предусматривала позднейший переход от permissioned-узлов к permissionless-цепи примерно за пять лет.
Эти заметки определяют asset-backed-stable-token: цифровую единицу, которая должна удерживать относительно устойчивую стоимость, согласуя эмиссию с пулом банковских депозитов и краткосрочных государственных бумаг. Они также намечают payments-franchise-risk: шанс, что более дешевые программируемые расчеты сожмут комиссионный, флоат- и посреднический доход действующих банков и карточных сетей.
Отрицательные доходности, издержки доступа и трение инкумбентов
Более широкий режимный контекст включал около 12 триллионов долларов, тогда размещенных в инструментах с отрицательной доходностью, большие слои населения без банковских счетов и высокие издержки на ведение счетов и переводы денег. Заметка также приводила исторический контраст: двенадцать системных банковских кризисов в США с 1840 года против ни одного в Канаде.
Та же заметка утверждала, что интересы действующих финансовых игроков могут задержать сдвиг к единой цифровой единице глобальной торговли и привнести волатильность. Дефициты приватности и доверия вокруг спонсирующей платформы были дополнительными барьерами внедрения.
Эта связка и есть incumbent-friction-regime: рыночное состояние, в котором устоявшиеся финансовые интересы могут задерживать, запутывать или повышать волатильность вокруг структурного претендента, не доказывая, что способны его остановить.
Как закрыть это чтение
Редакция TradersWeek: когда relative-strength-spread уже в поле зрения, спросите, выглядит ли sector-unweighting как информированное репозиционирование вокруг payments-franchise-risk. Задавайте этот вопрос внутри reserve-currency-regime, который по-прежнему описывался как доллароцентричный, и внутри фона фондирования, который тогда включал около 12 триллионов долларов, размещенных в инструментах с отрицательной доходностью.
Архив не решает, стал бы токен глобальной единицей торговли. Он лишь поставляет объекты 2019 года: планируемый asset-backed-stable-token, отстающий спред финансового сектора, по-прежнему долларовую карту резервов и incumbent-friction-regime, который мог задержать внедрение, добавляя волатильность.
Все разборы дорожки · 33 разбора
- 1990Policy-auction-spread как недельный фильтр режима рынка акций
- 1992Электроэнергетика как контекст режима облигаций
- 1992Чтение доллара как проверка режима ставок
- 1992Оценка недельного межрыночного контекста для режимов рынка акций
- 1993Спецификация разрыва доходностей акций и облигаций как режима удержания или воздержания
- 1996Построение dual-gate входов в облигационный фонд по скачкам золота и серебра
- 1996Назовите режим до пробоя сектора
- 2002Падающие цены переворачивают подтверждение акций и облигаций
- 2003Четыре рукава на одной доске режимов: золотодобытчики, REIT, векселя и акции
- 2003Четыре валютных режима для иены, луни, фунта и австралийского доллара
- 2003Читайте золото через режим доллара, хедж-спред и стоп
- 2003Когда дефляция переворачивает карту акций и облигаций
- 2003Режимные доски товарных подгрупп и двойные средние
- 2003Чтение режима ликвидности, когда золото, облигации и акции растут вместе
- 2003Общий недельный чек-лист для четырёх страновых фондов
- 2004Size-and-style sleeves как недельная карта режима
- 2004Страновые закрытые фонды делили один чеклист средних и четыре режима
- 2004Снимок 2004 года по четырём парам: валютный режим долларового блока
- 2005Страновые фонды закрытого типа как сравнение недельных режимов
- 2005Недельные карты режимов для товарных подгрупп, взвешенных по производству
- 2005Четыре технологических рукава на одной недельной карте режимов
- 2006Австралийский доллар как фильтр сырьевого режима и тайминга
- 2008Скользящие средние на двойном листинге как тест режима толпы
- 2008Межрыночный контекст режима для одной сделки
- 2010Индекс доллара, кросс-курсы и сырьевой контекст для целей на форексе
- 2010Свечи сессий золота и серебра на форексе как контекст режима металлов
- 2012Режим кривой доходности и тайминг акций
- 2013Формы кривой доходности как контекст режима фондового рынка
- 2013Спреды доходностей как страновой контекст режима рынка акций
- 2016Кредитные спреды как фильтр режима кэш для акций
- 2016Летнее затишье — это ошибка контекста
- 2019Спреды финансового сектора как режимные сигналы вокруг глобального стейблкоина
- 2019Режим отрицательной доходности как межрыночный фильтр для акций