2004выпуск C021-2
Size-and-style sleeves как недельная карта режима
Ранжируйте малую капитализацию против крупной и рост против стоимости как четыре группы size-and-style-sleeve. Используйте weekly-average-cross как базис тренда, затем читайте breakout-confirmation, чтобы одна идея по акции оказалась внутри этого sleeve-ranking.
- Пересеките размер компании с price-to-book-sort, чтобы сформировать четыре группы size-and-style-sleeve, затем используйте sleeve-ranking вместо чтения любого sleeve по отдельности.
- Рассматривайте пересечение 20-недельной средней с 50-недельной средней как weekly-average-cross, который является количественным базисом тренда.
- Рассматривайте завершённый multipart-base или пройденный предыдущий максимум как breakout-confirmation, который помещает одну идею по акции на недельную карту.
- В архивном случае small-cap value лидировала после минимумов March 2003, large-cap value опережала large-cap growth, но отставала от small-cap value, а small-cap growth бросила вызов максимумам spring 2002 только после своего weekly-average-cross.
Четыре sleeve на одной недельной карте
Недельный дашборд режима можно построить из четырёх групп size-and-style-sleeve: small-cap growth, large-cap growth, small-cap value и large-cap value. Sleeve-ranking сравнивает, какая группа лидирует или отстаёт в одной и той же рыночной фазе.
Редакторское прочтение: карта помещает одну идею по акции в диверсифицированный, учитывающий режим контекст. Это не самостоятельный прогноз широкого рынка.
Как price-to-book-sort формирует sleeve
Sleeve роста строятся из бумаг с более высокими коэффициентами price-to-book и более высоким ожидаемым ростом, тогда как sleeve стоимости строятся из бумаг с более низкими значениями обоих показателей. Это правило построения и есть price-to-book-sort.
Две размерные группы не имеют одинакового секторного состава, поэтому small-cap sleeve и large-cap sleeve не взаимозаменяемы, даже когда обе помечены как growth или value.
Weekly-average-cross как базис
Каждый sleeve также читается относительно собственных недельных скользящих средних. Weekly-average-cross — это смена порядка между более короткой недельной средней и более длинной недельной средней.
В этом архивном случае более короткая средняя — это 20-недельная средняя, а более длинная средняя — это 50-недельная средняя. Редакторское прочтение: этот weekly-average-cross является количественным базисом, относительно которого затем судят о breakout-confirmation.
Small-cap growth после multipart-base
Small-cap growth вышла из базы из трёх минимумов в spring 2003. Редакторское прочтение: эта зона из трёх минимумов — это multipart-base, протяжённый минимум, построенный из нескольких отдельных впадин, прежде чем рост пытается покинуть диапазон.
Её 20-недельная средняя пересекла сверху её 50-недельную среднюю поздней весной или ранним летом того года. После короткого отката September 2003 small-cap growth возобновила рост и к приближению November 2003 бросала вызов максимумам spring 2002.
Редакторское прочтение: вызов этим предыдущим максимумам и есть breakout-confirmation для этого sleeve.
Large-cap growth как более медленный sleeve
Large-cap growth оставалась ниже своей 20-недельной средней на протяжении отскока late-2001, затем поднималась из трёхэтапной базы 2002 to 2003 медленнее, чем sleeve small-cap growth.
Редакторское прочтение: трёхэтапный минимум — это ещё один multipart-base, а более медленный подъём относится к sleeve-ranking, а не к отдельному сигналу.
Small-cap value до и после рецидива
Small-cap value вышла выше обеих своих 20-недельной и 50-недельной средних к November 2001, затем рецидивировала в нисходящий тренд с spring 2002 до отскока spring 2003.
Sleeve-ranking от минимумов 2003
От минимумов March 2003 small-cap value лидировала над large-cap value, large-cap growth и small-cap growth, и к November 2003 она прошла максимумы spring 2002.
Large-cap value и summer-consolidation
От минимумов spring 2003 large-cap value опережала large-cap growth, но отставала от small-cap value, затем вышла из летней консолидации в late October and November 2003, с максимумами early-2002 как следующим ориентиром.
Редакторское прочтение: эта пауза — это summer-consolidation, многомесячный боковой диапазон, который позднее либо срывается, либо разрешается свежим расширением диапазона. Архив оставляет максимумы early-2002 как следующий ориентир после этой паузы.
Размещение одной идеи по акции на карте
Редакторское прочтение: одна идея по акции помещается на эту карту только после того, как известен sleeve-ranking. Weekly-average-cross — это базис для sleeve, а breakout-confirmation — это условие графика, которое помещает бумагу внутрь лидирующей или отстающей группы.
Архив описывает этот исторический рабочий процесс. Он не оценивает текущие бумаги и не указывает сегодняшний режим.
Недельный IWN против 20-недельной и 50-недельной скользящих средних
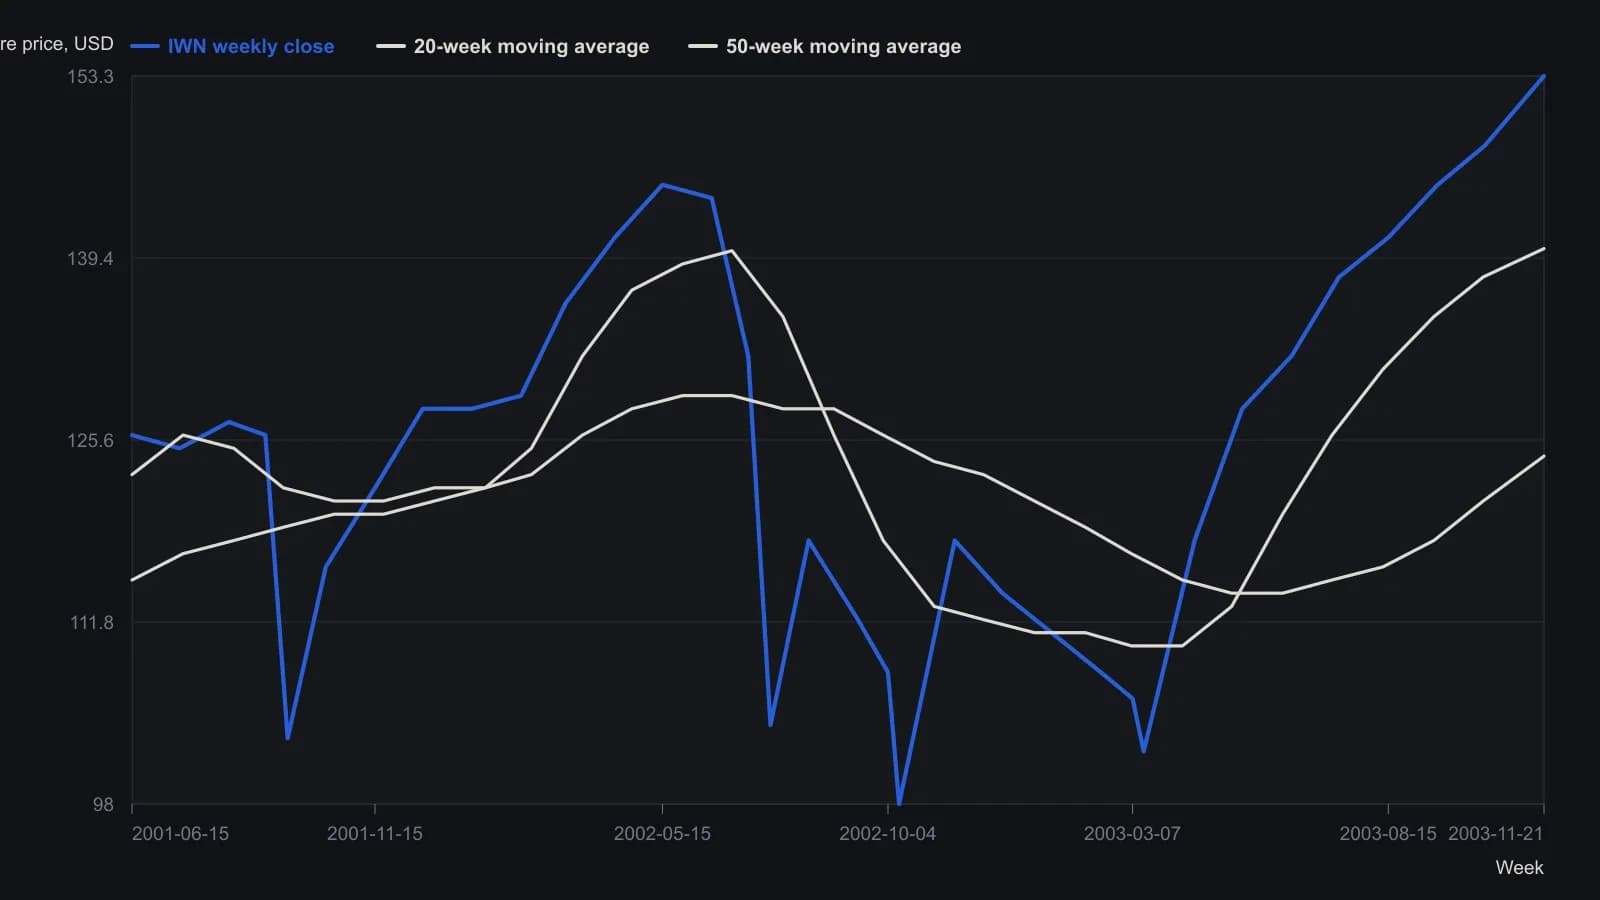
Оцифровано с недельного свечного графика. На исходнике напечатаны только финальное закрытие и два отсчёта средних; более ранние точки — визуальные снятия с точностью до ближайшего доллара и не являются официальными котировками.
Все разборы дорожки · 33 разбора
- 1990Policy-auction-spread как недельный фильтр режима рынка акций
- 1992Электроэнергетика как контекст режима облигаций
- 1992Чтение доллара как проверка режима ставок
- 1992Оценка недельного межрыночного контекста для режимов рынка акций
- 1993Спецификация разрыва доходностей акций и облигаций как режима удержания или воздержания
- 1996Построение dual-gate входов в облигационный фонд по скачкам золота и серебра
- 1996Назовите режим до пробоя сектора
- 2002Падающие цены переворачивают подтверждение акций и облигаций
- 2003Четыре рукава на одной доске режимов: золотодобытчики, REIT, векселя и акции
- 2003Четыре валютных режима для иены, луни, фунта и австралийского доллара
- 2003Читайте золото через режим доллара, хедж-спред и стоп
- 2003Когда дефляция переворачивает карту акций и облигаций
- 2003Режимные доски товарных подгрупп и двойные средние
- 2003Чтение режима ликвидности, когда золото, облигации и акции растут вместе
- 2003Общий недельный чек-лист для четырёх страновых фондов
- 2004Size-and-style sleeves как недельная карта режима
- 2004Страновые закрытые фонды делили один чеклист средних и четыре режима
- 2004Снимок 2004 года по четырём парам: валютный режим долларового блока
- 2005Страновые фонды закрытого типа как сравнение недельных режимов
- 2005Недельные карты режимов для товарных подгрупп, взвешенных по производству
- 2005Четыре технологических рукава на одной недельной карте режимов
- 2006Австралийский доллар как фильтр сырьевого режима и тайминга
- 2008Скользящие средние на двойном листинге как тест режима толпы
- 2008Межрыночный контекст режима для одной сделки
- 2010Индекс доллара, кросс-курсы и сырьевой контекст для целей на форексе
- 2010Свечи сессий золота и серебра на форексе как контекст режима металлов
- 2012Режим кривой доходности и тайминг акций
- 2013Формы кривой доходности как контекст режима фондового рынка
- 2013Спреды доходностей как страновой контекст режима рынка акций
- 2016Кредитные спреды как фильтр режима кэш для акций
- 2016Летнее затишье — это ошибка контекста
- 2019Спреды финансового сектора как режимные сигналы вокруг глобального стейблкоина
- 2019Режим отрицательной доходности как межрыночный фильтр для акций