2004выпуск C041-2
Страновые закрытые фонды делили один чеклист средних и четыре режима
TKF, MXF, TRF и IFN читались по одному и тому же положению относительно 20-дневной и 50-дневной средних и по одним и тем же правилам диапазона или пробоя. Оверлей всё равно классифицировал четыре разные структуры, и только инфляционный, политический и правовой фон каждого рынка называл межрыночный режим, который держал портфель.
- TKF, MXF, TRF и IFN были листинговыми закрытыми страновыми фондами Турции, Мексики, России и Восточной Европы и Индии, поэтому каждая торгуемая цена была компактным прокси режима листинговых акций этого рынка.
- Одно и то же положение относительно 20-дневной и 50-дневной скользящих средних плюс чтение диапазона или пробоя классифицировало TKF как всё ещё находящийся в диапазоне, MXF как восстановившийся и выше обеих средних, TRF как находящийся в тренде на многолетнем максимуме, а IFN как подтверждённое продвижение после пробоя.
- Отскок MXF в течение 2003 года был ретрейсментом предшествующего снижения примерно на половину нисходящего движения 2002 года, что не то же самое утверждение, что завершённая смена режима.
- Редакторское чтение: зафиксируйте правила графика по всей полосе, затем используйте локальный инфляционный, политический и правовой фон, чтобы назвать межрыночный режим, который фактически держат.
Четыре листинговых страновых прокси
TKF, MXF, TRF и IFN были сконструированы как листинговые закрытые страновые фонды Турции, Мексики, России и Восточной Европы и Индии. Закрытый страновой фонд — это листинговый инструмент, чья единственная торгуемая цена упаковывает акции одной страны или тесной региональной группы, поэтому каждая серия работает как компактный прокси режима листинговых акций этого рынка.
Применённый сразу ко всем четырём сериям, тот же 20-дневный и 50-дневный оверлей плюс чтение диапазона или пробоя был единственным графическим методом на полосе.
Правила графика остаются зафиксированными
Положение относительно скользящих средних — это удерживается ли цена выше или ниже 20-дневной и 50-дневной средних, используемых как явная базовая линия тренда. Консолидация в диапазоне — это многомесячная полоса максимумов и минимумов, которая содержит цену без устойчивой направленной фазы. Подтверждение пробоя — это движение, которое покидает длинную базу или зону выполаживающихся средних и затем удерживается по ту сторону этой границы.
Эти три проверки не переписывались для каждой страны. Архив просто спрашивал, где каждый фонд находился относительно тех же средних и осталась ли его полоса целой или уже была покинута.
Что классифицировал общий чеклист
После потери более половины своей стоимости в заключительные месяцы 2000 года TKF с весны 2001 года колебался примерно между 8 и 3.75, лишь с краткими отскоками в конце 2001, 2002 и 2003 годов, а не с устойчивым продвижением. Общее чтение классифицировало TKF как всё ещё находящийся в диапазоне — консолидацию в диапазоне, а не устойчивую направленную фазу.
MXF восстановился в течение 2003 года после потери примерно половины своей стоимости в 2002 году, сделал ретрейсмент примерно половины того предшествующего снижения и с начала лета 2003 удерживался выше обеих своих 20-дневной и 50-дневной скользящих средних. Чеклист классифицировал MXF как восстановившийся и выше обеих средних. Этот отскок — ретрейсмент предшествующего снижения, заявленная доля непосредственно предшествовавшего нисходящего движения, ещё не завершённая смена режима.
TRF продвинулся от минимума конца лета 2002 года, пересёк сверху свои 20-дневную и 50-дневную скользящие средние поздней весной 2003 года и показал максимум за четыре с половиной года в середине октября. Тот же оверлей классифицировал TRF как находящийся в тренде на многолетнем максимуме.
IFN покинул нисходящую консолидацию, державшуюся с начала 2001 года, когда в апреле 2003 года пробил сверху выполаживающиеся 20-дневную и 50-дневную скользящие средние, затем удвоился от тех апрельских минимумов к октябрьским максимумам. Это подтверждение пробоя: подтверждённое продвижение после пробоя по ту сторону старой полосы.
Mexico Fund (MXF): недельная цена с 20-дневной и 50-дневной скользящими средними
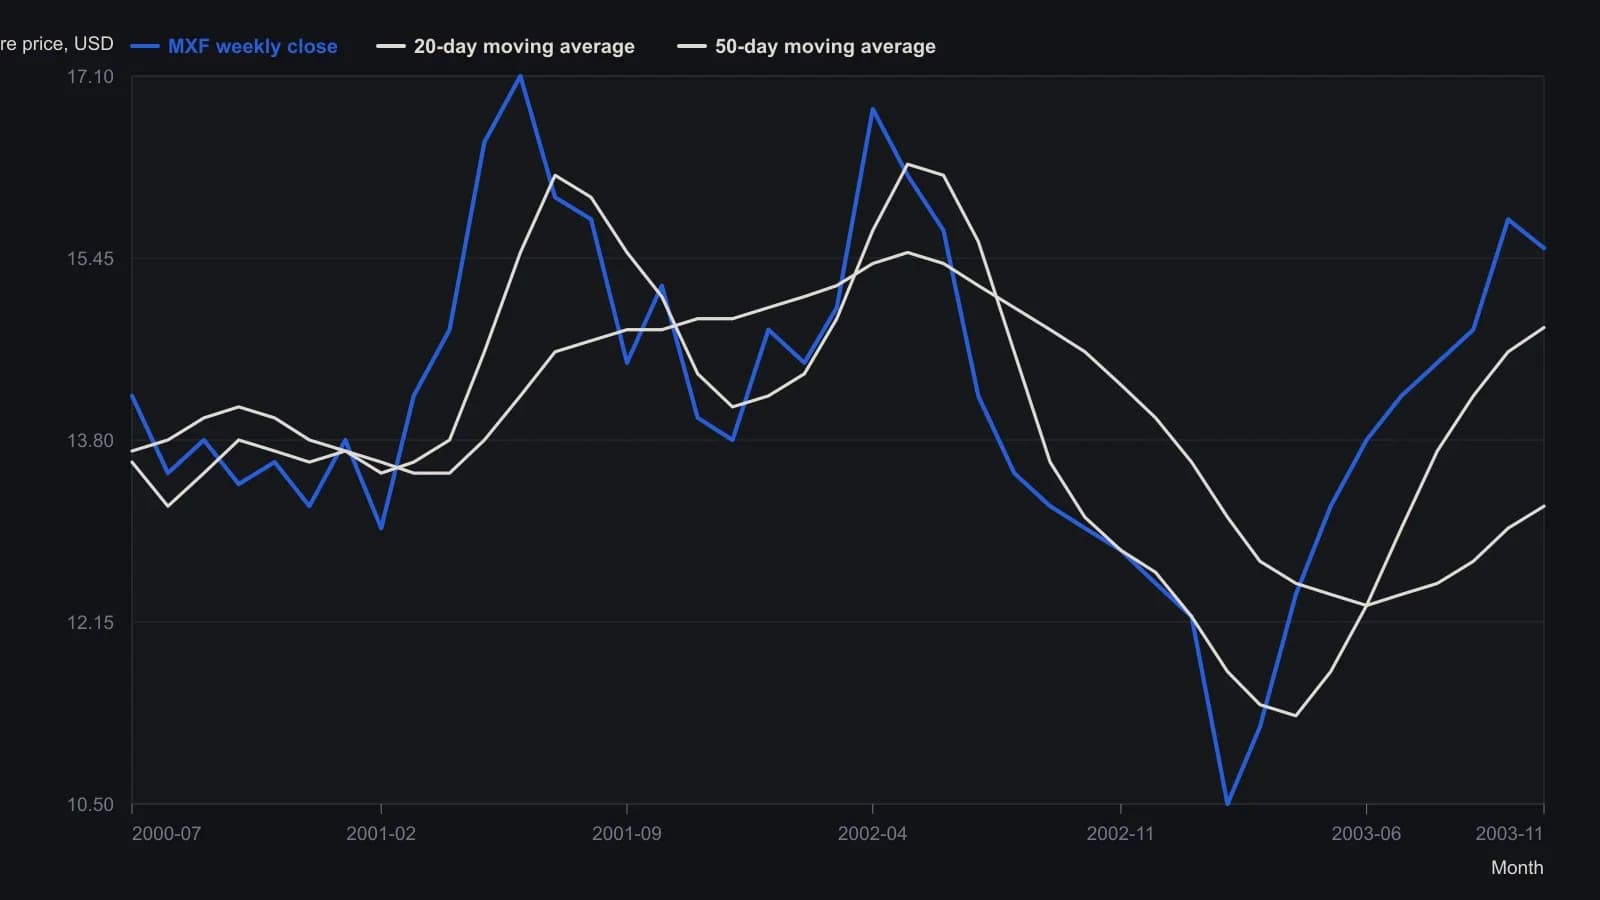
Месячные выборки с недельного барного графика. Цены приблизительны с точностью около 0.10 на сетке в один доллар, кроме трёх напечатанных конечных котировок. Журнал называет наложения 20-дневными и 50-дневными, хотя бары недельные.
Структуре по-прежнему нужен локальный фон
Межрыночный режим — это связка ценовой структуры странового фонда с инфляционным, политическим и правовым фоном этого рынка. Четыре страновых фона не были взаимозаменяемыми.
Турция была выстроена вокруг стабилизации, обеспеченной кредитом, и запланированного снижения инфляции. Мексика была выстроена вокруг более низкой инфляции и ставок плюс более глубокого внутреннего долгового рынка. Россия была выстроена вокруг правового и политического риска для крупных корпораций. Индия была выстроена вокруг устойчивого внутреннего спроса, сдержанной инфляции и всплеска иностранных покупок акций.
Редакторское чтение: чеклист скользящих средних и пробоя может классифицировать четыре разных режима одновременно. Только локальная связка говорит портфелю, какой межрыночный режим он фактически держит.
Все разборы дорожки · 33 разбора
- 1990Policy-auction-spread как недельный фильтр режима рынка акций
- 1992Электроэнергетика как контекст режима облигаций
- 1992Чтение доллара как проверка режима ставок
- 1992Оценка недельного межрыночного контекста для режимов рынка акций
- 1993Спецификация разрыва доходностей акций и облигаций как режима удержания или воздержания
- 1996Построение dual-gate входов в облигационный фонд по скачкам золота и серебра
- 1996Назовите режим до пробоя сектора
- 2002Падающие цены переворачивают подтверждение акций и облигаций
- 2003Четыре рукава на одной доске режимов: золотодобытчики, REIT, векселя и акции
- 2003Четыре валютных режима для иены, луни, фунта и австралийского доллара
- 2003Читайте золото через режим доллара, хедж-спред и стоп
- 2003Когда дефляция переворачивает карту акций и облигаций
- 2003Режимные доски товарных подгрупп и двойные средние
- 2003Чтение режима ликвидности, когда золото, облигации и акции растут вместе
- 2003Общий недельный чек-лист для четырёх страновых фондов
- 2004Size-and-style sleeves как недельная карта режима
- 2004Страновые закрытые фонды делили один чеклист средних и четыре режима
- 2004Снимок 2004 года по четырём парам: валютный режим долларового блока
- 2005Страновые фонды закрытого типа как сравнение недельных режимов
- 2005Недельные карты режимов для товарных подгрупп, взвешенных по производству
- 2005Четыре технологических рукава на одной недельной карте режимов
- 2006Австралийский доллар как фильтр сырьевого режима и тайминга
- 2008Скользящие средние на двойном листинге как тест режима толпы
- 2008Межрыночный контекст режима для одной сделки
- 2010Индекс доллара, кросс-курсы и сырьевой контекст для целей на форексе
- 2010Свечи сессий золота и серебра на форексе как контекст режима металлов
- 2012Режим кривой доходности и тайминг акций
- 2013Формы кривой доходности как контекст режима фондового рынка
- 2013Спреды доходностей как страновой контекст режима рынка акций
- 2016Кредитные спреды как фильтр режима кэш для акций
- 2016Летнее затишье — это ошибка контекста
- 2019Спреды финансового сектора как режимные сигналы вокруг глобального стейблкоина
- 2019Режим отрицательной доходности как межрыночный фильтр для акций