2002выпуск C061-4
Падающие цены переворачивают подтверждение акций и облигаций
В десятилетиях, толерантных к инфляции, цены акций обычно следовали за ценами облигаций. Фон падающих цен может инвертировать эту карту, так что акции движутся вместе с доходностями. Редакционный взгляд: рассматривайте пару как задачу подтверждения с двумя режимами и замечайте переключение до того, как одиночное рыночное движение будет принято за подтверждённое.
- Подтверждение цена-к-цене — это карта, толерантная к инфляции, в которой цены акций обычно следуют за ценами облигаций, иногда с лагом.
- Парадокс Гибсона — это карта падающих цен, в которой цены акций обычно движутся вместе с доходностями облигаций, а не с ценами облигаций.
- Режимная зависимость означает, что полезное правило подтверждения акций и облигаций меняется, когда меняется фон «инфляция против падающих цен».
- Межрыночное подтверждение сверяет один класс активов с другим до того, как сигнал одного рынка будет принят за завершённый.
Задача подтверждения с двумя режимами
На протяжении значительной части двадцатого века цены акций обычно следовали за ценами облигаций, иногда с заметным лагом. Этот паттерн — подтверждение цена-к-цене.
Редакционный взгляд: десятилетия, толерантные к инфляции, приучили наблюдателей воспринимать это соответствие как единое историческое правило. Фон падающих цен может инвертировать карту, так что акции движутся вместе с доходностями. Режимная зависимость означает, что полезное правило подтверждения акций и облигаций меняется, когда меняется фон «инфляция против падающих цен». Межрыночное подтверждение сверяет один класс активов с другим до того, как сигнал одного рынка будет принят за завершённый.
Карта, толерантная к инфляции
В снижении рынка акций 1969-70 доходности 10-летних казначейских облигаций росли. Рост рынка акций 1970-73 сопровождался падением доходностей нот. Циклическое падение акций 1973-74 видело, как эти доходности поднялись с уровня ниже 6 процентов почти до 8.5 процента.
После того как инфляция в США была сдержана, графики 1980-х годов S&P 500 и цен 10-летних нот показывали, что акции отслеживали цены облигаций, причём облигации лидировали. Выравнивание цена-к-цене в США 1990-х держалось до периода после пробоя облигаций 1998-99 и спада рынка акций 2000 года.
Карта падающих цен
Когда уровень цен падает внутри системы расширяющейся денежной массы, более слабая корпоративная маржа может оказывать понижательное давление на акции даже при росте цен облигаций и падении доходностей. Ценовая власть корпораций — это способность фирм защищать маржу, когда общий уровень цен растёт или падает. Отскок уровня цен может поднять доходности облигаций и надавить на цены облигаций, в то время как акции восстанавливаются, поскольку фирмы возвращают ценовую власть.
Эта инвертированная связка — парадокс Гибсона: цены акций обычно движутся вместе с доходностями облигаций, а не с ценами облигаций. В Японии 1990-х цены акций двигались противоположно ценам государственных облигаций и поэтому ближе к доходностям этих облигаций.
Соответствие «акции следуют за доходностями» было более распространённым, когда золотой стандарт делал эпизоды падающих цен частыми, и вышло из употребления после отказа от этого стандарта в начале 1970-х.
Цены японских государственных облигаций, 1992–2002
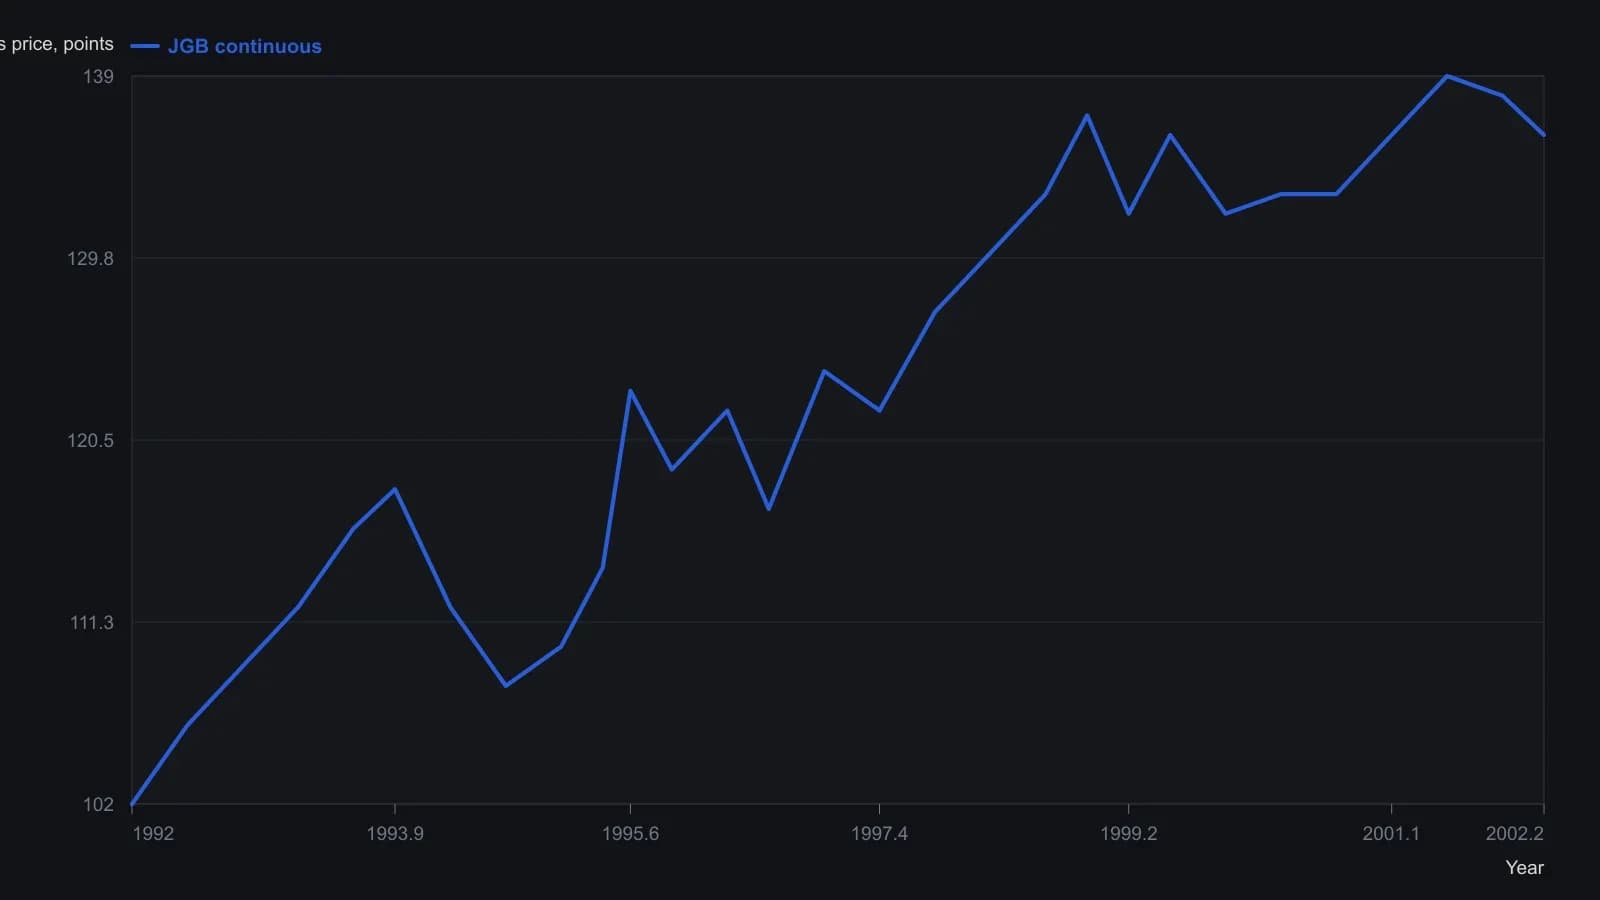
Приближённые значения, снятые только с верхней панели и округлённые до ближайшего пункта. Последние отметки непрерывного фьючерса JGB на графике находятся около 136. Нижняя панель Nikkei построена в другом масштабе и здесь не наложена.
Валюта и длинная облигация
Облигации с длинным сроком погашения встраивают взгляд рынка на инфляцию и валюту. Ожидаемое ослабление валюты обычно поднимает доходности и давит на цены облигаций, чтобы компенсировать эрозию номинала и купонов. Этот валютный сигнал длинной облигации — одно из прочтений фона.
Оценка через единицу счёта судит об инфляции или падающих ценах по тому, дёшева или дорога валюта относительно товаров, часто используя золото как ориентир. Режим падающих цен сочетает сильную, переоценённую валюту со снижающимися ценами на товары, сжимая ценовую власть корпораций и усложняя обслуживание существующих долгов, тогда как высококачественные кредиторы могут выиграть от более сильной единицы счёта.
Как заметить переключение
С 2000 года цены акций и облигаций двигались противоположно. Пробой нот в начале марта 2002 года одновременно с ралли акций можно было прочитать как следование акций за доходностями во время инфляционной паузы внутри в целом падающего ценового фона.
Редакционный взгляд: учебный пункт в том, как заметить это переключение до того, как одиночное рыночное движение будет принято за подтверждённое по неверной карте.
Все разборы дорожки · 33 разбора
- 1990Policy-auction-spread как недельный фильтр режима рынка акций
- 1992Электроэнергетика как контекст режима облигаций
- 1992Чтение доллара как проверка режима ставок
- 1992Оценка недельного межрыночного контекста для режимов рынка акций
- 1993Спецификация разрыва доходностей акций и облигаций как режима удержания или воздержания
- 1996Построение dual-gate входов в облигационный фонд по скачкам золота и серебра
- 1996Назовите режим до пробоя сектора
- 2002Падающие цены переворачивают подтверждение акций и облигаций
- 2003Четыре рукава на одной доске режимов: золотодобытчики, REIT, векселя и акции
- 2003Четыре валютных режима для иены, луни, фунта и австралийского доллара
- 2003Читайте золото через режим доллара, хедж-спред и стоп
- 2003Когда дефляция переворачивает карту акций и облигаций
- 2003Режимные доски товарных подгрупп и двойные средние
- 2003Чтение режима ликвидности, когда золото, облигации и акции растут вместе
- 2003Общий недельный чек-лист для четырёх страновых фондов
- 2004Size-and-style sleeves как недельная карта режима
- 2004Страновые закрытые фонды делили один чеклист средних и четыре режима
- 2004Снимок 2004 года по четырём парам: валютный режим долларового блока
- 2005Страновые фонды закрытого типа как сравнение недельных режимов
- 2005Недельные карты режимов для товарных подгрупп, взвешенных по производству
- 2005Четыре технологических рукава на одной недельной карте режимов
- 2006Австралийский доллар как фильтр сырьевого режима и тайминга
- 2008Скользящие средние на двойном листинге как тест режима толпы
- 2008Межрыночный контекст режима для одной сделки
- 2010Индекс доллара, кросс-курсы и сырьевой контекст для целей на форексе
- 2010Свечи сессий золота и серебра на форексе как контекст режима металлов
- 2012Режим кривой доходности и тайминг акций
- 2013Формы кривой доходности как контекст режима фондового рынка
- 2013Спреды доходностей как страновой контекст режима рынка акций
- 2016Кредитные спреды как фильтр режима кэш для акций
- 2016Летнее затишье — это ошибка контекста
- 2019Спреды финансового сектора как режимные сигналы вокруг глобального стейблкоина
- 2019Режим отрицательной доходности как межрыночный фильтр для акций