2003выпуск C061-5
Читайте золото через режим доллара, хедж-спред и стоп
Этот архивный кейс рассматривает позицию по одному металлу как задачу портфельного контекста. Сначала он картирует режим доллара, спред хеджирования производителей и книгу коротких позиций lease-carry, а затем превращает только оставшуюся полку графика в гипотезу поддержки-сопротивления, которую может опровергнуть стоп-лосс.
- Сначала картируйте режим доллара, спред хеджирования производителей и книгу коротких позиций lease-carry — и только потом рассматривайте полку графика золота как позицию.
- Золото описывалось как снижающееся, пока доллар и акции росли вместе, и как растущее, когда оба этих рынка слабели.
- Акции сильно хеджированных добывающих компаний описывались как способные двигаться против металла, когда цена превышала хедж, поэтому спред хеджирования производителей входит в портфельную карту.
- Кейс требовал заранее заданных ценовых целей и границ стоп-лосса, чтобы пробой полки доллара или уровня золота мог закрыть позицию.
Позиция по одному металлу — это задача портфельного контекста
Недельный композит золотых фьючерсов зафиксировал минимум июля 1999 на 252.90, а позже наблюдались ориентирные области на 305 и 350. Золото вышло выше 305 в апреле 2002, кратко потеряло этот уровень в июле и напечатало 350 30 декабря 2002.
Кейс ставил связанные с долларом фундаментальные факторы впереди подтверждения графиком и требовал заранее заданных ценовых целей вместе с границами стоп-лосса вокруг любой позиции по золоту или золотым акциям. Редакторское прочтение таково: металл — не исходный объект. Межрыночный анализ означает читать золото против доллара, акций, ставок и связанных сырьевых рынков, чтобы позиция по одному металлу сидела внутри более широкого рыночного режима.
Дневное золото COMEX от минимума 2001 до удержания $350
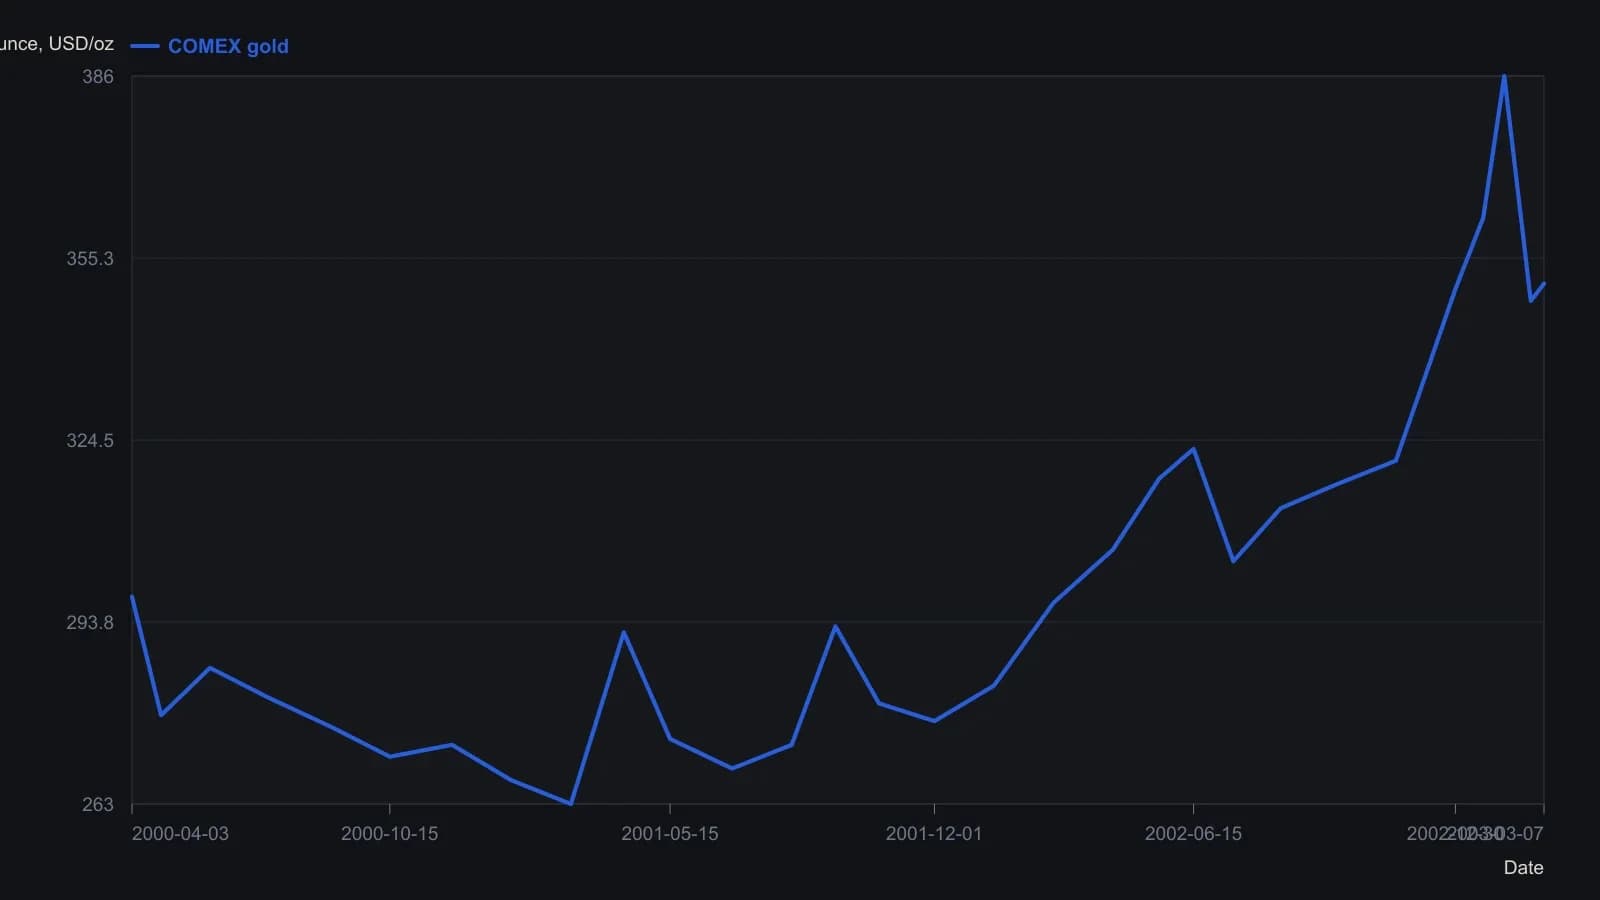
Только дневная панель золота. Нижний спред Gold Com long/short — плоская неиспользуемая трасса, её не считывали. Растровые цены даны примерно до ближайших двух долларов, кроме напечатанного закрытия 7 March 2003.
Режим доллара и акций
Золото описывалось как обычно снижающееся, пока доллар и акции росли вместе, и как растущее, когда оба этих рынка слабели. Дефицит торгового баланса США в декабре 2002 на 40 млрд, описанный как более 5 процентов ВВП в годовом выражении, был указан среди условий ослабления доллара, которые сопровождали рост золота.
Индекс доллара США был показан с долгосрочной поддержкой на 97.8. Отскок от этой полки трактовался как медвежий для золота, а спад связанной с войной неопределённости указывался как путь обратно к 300 или ниже. В редакторских терминах этот пол доллара — поддержка и сопротивление: долгосрочный пол индекса доллара, который превращает взгляд на режим в ценовой уровень, который можно подтвердить или отвергнуть.
Спред хеджирования производителей и книга lease-carry
Индексы хеджированных и нехеджированных золотодобытчиков, как утверждалось, расходились с середины 2001, когда золото подходило к 270 на пути выше 300. Акции сильно хеджированных добывающих компаний описывались как способные двигаться против металла, когда цена превышала хедж. Спред хеджирования производителей — это разрыв между этими индексами или между хеджированным добытчиком и корзиной золотых акций; им смотрят, когда акция больше не следует за металлом.
Короткие позиции в золотых деривативах указывались на 279 млрд в июне 2002, против 231 млрд в декабре 2001; хеджи шахт-производителей описывались как 11 процентов непогашенной книги. Редакторское прочтение называет внебиржевую книгу деривативов книгой lease-carry: внебиржевые займы золота, которыми фондируют незолотые книги по низкой ставке лизинга, создавая шорт, который позднее покрытие может вынудить выше, если металл растёт.
Коммерческие шорты в официальном отчёте по фьючерсным позициям подавались как часто зеркалящие путь золота и как небольшие рядом с внебиржевой книгой деривативов, которую фьючерсный подсчёт не охватывал. Коммерческое позиционирование — это отчитываемый отраслевой и дилерский фьючерсный шорт. Оно часто следует за золотом как хедж, а не как самостоятельная направленная ставка.
Только затем превращайте полку в гипотезу
Поддержка и сопротивление на самом металле — это прежний потолок золота, оставшийся после карты режима: область 305, затем 350. Редакторское прочтение таково: эти полки становятся гипотезой поддержки-сопротивления только после того, как режим доллара, спред хеджирования производителей и книга lease-carry уже в поле зрения.
Стоп-лосс — это заранее заданный выход, который удерживает позицию по золоту или золотым акциям в границах, если режим доллара или выбранная ценовая полка не выдерживает. Архивный кейс требовал эту границу и ценовую цель до того, как график использовался как подтверждение.
Все разборы дорожки · 33 разбора
- 1990Policy-auction-spread как недельный фильтр режима рынка акций
- 1992Электроэнергетика как контекст режима облигаций
- 1992Чтение доллара как проверка режима ставок
- 1992Оценка недельного межрыночного контекста для режимов рынка акций
- 1993Спецификация разрыва доходностей акций и облигаций как режима удержания или воздержания
- 1996Построение dual-gate входов в облигационный фонд по скачкам золота и серебра
- 1996Назовите режим до пробоя сектора
- 2002Падающие цены переворачивают подтверждение акций и облигаций
- 2003Четыре рукава на одной доске режимов: золотодобытчики, REIT, векселя и акции
- 2003Четыре валютных режима для иены, луни, фунта и австралийского доллара
- 2003Читайте золото через режим доллара, хедж-спред и стоп
- 2003Когда дефляция переворачивает карту акций и облигаций
- 2003Режимные доски товарных подгрупп и двойные средние
- 2003Чтение режима ликвидности, когда золото, облигации и акции растут вместе
- 2003Общий недельный чек-лист для четырёх страновых фондов
- 2004Size-and-style sleeves как недельная карта режима
- 2004Страновые закрытые фонды делили один чеклист средних и четыре режима
- 2004Снимок 2004 года по четырём парам: валютный режим долларового блока
- 2005Страновые фонды закрытого типа как сравнение недельных режимов
- 2005Недельные карты режимов для товарных подгрупп, взвешенных по производству
- 2005Четыре технологических рукава на одной недельной карте режимов
- 2006Австралийский доллар как фильтр сырьевого режима и тайминга
- 2008Скользящие средние на двойном листинге как тест режима толпы
- 2008Межрыночный контекст режима для одной сделки
- 2010Индекс доллара, кросс-курсы и сырьевой контекст для целей на форексе
- 2010Свечи сессий золота и серебра на форексе как контекст режима металлов
- 2012Режим кривой доходности и тайминг акций
- 2013Формы кривой доходности как контекст режима фондового рынка
- 2013Спреды доходностей как страновой контекст режима рынка акций
- 2016Кредитные спреды как фильтр режима кэш для акций
- 2016Летнее затишье — это ошибка контекста
- 2019Спреды финансового сектора как режимные сигналы вокруг глобального стейблкоина
- 2019Режим отрицательной доходности как межрыночный фильтр для акций