2003выпуск C071-4
Когда дефляция переворачивает карту акций и облигаций
Когда дефляционный климат инвертирует обычную ценовую связь акций и облигаций, карта четырёх активов — акций, государственных облигаций, сырьевых товаров и доллара — становится проверкой режима. Сырьевые товары и доллар затем сортируют слабость финансовых активов на инфляционное напряжение или дефляционный зажим.
- Стандартный межрыночный цикл связывает более жёсткие ставки и более сильный доллар с последующими пиками золота, широкой корзины сырьевых товаров, цен облигаций и затем акций, после чего более мягкие ставки разворачивают ту же цепочку.
- В дефляционном климате при переоценённой валюте обычно положительная ценовая связь акций и облигаций может инвертироваться, поэтому цены облигаций движутся противоположно акциям, а доходности становятся более полезным опережающим сигналом для акций.
- Японские государственные облигации и Nikkei 225 в 1990-х, а также S&P 500 и 10-year Treasury в начале 2000-х показали рост цен облигаций, тогда как акции падали или позднее двигались вбок.
- Совместные снижения акций и облигаций читались через пару commodity-dollar: рост сырьевых товаров и более слабый доллар означали инфляционное напряжение, а падение сырьевых товаров и более сильный доллар — дефляционный зажим.
Карта четырёх активов и межрыночный цикл
Карта четырёх активов — рабочий снимок акций, государственных облигаций, широкой корзины сырьевых товаров и доллара. Она используется, чтобы поместить один рынок в более широкий режим.
Стандартный межрыночный цикл связывает более жёсткие ставки и более сильный доллар с последующими пиками золота, широкого сырьевого индекса, цен облигаций и затем акций. После этой последовательности более мягкие ставки разворачивают ту же цепочку.
Ключевые пары в этой рамке включают обратную связь между сырьевыми товарами и облигациями, обратную связь между долларом и сырьевыми товарами и обычно положительную связь между акциями и облигациями. Пара доллара и сырьевых товаров — это инверсия commodity-dollar.
Дефляционная инверсия знака связи акций и облигаций
В дефляционном климате при переоценённой валюте эта обычно положительная ценовая связь акций и облигаций может инвертироваться. Цены облигаций тогда движутся противоположно акциям, а доходности облигаций начинают опережать акции.
Этот паттерн — дефляционная инверсия. Знак связи акций и облигаций изменился, и доходности, а не цены облигаций, становятся более полезным опережающим сигналом для акций.
Япония и США как случаи смены знака
Сравнение японских государственных облигаций и Nikkei 225 в 1990-х показало почти непрерывный подъём цен облигаций, тогда как цены акций широко колебались по в целом нисходящей траектории.
Три года подряд в начале 2000-х S&P 500 и 10-year Treasury двигались в противоположных направлениях: акции были ниже, а длинные государственные облигации — выше. После минимумов июля 2002 года S&P 500 около девяти месяцев торговался вбоковике, тогда как рост длинных государственных облигаций оставался в силе.
Недельный S&P 500 в период снижения 2000–03
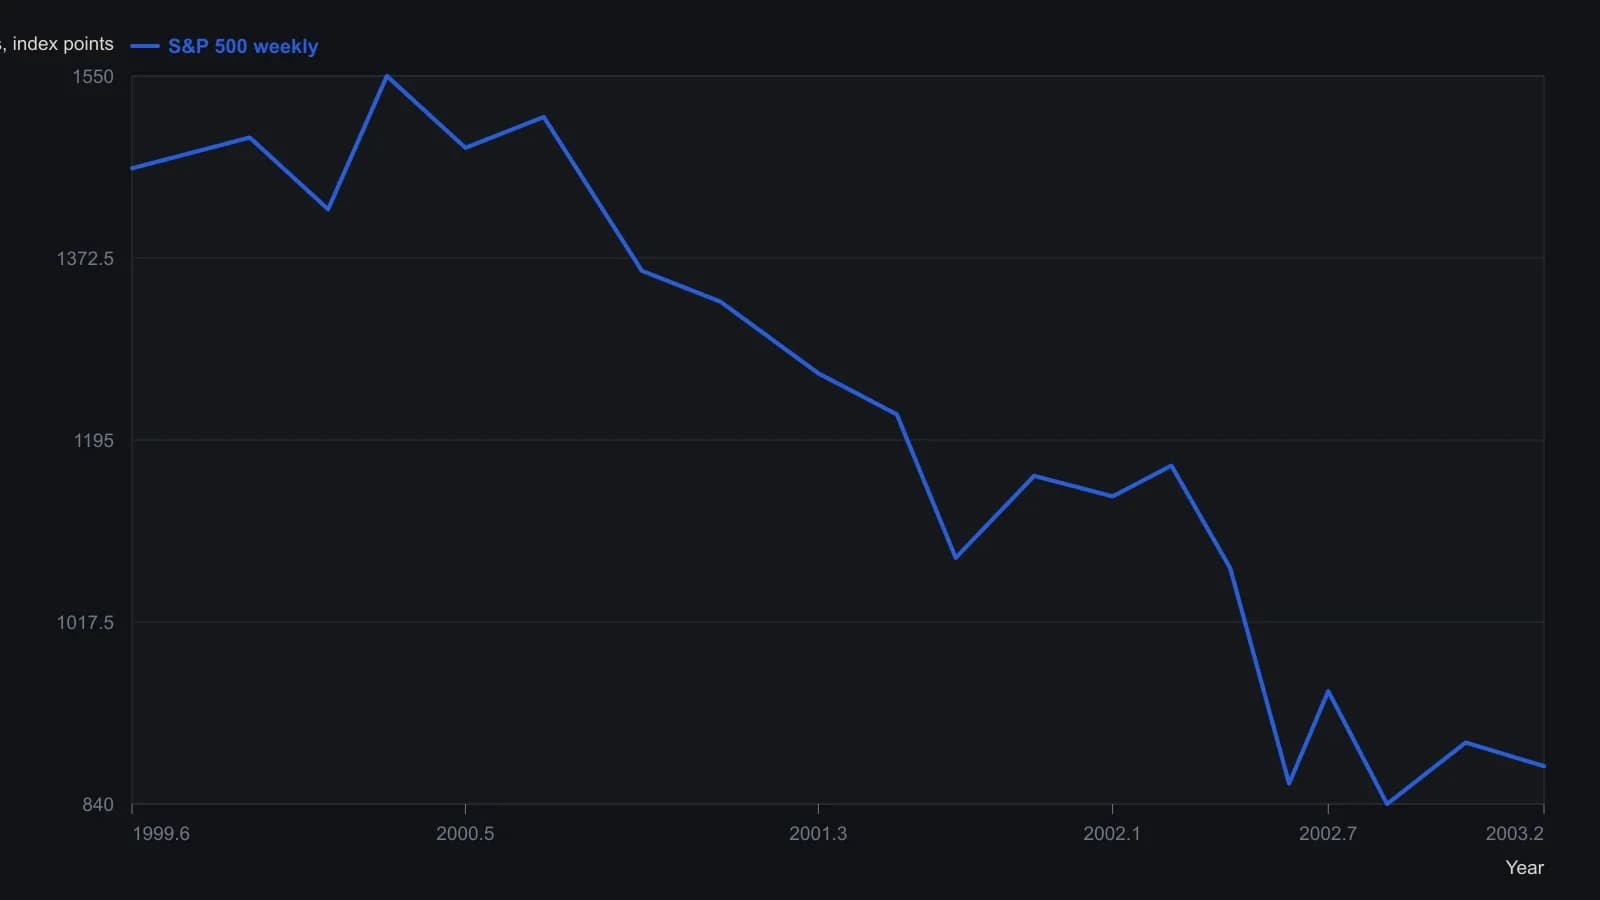
Закрытия — визуальные отсчёты по подписанной недельной шкале; единственная точная цифра источника — последняя отметка 876.90. Оценки округлены до ближайших десяти индексных пунктов, чтобы соответствовать разрешению растра. Соседняя панель 10-year T-bond использует другую ценовую шкалу и не наложена.
Сырьевые товары, доллар и развилка 2003 года
Золото и нефть росли в течение 2002 года и достигли пика в начале 2003 года после общих относительных минимумов около 1999 года. Более поздний минимум золота пришёлся на начало 2001 года, тогда как максимум нефти 2001 года стоял на росте, начавшемся в 1999 году.
Широкая корзина сырьевых товаров выглядела достигшей вершины в 2003 году, даже с учётом медвежьего рынка зерна длительностью более пяти лет. Фьючерсы на доллар выглядели формирующими дно после долгого снижения и двигались противоположно сырьевым товарам более года.
Если дефляционная обратная связь акций и облигаций всё ещё доминировала, дальнейшая слабость акций должна была совпасть с ещё более низкими доходностями длинных облигаций. Рост акций, продлившийся во второй квартал 2003 года, должен был совпасть с более низкими ценами облигаций и более высокими доходностями.
Совместные снижения акций и облигаций читались иначе через пару commodity-dollar. Рост сырьевых товаров и более слабый доллар означали бы инфляционное напряжение. Падение сырьевых товаров и более сильный доллар означали бы дефляционный зажим.
Редакторская ремарка: эта проверка — тест на рефляцию. Более слабые финансовые активы сортируются по тому, совпадают ли они с более сильными сырьевыми товарами и более мягким долларом или с более слабыми сырьевыми товарами и более крепким долларом.
Все разборы дорожки · 33 разбора
- 1990Policy-auction-spread как недельный фильтр режима рынка акций
- 1992Электроэнергетика как контекст режима облигаций
- 1992Чтение доллара как проверка режима ставок
- 1992Оценка недельного межрыночного контекста для режимов рынка акций
- 1993Спецификация разрыва доходностей акций и облигаций как режима удержания или воздержания
- 1996Построение dual-gate входов в облигационный фонд по скачкам золота и серебра
- 1996Назовите режим до пробоя сектора
- 2002Падающие цены переворачивают подтверждение акций и облигаций
- 2003Четыре рукава на одной доске режимов: золотодобытчики, REIT, векселя и акции
- 2003Четыре валютных режима для иены, луни, фунта и австралийского доллара
- 2003Читайте золото через режим доллара, хедж-спред и стоп
- 2003Когда дефляция переворачивает карту акций и облигаций
- 2003Режимные доски товарных подгрупп и двойные средние
- 2003Чтение режима ликвидности, когда золото, облигации и акции растут вместе
- 2003Общий недельный чек-лист для четырёх страновых фондов
- 2004Size-and-style sleeves как недельная карта режима
- 2004Страновые закрытые фонды делили один чеклист средних и четыре режима
- 2004Снимок 2004 года по четырём парам: валютный режим долларового блока
- 2005Страновые фонды закрытого типа как сравнение недельных режимов
- 2005Недельные карты режимов для товарных подгрупп, взвешенных по производству
- 2005Четыре технологических рукава на одной недельной карте режимов
- 2006Австралийский доллар как фильтр сырьевого режима и тайминга
- 2008Скользящие средние на двойном листинге как тест режима толпы
- 2008Межрыночный контекст режима для одной сделки
- 2010Индекс доллара, кросс-курсы и сырьевой контекст для целей на форексе
- 2010Свечи сессий золота и серебра на форексе как контекст режима металлов
- 2012Режим кривой доходности и тайминг акций
- 2013Формы кривой доходности как контекст режима фондового рынка
- 2013Спреды доходностей как страновой контекст режима рынка акций
- 2016Кредитные спреды как фильтр режима кэш для акций
- 2016Летнее затишье — это ошибка контекста
- 2019Спреды финансового сектора как режимные сигналы вокруг глобального стейблкоина
- 2019Режим отрицательной доходности как межрыночный фильтр для акций