1996выпуск C051-5
Построение dual-gate входов в облигационный фонд по скачкам золота и серебра
Лонг или шорт по облигационному фонду определяется только когда одновременно срабатывают процентный скачок индекса золота и серебра и гейт впадины или гейт пика того же рынка. Lookback скачка и процентные гейты остаются именованными входами, чтобы заморозка параметров могла воспроизвести одно окно дат.
- Dual-gate определяет лонг или шорт только когда одновременно истинны процентный скачок индекса золота и серебра и гейт впадины или гейт пика облигационного фонда.
- Lookback скачка был перебираемым входом от 5 до 25 с шагом 5, рабочее значение — 15.
- Одна реализация использовала последний пик и последнюю впадину. Другая хранила рекурсивный максимум, пока нет шорта, и рекурсивный минимум, пока нет лонга.
- После первого исполнения reverse-in-market переворачивал позицию на закрытии бара сигнала и оставался непрерывно в лонге или в шорте.
Dual-gate выдаёт сигнал только когда одновременно истинны условие межрыночного скачка и локальное условие пика или впадины. Торгуемый ряд — облигационный фонд. Внешний ряд — индекс золота и серебра. Пока оба теста не совпадут, ни лонг, ни шорт не определяются.
Фонд государственных облигаций Fidelity, 1990–1995
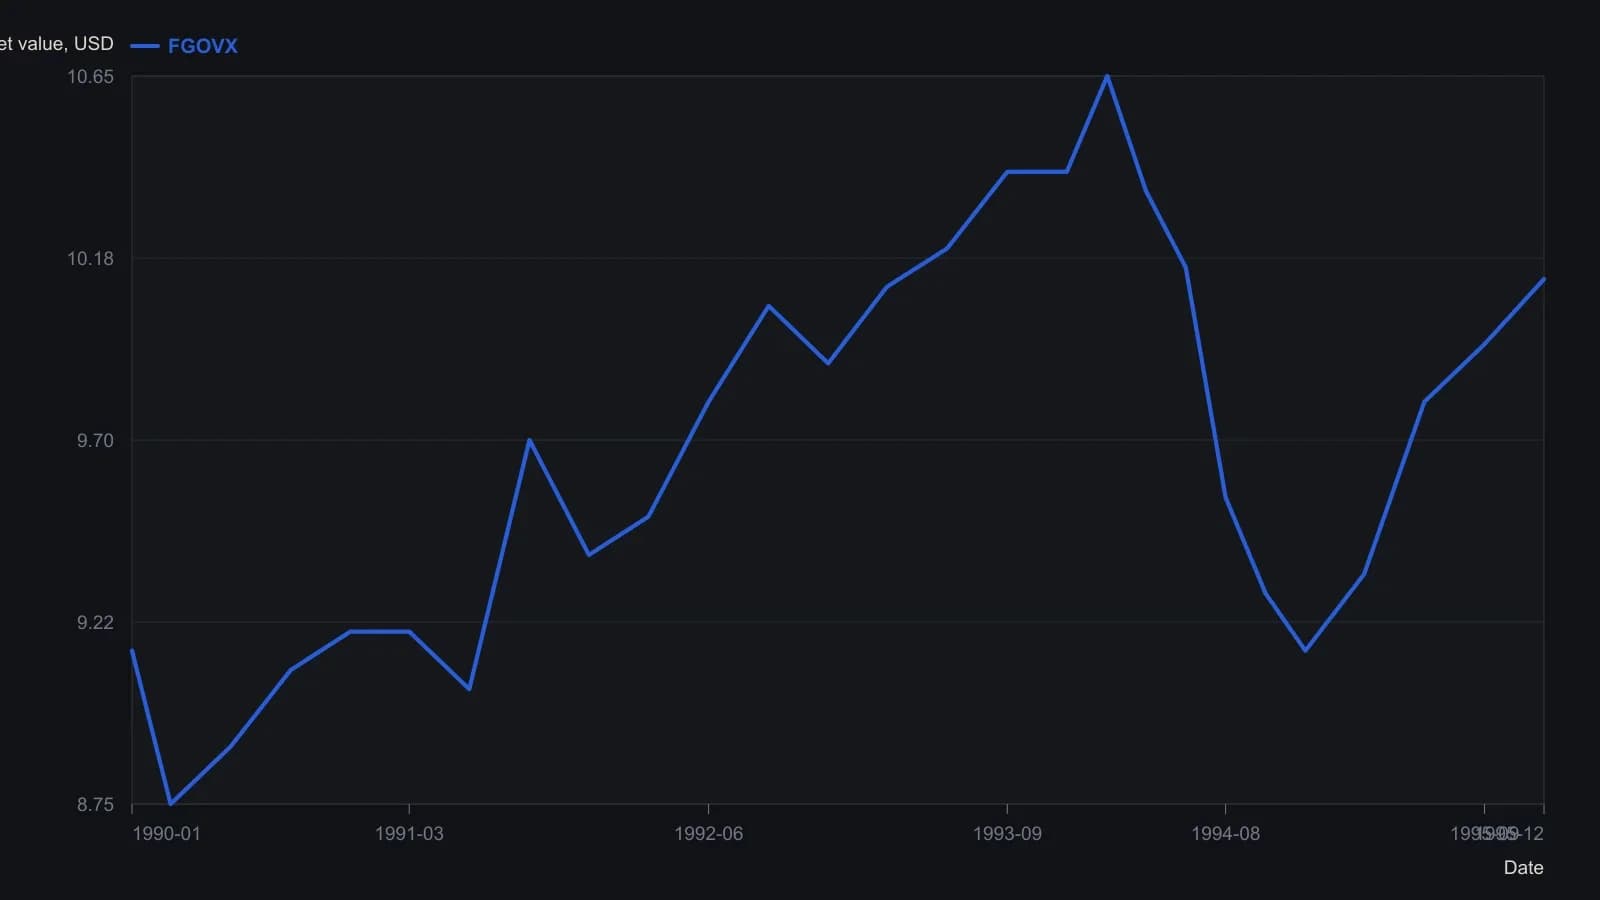
Оцифровано с грубого скриншота MetaStock середины 1990-х. Вертикальное разрешение составляет примерно 0.05–0.10 единиц СЧА, за исключением закрытия 10.12 в заголовке. Верхняя панель XAU использует другую шкалу и на эту ось не переносится.
Определения лонга и шорта
Лонг определяется только когда процентное изменение индекса золота и серебра за лаг ниже нижнего порога, а закрытие облигационного фонда выше впадины, масштабированной верхним коэффициентом. Второй тест — гейт впадины: торгуемый облигационный фонд должен вырасти на заданный процент от сохранённого минимума, прежде чем лонг будет разрешён.
Шорт определяется только когда то же процентное изменение индекса выше верхнего порога, а закрытие облигационного фонда ниже пика, масштабированного нижним коэффициентом. Второй тест — гейт пика: торгуемый облигационный фонд должен упасть на заданный процент от сохранённого максимума, прежде чем шорт будет разрешён.
Именованные входы и lookback скачка
Lookback скачка — это лаг в барах, которым измеряется процентное изменение внешнего индекса золота и серебра. Он задавался как перебираемый вход в диапазоне от 5 до 25 с шагом 5, рабочее значение — 15.
Табличная реализация измеряла скачок индекса как сто, умноженное на изменение относительно закрытия индекса с лагом, затем требовала согласия этого скачка и состояния свинга облигационного фонда перед покупкой или продажей.
Две реализации пика и впадины
Одна реализация использовала в dual-gate последний пик и последнюю впадину вместо экстремума, зафиксированного в предыдущем лонг- или шорт-эпизоде.
Другая реализация требовала оба ряда в сигнале: покупать, если фонд на 0.9 процента выше дна, а индекс упал более чем на 4 процента; продавать, если фонд на 0.8 процента ниже вершины, а индекс вырос более чем на 8 процентов. Эта реализация хранила рекурсивный максимум, пока нет шорта, и рекурсивный минимум, пока нет лонга, затем использовала эти сохранённые экстремумы в гейтах покупки и продажи. Рекурсивный экстремум — это скользящий максимум или минимум, который обновляется только пока противоположная позиция не открыта.
Нахождение в рынке после первого исполнения
После первого исполнения эта реализация оставалась непрерывно в рынке, разворачиваясь из шорта в лонг или из лонга в шорт на закрытии бара сигнала. Reverse-in-market означает, что после первого исполнения каждый противоположный dual-gate переворачивает позицию на закрытии, так что процедура остаётся непрерывно в лонге или в шорте.
Заморозка входов для walk-through
Walk-through строится сужением окна дат на графике и заморозкой поисковой переменной в константу, чтобы правило игнорировало этот вход. Заморозка параметров — это замена перебираемого входа константой, чтобы выбранное окно дат можно было воспроизвести без повторного перебора этого входа.
Редакторское прочтение: записывайте каждый лаг и процентный гейт как именованный вход, чтобы ту же процедуру dual-gate можно было заморозить и воспроизвести на одном окне дат.
Все разборы дорожки · 33 разбора
- 1990Policy-auction-spread как недельный фильтр режима рынка акций
- 1992Электроэнергетика как контекст режима облигаций
- 1992Чтение доллара как проверка режима ставок
- 1992Оценка недельного межрыночного контекста для режимов рынка акций
- 1993Спецификация разрыва доходностей акций и облигаций как режима удержания или воздержания
- 1996Построение dual-gate входов в облигационный фонд по скачкам золота и серебра
- 1996Назовите режим до пробоя сектора
- 2002Падающие цены переворачивают подтверждение акций и облигаций
- 2003Четыре рукава на одной доске режимов: золотодобытчики, REIT, векселя и акции
- 2003Четыре валютных режима для иены, луни, фунта и австралийского доллара
- 2003Читайте золото через режим доллара, хедж-спред и стоп
- 2003Когда дефляция переворачивает карту акций и облигаций
- 2003Режимные доски товарных подгрупп и двойные средние
- 2003Чтение режима ликвидности, когда золото, облигации и акции растут вместе
- 2003Общий недельный чек-лист для четырёх страновых фондов
- 2004Size-and-style sleeves как недельная карта режима
- 2004Страновые закрытые фонды делили один чеклист средних и четыре режима
- 2004Снимок 2004 года по четырём парам: валютный режим долларового блока
- 2005Страновые фонды закрытого типа как сравнение недельных режимов
- 2005Недельные карты режимов для товарных подгрупп, взвешенных по производству
- 2005Четыре технологических рукава на одной недельной карте режимов
- 2006Австралийский доллар как фильтр сырьевого режима и тайминга
- 2008Скользящие средние на двойном листинге как тест режима толпы
- 2008Межрыночный контекст режима для одной сделки
- 2010Индекс доллара, кросс-курсы и сырьевой контекст для целей на форексе
- 2010Свечи сессий золота и серебра на форексе как контекст режима металлов
- 2012Режим кривой доходности и тайминг акций
- 2013Формы кривой доходности как контекст режима фондового рынка
- 2013Спреды доходностей как страновой контекст режима рынка акций
- 2016Кредитные спреды как фильтр режима кэш для акций
- 2016Летнее затишье — это ошибка контекста
- 2019Спреды финансового сектора как режимные сигналы вокруг глобального стейблкоина
- 2019Режим отрицательной доходности как межрыночный фильтр для акций