2016выпуск C0644-45
Кредитные спреды как фильтр режима кэш для акций
Исторический кейс применяет индикатор спреда доходностей к широкому фондовому индексу и сопоставляет траекторию, синхронизированную со спредом, с нефильтрованной траекторией buy-and-hold с конца 2008. Разбор предпочитает чтение «лонг или кэш» автоматическому шорту, когда спреды джанк-бондов расширяются.
- Индикатор спреда доходностей может отмечать позиции на покупку и продажу по широкому фондовому индексу, причём стрелки обозначают оверлей, а не триггер по одному активу.
- Расширение спредов джанк-бондов рассматривается как сигнал финансового стресса и как предупреждение о режиме волатильности, которое могут запускать разные шоки.
- Исторический разбор предпочитает правило «лонг или кэш» автоматическому шорту акций, когда спреды ухудшаются.
- Оверлей представлен как воспроизводимый и исторически тестируемый на широко доступных платформах для построения графиков.
Оверлей спреда доходностей на акциях
Иллюстративный кейс применяет индикатор спреда доходностей к широкому фондовому индексу: стрелки вниз отмечают позицию на продажу, стрелки вверх — позицию на покупку.
Иллюстрированное сравнение противопоставляет траекторию акций, синхронизированную со спредом, нефильтрованной траектории buy-and-hold на окне, которое начинается в конце 2008. Оверлей используется, чтобы вывести межрыночный режим: многонедельное состояние рынка, взятое из связей кредит–акции, а не из графика одного актива.
Спреды как сигнал финансового стресса
Расширение высокодоходных кредитных спредов представлено как структурный сигнал стресса, потому что инвесторы склонны продавать облигации более низкого качества, когда рынки оказываются под давлением. Именно эта продажа джанк-бондов расширяет дополнительную доходность относительно более безопасных бумаг, и эта дополнительная доходность — индикатор спреда доходностей, проецируемый на позицию покупки или продажи в акциях.
Расширение спредов джанк-бондов подаётся как предупреждение о режиме волатильности, которое могут запускать разные шоки, включая обвал цен на сырьё или концентрированную региональную кредитную экспозицию. Это расширение читается как сигнал финансового стресса повышенной общерыночной волатильности, каким бы ни был ближайший шок.
Лонг или кэш, а не шорт по умолчанию
В историческом разборе чтение оверлея как «лонг или кэш» описывается как более последовательное, чем автоматический шорт акций всякий раз, когда спреды ухудшаются.
После нисходящего пересечения скользящей средней в индикаторе спреда сохранение лонга описывается как редко сталкивающееся с немедленной крупной просадкой, которая мгновенно обесценила бы установку.
Восходящее пересечение около середины 2014 описывается как совпадающее с тем, что акции ставили дальнейшие новые максимумы, хотя и в более сложной торговой среде.
Воспроизведение оверлея
Спредовый оверлей представлен как то, что практик может воспроизвести и исторически протестировать на широко доступных платформах для построения графиков.
Недельная траектория S&P 500, окно кейса 2008–2016
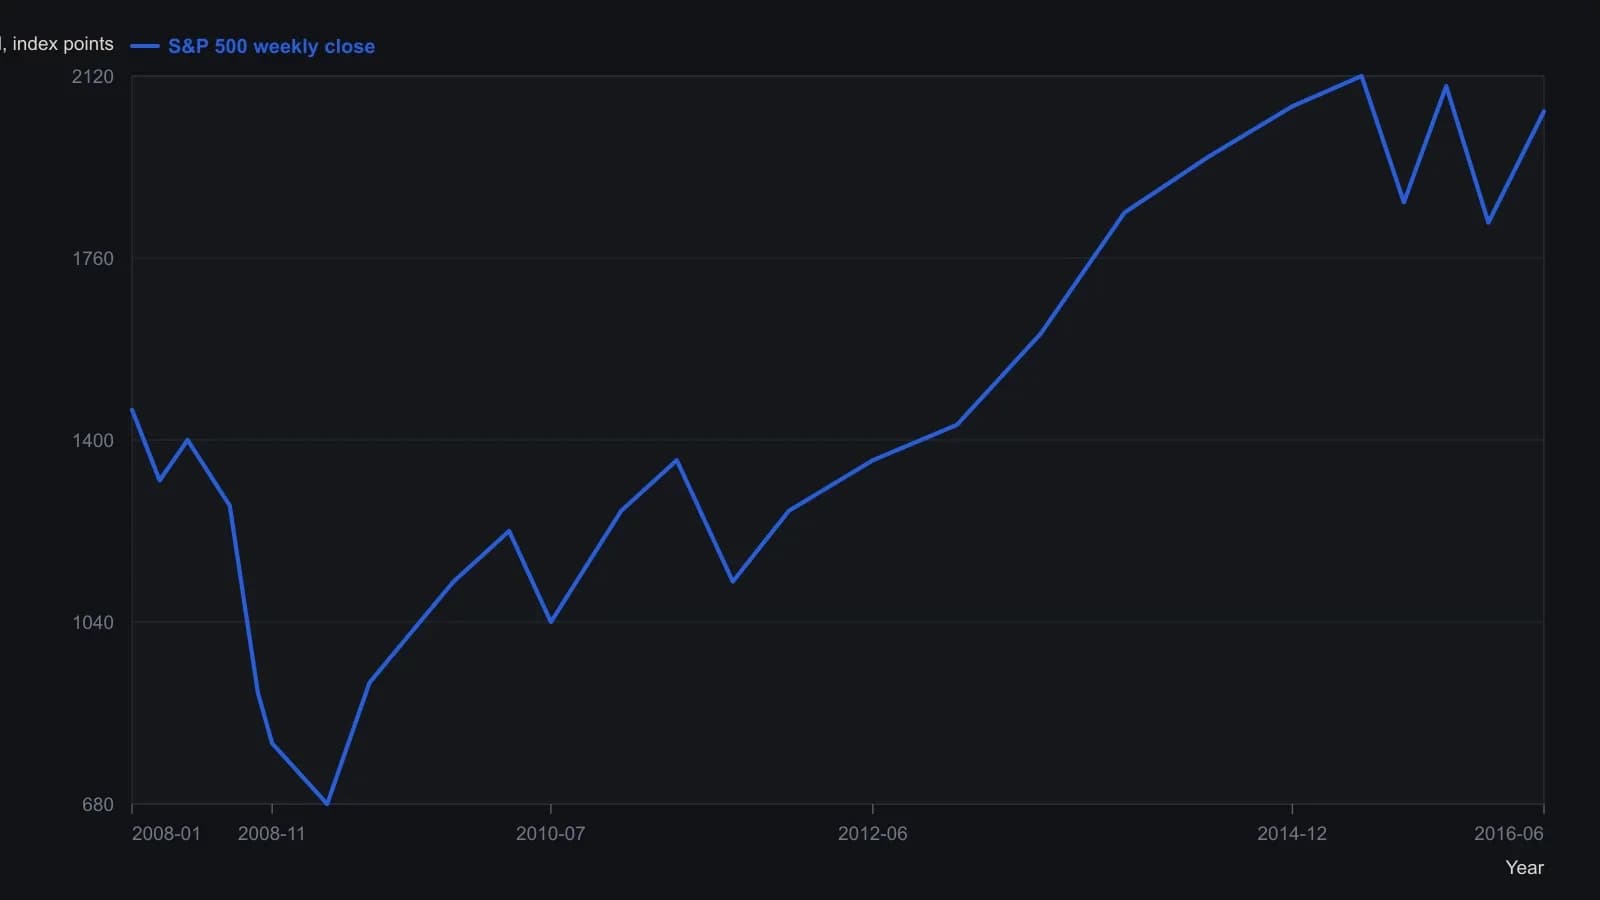
Снятия с растра приблизительны. Панель показывает только индекс, без ряда спреда доходности и без кривой капитала с таймингом «длинная позиция или кэш».
Все разборы дорожки · 33 разбора
- 1990Policy-auction-spread как недельный фильтр режима рынка акций
- 1992Электроэнергетика как контекст режима облигаций
- 1992Чтение доллара как проверка режима ставок
- 1992Оценка недельного межрыночного контекста для режимов рынка акций
- 1993Спецификация разрыва доходностей акций и облигаций как режима удержания или воздержания
- 1996Построение dual-gate входов в облигационный фонд по скачкам золота и серебра
- 1996Назовите режим до пробоя сектора
- 2002Падающие цены переворачивают подтверждение акций и облигаций
- 2003Четыре рукава на одной доске режимов: золотодобытчики, REIT, векселя и акции
- 2003Четыре валютных режима для иены, луни, фунта и австралийского доллара
- 2003Читайте золото через режим доллара, хедж-спред и стоп
- 2003Когда дефляция переворачивает карту акций и облигаций
- 2003Режимные доски товарных подгрупп и двойные средние
- 2003Чтение режима ликвидности, когда золото, облигации и акции растут вместе
- 2003Общий недельный чек-лист для четырёх страновых фондов
- 2004Size-and-style sleeves как недельная карта режима
- 2004Страновые закрытые фонды делили один чеклист средних и четыре режима
- 2004Снимок 2004 года по четырём парам: валютный режим долларового блока
- 2005Страновые фонды закрытого типа как сравнение недельных режимов
- 2005Недельные карты режимов для товарных подгрупп, взвешенных по производству
- 2005Четыре технологических рукава на одной недельной карте режимов
- 2006Австралийский доллар как фильтр сырьевого режима и тайминга
- 2008Скользящие средние на двойном листинге как тест режима толпы
- 2008Межрыночный контекст режима для одной сделки
- 2010Индекс доллара, кросс-курсы и сырьевой контекст для целей на форексе
- 2010Свечи сессий золота и серебра на форексе как контекст режима металлов
- 2012Режим кривой доходности и тайминг акций
- 2013Формы кривой доходности как контекст режима фондового рынка
- 2013Спреды доходностей как страновой контекст режима рынка акций
- 2016Кредитные спреды как фильтр режима кэш для акций
- 2016Летнее затишье — это ошибка контекста
- 2019Спреды финансового сектора как режимные сигналы вокруг глобального стейблкоина
- 2019Режим отрицательной доходности как межрыночный фильтр для акций