1990выпуск C021-5
Policy-auction-spread как недельный фильтр режима рынка акций
Недельную позицию в акциях можно трактовать как решение stay-exposed или stay-out. Рабочий процесс архива сглаживает policy-auction-spread, переводит знак smoothed-spread в состояние positive-regime или negative-regime и сопоставляет эти состояния с историческими траекториями акций и open-signal-drawdown.
- Недельный policy-auction-spread — это установленная учётная ставка минус аукционная доходность трёхмесячных векселей.
- Эта разница обновляется как smoothed-spread с помощью 15-недельной экспоненциальной средней, которая применяет 0.875 к предыдущему среднему и 0.125 к новейшей разнице.
- Правило long-side начинается, когда smoothed-spread становится положительным, и остаётся в силе, пока это среднее не станет отрицательным.
- Редакторское прочтение: оценивайте regime-overlay по тому, насколько чисто два состояния разделяют исторические траектории акций и open-signal-drawdown, а не как прогноз цены на следующую неделю.
Недельная позиция как решение о режиме
Рабочий процесс архива помещает одну позицию в акциях в контекст ставок и политики. Он не требует, чтобы следующий интервал выборки предсказывался по последней цене.
Редакторское прочтение: используйте знак smoothed-spread как выбор stay-exposed против stay-out. Оценивайте процедуру по тому, насколько чисто эти состояния разделяют исторические траектории акций и open-signal-drawdown.
От policy-auction-spread к smoothed-spread
Недельный вход — это установленная учётная ставка минус аукционная доходность трёхмесячных векселей. Эта разница и есть policy-auction-spread.
Рыночная доходность векселей ниже установленной ставки политики рассматривается как бычье межрыночное состояние. Обратное рассматривается как медвежье состояние.
Затем эта разница сглаживается 15-недельной экспоненциальной средней, которая применяет 0.875 к предыдущему среднему и 0.125 к новейшей разнице. Результат — smoothed-spread.
В разобранном недельном обновлении использовались учётная ставка 7 процентов, доходность векселей 7.9 процента и предыдущее среднее -0.70, чтобы получить новое среднее -0.73. Это новое среднее остаётся ниже нуля, поэтому обновление остаётся в negative-regime.
Правило long-side
Правило long-side начинается, когда 15-недельное среднее становится положительным, и остаётся в силе, пока это среднее не станет отрицательным.
Positive-regime — это состояние, в котором smoothed-spread выше нуля и рассматривается как окно stay-exposed для акций. Negative-regime — это состояние, в котором smoothed-spread ниже нуля и рассматривается как окно воздержания или защитное окно.
Как фиксировалась историческая проверка
Историческая проверка использовала недельные обновления с 1953 года и фиксировала траекторию S&P 500 плюс наибольшее промежуточное снижение close-to-close, пока каждый сигнал лонга был открыт. Это наибольшее промежуточное снижение и есть open-signal-drawdown.
Сравнение капитала по двум состояниям предполагало позицию, соответствующую S&P 500, и не учитывало дивиденды, комиссии и налоги.
То же правило пересечения описывалось как менее надёжное для выходов, чем для входов, включая более поздний интервал negative-regime, в течение которого бенчмарк акций впоследствии вырос.
Редакторское прочтение: придавайте больший вес входам и open-signal-drawdown, чем трактовке каждого перехода в negative-regime как завершённого сигнала на выход.
Капитал S&P 500 по сигналам покупки и продажи недельного фильтра TB/DR
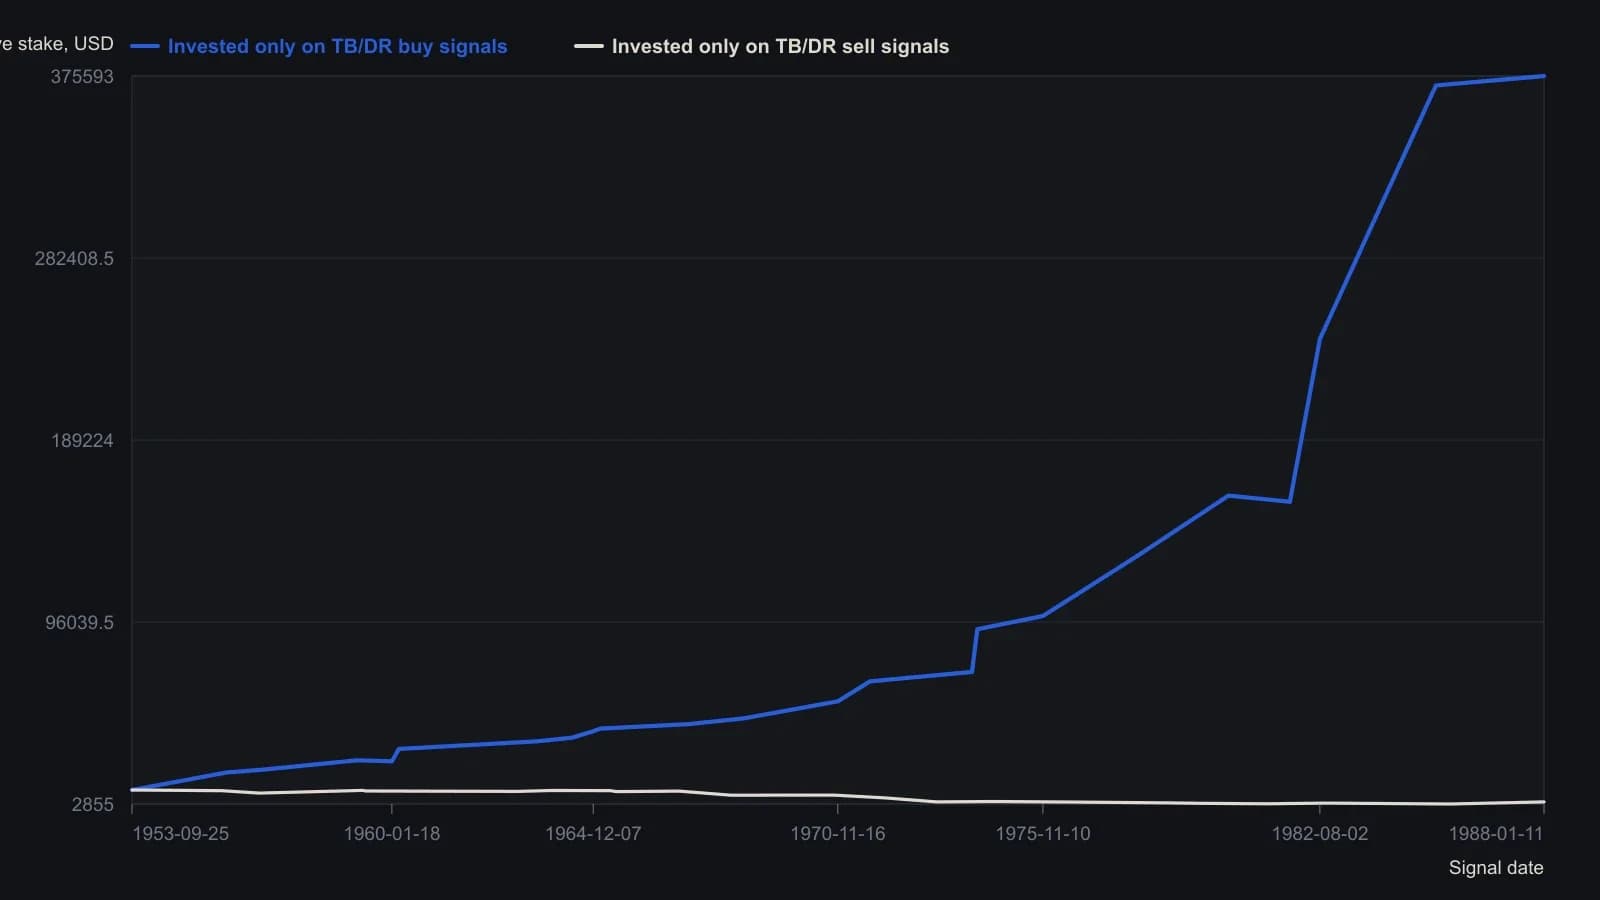
Исходная таблица завершает последний путь продажи по состоянию на 18 August 1989 (звёздочка). Дивиденды, комиссии и налоги опущены — как в статье. Даты приведены в формате месяц/день/год, как напечатано.
Все разборы дорожки · 33 разбора
- 1990Policy-auction-spread как недельный фильтр режима рынка акций
- 1992Электроэнергетика как контекст режима облигаций
- 1992Чтение доллара как проверка режима ставок
- 1992Оценка недельного межрыночного контекста для режимов рынка акций
- 1993Спецификация разрыва доходностей акций и облигаций как режима удержания или воздержания
- 1996Построение dual-gate входов в облигационный фонд по скачкам золота и серебра
- 1996Назовите режим до пробоя сектора
- 2002Падающие цены переворачивают подтверждение акций и облигаций
- 2003Четыре рукава на одной доске режимов: золотодобытчики, REIT, векселя и акции
- 2003Четыре валютных режима для иены, луни, фунта и австралийского доллара
- 2003Читайте золото через режим доллара, хедж-спред и стоп
- 2003Когда дефляция переворачивает карту акций и облигаций
- 2003Режимные доски товарных подгрупп и двойные средние
- 2003Чтение режима ликвидности, когда золото, облигации и акции растут вместе
- 2003Общий недельный чек-лист для четырёх страновых фондов
- 2004Size-and-style sleeves как недельная карта режима
- 2004Страновые закрытые фонды делили один чеклист средних и четыре режима
- 2004Снимок 2004 года по четырём парам: валютный режим долларового блока
- 2005Страновые фонды закрытого типа как сравнение недельных режимов
- 2005Недельные карты режимов для товарных подгрупп, взвешенных по производству
- 2005Четыре технологических рукава на одной недельной карте режимов
- 2006Австралийский доллар как фильтр сырьевого режима и тайминга
- 2008Скользящие средние на двойном листинге как тест режима толпы
- 2008Межрыночный контекст режима для одной сделки
- 2010Индекс доллара, кросс-курсы и сырьевой контекст для целей на форексе
- 2010Свечи сессий золота и серебра на форексе как контекст режима металлов
- 2012Режим кривой доходности и тайминг акций
- 2013Формы кривой доходности как контекст режима фондового рынка
- 2013Спреды доходностей как страновой контекст режима рынка акций
- 2016Кредитные спреды как фильтр режима кэш для акций
- 2016Летнее затишье — это ошибка контекста
- 2019Спреды финансового сектора как режимные сигналы вокруг глобального стейблкоина
- 2019Режим отрицательной доходности как межрыночный фильтр для акций