2012выпуск C1223-29
Режим кривой доходности и тайминг акций
Исторический кейс Intermarket analysis, в котором одна длинная позиция в акциях сопоставляется с нормальной кривой казначейских облигаций 1990-х, инверсией с пиком в декабре 2000 года, разворотом кривой в 2001 году и поздним падением акций 2007–2009 годов.
- При нормальной кривой долгосрочные доходности выше краткосрочных. В 1990-е кривая оставалась положительной и временами крутой, ставки денежно-кредитной политики и кредитные ставки снижались, а S&P 500 вырос почти в четыре раза.
- Инверсия с пиком 18 декабря 2000 года длилась 28 недель после роста ставки по федеральным фондам с 4.71 процента до 6.5 процента на фоне роста нефти с 11 до 35.91 доллара и более быстрого роста цен продаж жилья.
- После этого пика S&P 500 упал на 47.6 процента с 1527.46 до 800.58. Снижение ставок в 2001 году развернуло инверсию в 0.77 пункта в положительный разрыв в 3.56 пункта за 15 месяцев.
- В рамках кейса позиция оставалась длинной, пока кривая не стала отрицательной, в том числе на падении 2007–2009 годов на 52.9 процента. Редакторское прочтение: кривую следует рассматривать как медленный фильтр режима, а не как ежедневный триггер.
Этот архивный кейс использует Intermarket analysis, чтобы поместить одну длинную позицию в акциях в контекст кривой казначейских облигаций, сырьевых рынков и жилья. Исторический рабочий процесс читает кривую на горизонте недель и месяцев вместе со ставками денежно-кредитной политики, нефтью и ценами продаж жилья.
Нормальная кривая и фон 1990-х
Нормальная кривая определяется тем, что долгосрочные доходности выше краткосрочных. Архив иллюстрирует эту форму 10-летней нотой под 1.57 процента против 90-дневного векселя под 0.1 процента, премия 1.47 пункта.
В 1990-е кривая оставалась устойчиво положительной и временами крутой. Разрыв между 10-летней и трёхмесячной доходностями достигал 3.81 пункта в апреле 1992 года, когда эти доходности составляли 7.58 процента и 3.77 процента.
На протяжении того десятилетия ставки денежно-кредитной политики и кредитные ставки снижались, нефть в среднем стоила около 20.68 доллара за баррель, а цены продаж жилья выросли на 35.7 процента со 153400 долларов до 208100 долларов, примерно на 3.097 процента в год. За тот же отрезок S&P 500 вырос с 315.23 на 1 января 1991 года до 1320.28 на 31 декабря 2000 года, что описано как почти четырёхкратный рост.
Инверсия рядом с пиком 2000 года
Инвертированная кривая определяется тем, что краткосрочные доходности выше долгосрочных. Упомянутый эпизод достигает пика 18 декабря 2000 года: 90-дневный вексель под 6.06 процента и 10-летняя нота под 5.29 процента, инверсия 0.77 пункта.
Эта инверсия длилась 28 недель с 17 июля 2000 года по 22 января 2001 года после повышения ставки по федеральным фондам с 4.71 процента в июне 1999 года до 6.5 процента в ноябре 2000 года.
С конца 1998 года до конца 2000 года нефть выросла с 11 долларов до 35.91 доллара, а цены продаж жилья увеличились на 14.9 процента, примерно на 7.243 процента в год, быстрее темпа предыдущего десятилетия в 3.097 процента.
После пика 2000 года S&P 500 упал с 1527.46 в марте 2000 года до 800.58 в сентябре 2002 года, снижение на 47.6 процента за два с половиной года.
Кривая снова становится положительной
Снижение ставок с 5.88 процента в январе 2001 года до 1.63 процента в декабре 2001 года развернуло кривую из инверсии в 0.77 пункта в положительный разрыв в 3.56 пункта за 15 месяцев.
Позднее падение акций 2007–2009 годов шло с 1561.7 8 октября 2007 года до 735.09 23 февраля 2009 года, снижение на 52.9 процента. В рамках кейса позиция оставалась длинной, пока кривая не стала отрицательной.
Спред доходностей 10-летних и 3-месячных казначейских облигаций, 1990–2012
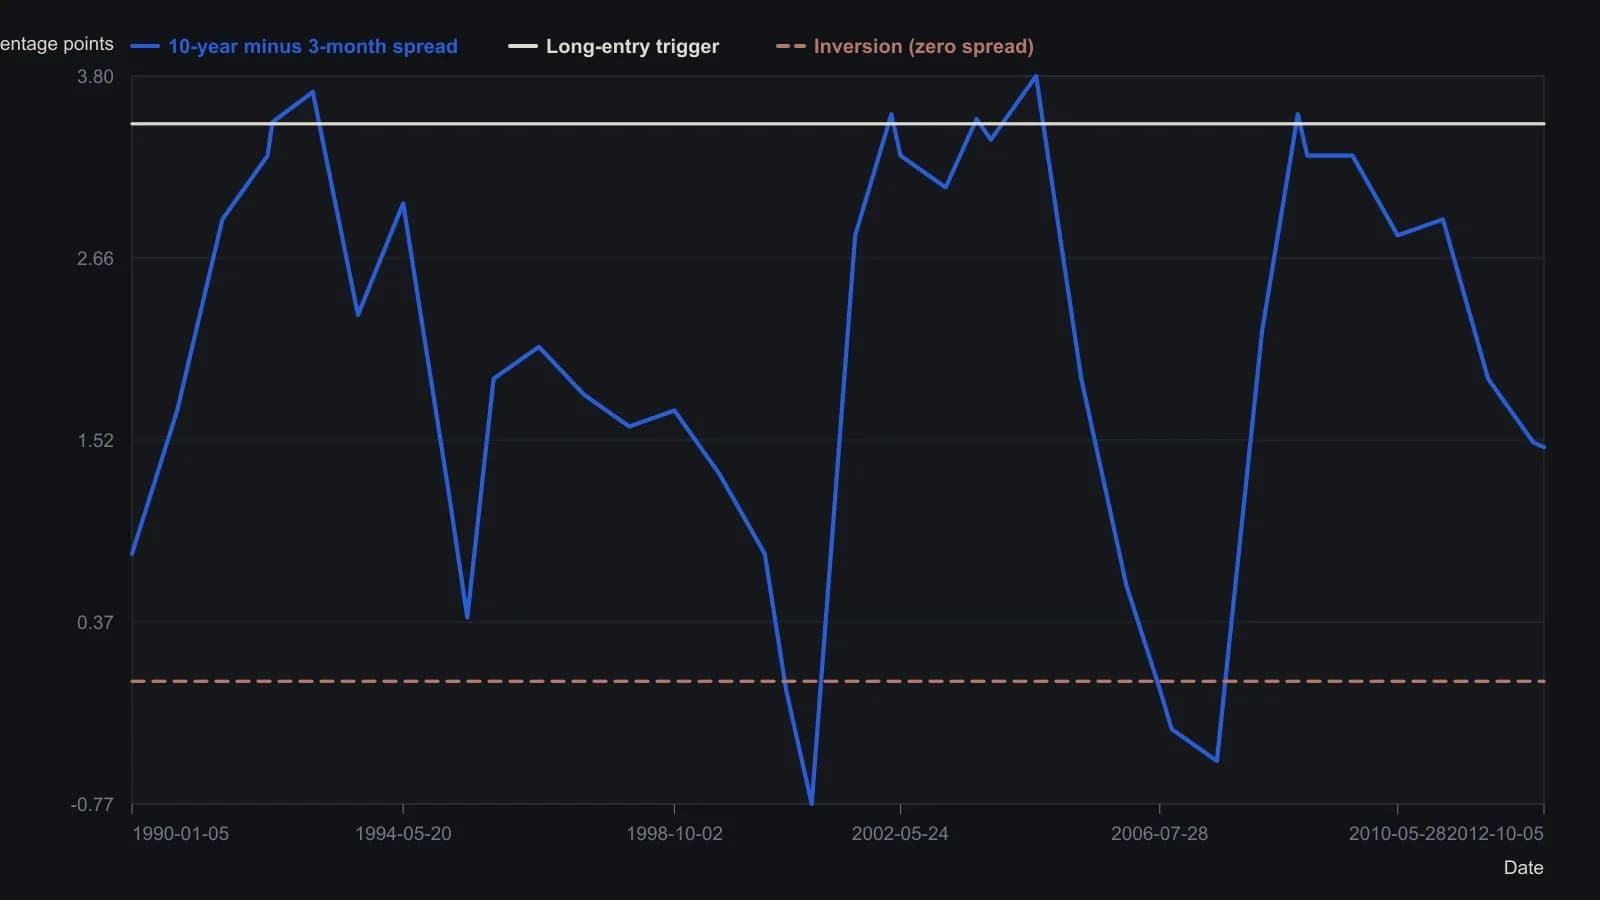
На растре нет печатной вертикальной шкалы, а S&P 500 наложен на вторую, неопубликованную ось, поэтому восстановлена только линия спреда доходностей. Промежуточные вершины округлены до ближайшей десятой процентного пункта и привязаны к заявленному в статье диапазону от +4.0 до −1.0 и к табличным датам сигналов. Ряд S&P не переводился в пункты индекса.
Все разборы дорожки · 33 разбора
- 1990Policy-auction-spread как недельный фильтр режима рынка акций
- 1992Электроэнергетика как контекст режима облигаций
- 1992Чтение доллара как проверка режима ставок
- 1992Оценка недельного межрыночного контекста для режимов рынка акций
- 1993Спецификация разрыва доходностей акций и облигаций как режима удержания или воздержания
- 1996Построение dual-gate входов в облигационный фонд по скачкам золота и серебра
- 1996Назовите режим до пробоя сектора
- 2002Падающие цены переворачивают подтверждение акций и облигаций
- 2003Четыре рукава на одной доске режимов: золотодобытчики, REIT, векселя и акции
- 2003Четыре валютных режима для иены, луни, фунта и австралийского доллара
- 2003Читайте золото через режим доллара, хедж-спред и стоп
- 2003Когда дефляция переворачивает карту акций и облигаций
- 2003Режимные доски товарных подгрупп и двойные средние
- 2003Чтение режима ликвидности, когда золото, облигации и акции растут вместе
- 2003Общий недельный чек-лист для четырёх страновых фондов
- 2004Size-and-style sleeves как недельная карта режима
- 2004Страновые закрытые фонды делили один чеклист средних и четыре режима
- 2004Снимок 2004 года по четырём парам: валютный режим долларового блока
- 2005Страновые фонды закрытого типа как сравнение недельных режимов
- 2005Недельные карты режимов для товарных подгрупп, взвешенных по производству
- 2005Четыре технологических рукава на одной недельной карте режимов
- 2006Австралийский доллар как фильтр сырьевого режима и тайминга
- 2008Скользящие средние на двойном листинге как тест режима толпы
- 2008Межрыночный контекст режима для одной сделки
- 2010Индекс доллара, кросс-курсы и сырьевой контекст для целей на форексе
- 2010Свечи сессий золота и серебра на форексе как контекст режима металлов
- 2012Режим кривой доходности и тайминг акций
- 2013Формы кривой доходности как контекст режима фондового рынка
- 2013Спреды доходностей как страновой контекст режима рынка акций
- 2016Кредитные спреды как фильтр режима кэш для акций
- 2016Летнее затишье — это ошибка контекста
- 2019Спреды финансового сектора как режимные сигналы вокруг глобального стейблкоина
- 2019Режим отрицательной доходности как межрыночный фильтр для акций