2003выпуск C121-2
Общий недельный чек-лист для четырёх страновых фондов
Четыре биржевых страновых закрытых фонда, охватывающих Бразилию, Израиль, Ирландию и Южную Африку, оценивались по одним и тем же 20-недельным и 50-недельным скользящим средним после глобального фондового дна 2002 года. Редакционная привычка — судить об отскоке как об общем режимном событии, прежде чем помещать его в более широкий портфельный контекст.
- Оценивайте каждый страновой закрытый фонд по одним и тем же 20-недельным и 50-недельным скользящим средним, чтобы один отскок сравнивался с аналогами, а не читался как изолированный график.
- Расценивайте закрытие обратно выше потерянной полосы недельных средних или выше прежнего максимума диапазона как пробой, который превращает консолидацию или неудачный слом вниз в проверяемую режимную гипотезу.
- Используйте ретест прежнего минимума или недавно потерянного среднего, чтобы увидеть, восстановлен ли восходящий тренд или подтверждён слом вниз.
- После завершённого пробоя отмечайте растяжение выше средних, чтобы перерастянутый новый режим был виден до того, как чтение помещается в более широкий портфельный контекст.
Четыре страновых фонда на одном чек-листе
Четыре биржевых страновых закрытых фонда, охватывающих Бразилию, Израиль, Ирландию и Южную Африку, рассматривались вместе как одновременные региональные кейсы после глобального фондового дна 2002 года. Страновой закрытый фонд — это биржевой инструмент, который упаковывает национальную или региональную корзину акций в одну ценовую серию для кросс-рыночного сравнения.
Межрыночный анализ в этом контексте — это параллельное чтение нескольких региональных долевых инструментов, чтобы отскок одного рынка оценивался по тому, разделяют ли аналоги то же состояние тренда и пробоя. Редакционная интерпретация: TradersWeek трактует такое параллельное чтение как привычку одного и того же чек-листа, поэтому отскок сначала оценивается как общее режимное событие и лишь затем помещается в более широкий портфельный контекст.
Общая недельная база
Каждый фонд оценивался по одним и тем же 20-недельным и 50-недельным скользящим средним, создавая одну трендовую базу для кросс-рыночного сравнения, а не чтение одного графика. Скользящее среднее здесь — это скользящее среднее значение недельных закрытий, используемое как общая 20-недельная и 50-недельная база по каждому страновому фонду на панели.
Пробой — это закрытие обратно выше потерянной полосы недельных средних или выше прежнего максимума диапазона, которое превращает консолидацию или неудачный слом вниз в проверяемую режимную гипотезу.
Бразилия и Израиль
Бразильский фонд потерял оба недельных средних весной 2002 года, достиг дна вместе с мировыми акциями в октябре 2002 года, затем восстановился весной 2003 года после февральского ретеста, который ненадолго подрезал 20-недельное среднее.
Израильский фонд просел ниже обоих недельных средних в начале 2002 года, повторно протестировал свой октябрьский минимум 2002 года в феврале 2003 года и затем рос с марта до следующего лета.
Ретест — это возврат к прежнему минимуму или к недавно потерянному скользящему среднему, который либо удерживается и восстанавливает восходящий тренд, либо подтверждает неудачный слом вниз.
Недельная цена Brazil Fund с 20- и 50-недельными скользящими средними
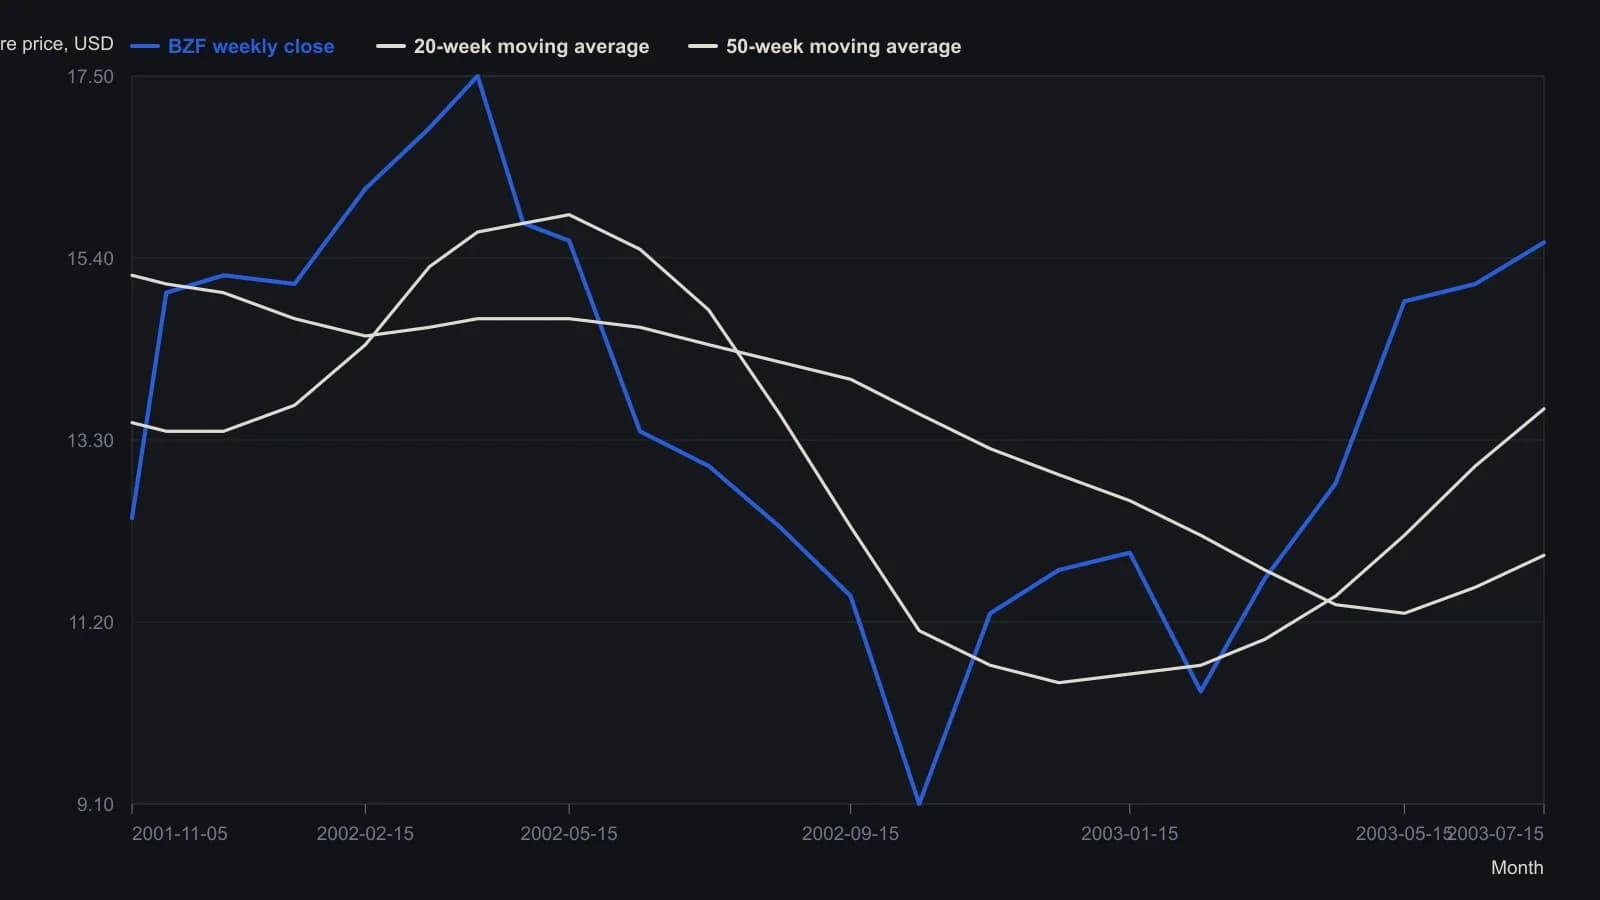
Промежуточные точки — приблизительные месячные отсчёты по недельному растру. Точными снятиями с графика являются только финальное закрытие и два подписанных значения скользящих средних.
Ирландия и Южная Африка
Ирландский фонд рухнул сквозь оба недельных средних летом 2002 года, консолидировался с конца 2002 до начала 2003 года и затем пробил оба средних в начале лета 2003 года.
Южноафриканский фонд пробил оба недельных средних во время глобального фондового отскока осени 2002 года и к середине лета 2003 года превзошёл свои максимумы 2002 года, оставаясь растянутым выше этих средних. Растяжение выше средних — это положение цены далеко выше полосы недельных скользящих средних после завершённого пробоя, которое показывает, насколько уже перерастянут новый режим.
Панель к лету 2003 года
К лету 2003 года ирландский фонд стоял выше любого уровня, виденного с периода до осени 2001 года, тогда как южноафриканский фонд был готов бросить вызов максимумам конца весны и начала лета 2001 года.
Редакционная интерпретация: TradersWeek читает эти более поздние уровни как напоминание, что фонды на одном и том же недельном чек-листе всё ещё могут находиться на разных стадиях общего режима. Ирландский пробой и южноафриканское растяжение — одновременные состояния, которые нужно взвесить до того, как один отскок помещается в более широкий портфельный контекст.
Все разборы дорожки · 33 разбора
- 1990Policy-auction-spread как недельный фильтр режима рынка акций
- 1992Электроэнергетика как контекст режима облигаций
- 1992Чтение доллара как проверка режима ставок
- 1992Оценка недельного межрыночного контекста для режимов рынка акций
- 1993Спецификация разрыва доходностей акций и облигаций как режима удержания или воздержания
- 1996Построение dual-gate входов в облигационный фонд по скачкам золота и серебра
- 1996Назовите режим до пробоя сектора
- 2002Падающие цены переворачивают подтверждение акций и облигаций
- 2003Четыре рукава на одной доске режимов: золотодобытчики, REIT, векселя и акции
- 2003Четыре валютных режима для иены, луни, фунта и австралийского доллара
- 2003Читайте золото через режим доллара, хедж-спред и стоп
- 2003Когда дефляция переворачивает карту акций и облигаций
- 2003Режимные доски товарных подгрупп и двойные средние
- 2003Чтение режима ликвидности, когда золото, облигации и акции растут вместе
- 2003Общий недельный чек-лист для четырёх страновых фондов
- 2004Size-and-style sleeves как недельная карта режима
- 2004Страновые закрытые фонды делили один чеклист средних и четыре режима
- 2004Снимок 2004 года по четырём парам: валютный режим долларового блока
- 2005Страновые фонды закрытого типа как сравнение недельных режимов
- 2005Недельные карты режимов для товарных подгрупп, взвешенных по производству
- 2005Четыре технологических рукава на одной недельной карте режимов
- 2006Австралийский доллар как фильтр сырьевого режима и тайминга
- 2008Скользящие средние на двойном листинге как тест режима толпы
- 2008Межрыночный контекст режима для одной сделки
- 2010Индекс доллара, кросс-курсы и сырьевой контекст для целей на форексе
- 2010Свечи сессий золота и серебра на форексе как контекст режима металлов
- 2012Режим кривой доходности и тайминг акций
- 2013Формы кривой доходности как контекст режима фондового рынка
- 2013Спреды доходностей как страновой контекст режима рынка акций
- 2016Кредитные спреды как фильтр режима кэш для акций
- 2016Летнее затишье — это ошибка контекста
- 2019Спреды финансового сектора как режимные сигналы вокруг глобального стейблкоина
- 2019Режим отрицательной доходности как межрыночный фильтр для акций