2019выпуск C1037
Режим отрицательной доходности как межрыночный фильтр для акций
Более 17 триллионов долларов инструментов удерживались с отрицательной доходностью, поэтому держатели получили бы меньше исходного номинала, если бы эти позиции удерживались до погашения. Статья рассматривает эту многострановую ленту как intermarket-filter на горизонте недель и месяцев: любая отдельная идея по акциям или фьючерсам стоит внутри контекста керри и дюрации, подразумеваемого биржевыми ценами облигаций, а не внутри сюжета о том, что ставки политики вернутся к привычному более высокому диапазону.
- Negative-yield-regime — это рыночное состояние, в котором большой объём государственного и корпоративного долга котируется так, что при удержании до погашения вернётся меньше вложенной суммы.
- Биржевые цены облигаций, доходности и керри работают как intermarket-filter, который независимо проверяет допущения по акциям и фьючерсам о росте, инфляции и политике.
- Керри включает стоимость удержания кэша, депозитов или дюрации, когда ставки по сбережениям или депозитам отрицательные, поэтому отдельная идея стоит внутри этого контекста дюрации.
- Объект чтения — policy-price-gap: расхождение между нарративом нормализации ставок и тем, что уже дисконтируют биржевые цены государственных облигаций.
Что такое negative-yield-regime
Более 17 триллионов долларов инструментов удерживались с отрицательной доходностью, поэтому держатели получили бы меньше исходного номинала, если бы эти позиции удерживались до погашения.
Редакторская интерпретация: этот объём государственного и корпоративного долга и есть используемый здесь negative-yield-regime. Это рыночное состояние, заданное биржевыми ценами, а не последующим возвратом к привычному более высокому диапазону.
Где лента государственных облигаций была отрицательной
Швейцария описывалась как имеющая отрицательную доходность по всем биржевым срокам государственных облигаций, включая 50-летний тенор. Германия и Нидерланды описывались как имеющие отрицательную доходность по государственным облигациям вплоть до 30-летнего тенора. Японские государственные облигации, как указывалось, составляли более 42 процентов глобального долга с отрицательной доходностью.
Редакторская интерпретация: intermarket-filter — это многострановая лента, взятая целиком. Отдельный внутренний сюжет про ставки не заменяет эту биржевую карту.
До каких сроков государственные доходности ещё оставались отрицательными
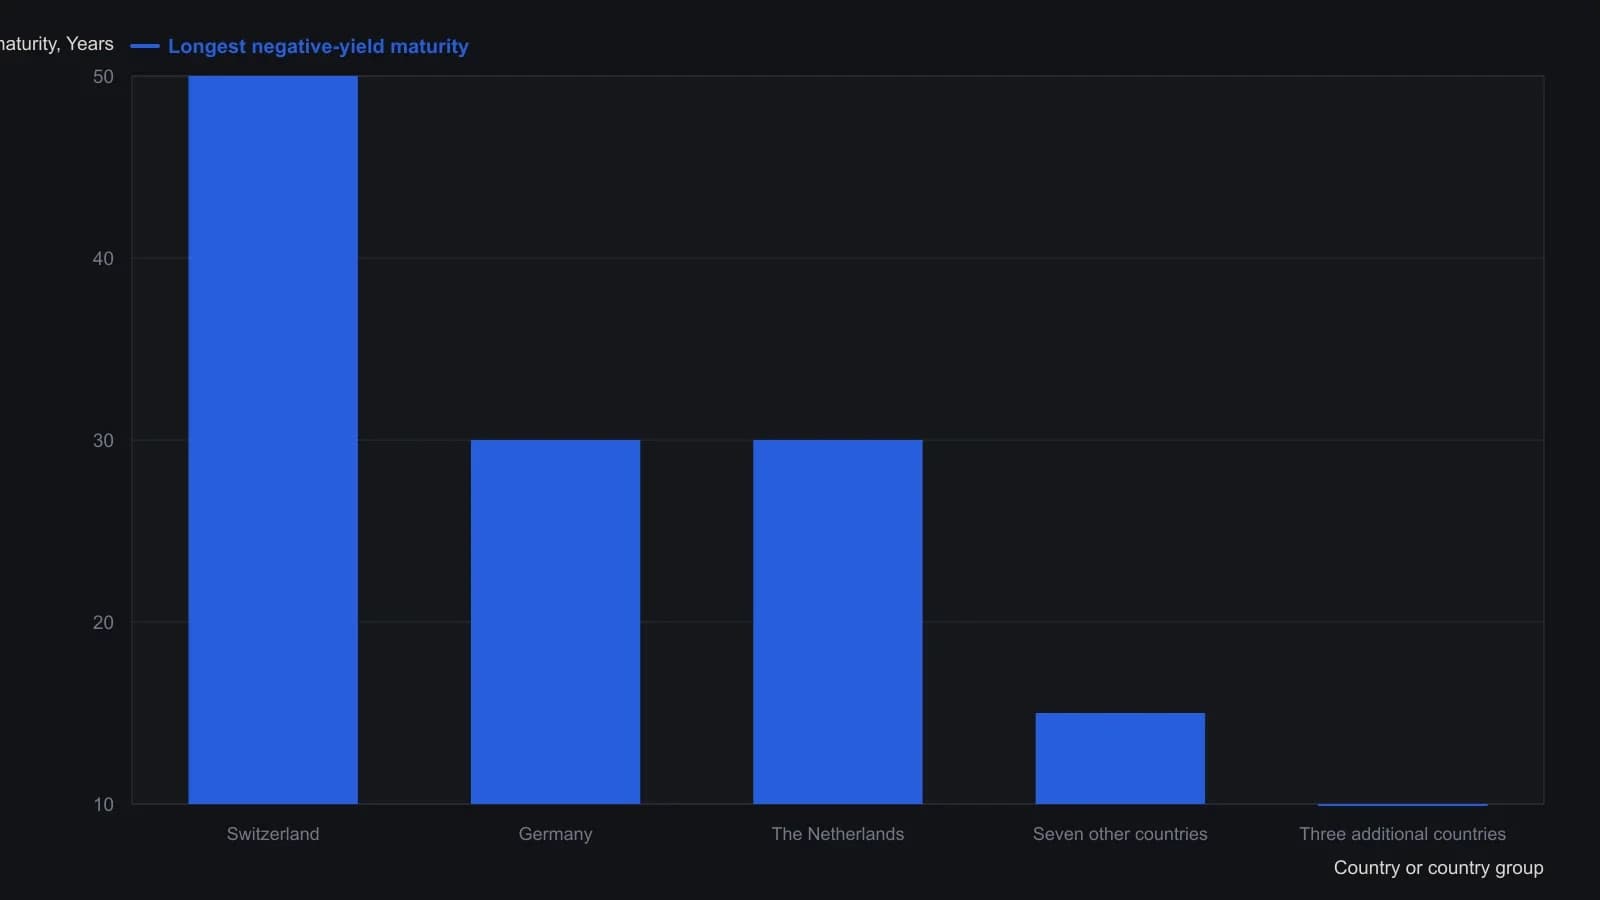
Ещё шесть стран описывались как отрицательные на каких-то неуказанных сроках и опущены, поскольку порог срочности не был задан. Япония указывалась как свыше 42 percent мирового долга с отрицательной доходностью — тоже без порога срочности.
Керри, когда доход — это стоимость удержания
Государственные и корпоративные облигации с отрицательной доходностью по-прежнему привлекали дополнительный капитал даже по мере снижения этих доходностей. Иллюстративные цифры включали швейцарские ставки по сбережениям около минус 1.0 процента и датские ипотечные ставки около минус 0.5 процента.
Редакторская интерпретация: керри — это доход или стоимость удержания кэша, депозитов или дюрации во времени, в том числе когда эта стоимость равна отрицательной ставке по сбережениям или депозитам. Дополнительный капитал, который приходит по мере снижения доходностей, является частью режима, а не поводом отложить ленту в сторону.
Биржевые цены против сюжета нормализации
Биржевая торговля облигациями представлялась как неоднократно скептичная к тогда распространённому взгляду, что ставки политики вернутся к более привычному, более высокому диапазону. Дефляционный фон избытка денег и товаров использовался как аргумент, что процентные ставки, в том числе в Соединённых Штатах, должны продолжать снижаться, а не нормализоваться вверх.
Редакторская интерпретация: это расхождение и есть policy-price-gap. Независимая проверка допущений по акциям и фьючерсам о росте, инфляции и политике — это то, что уже дисконтируют биржевые цены государственных облигаций. Архивный аргумент, что ставки должны продолжать снижаться, — исторический контекст. Это не актуальный прогноз.
Cash-leakage как ограничение политики
Предложения разделить наличные и электронные деньги формулировались как ответ на физическую валюту, с которой нельзя взимать отрицательную депозитную ставку.
Редакторская интерпретация: это ограничение и есть cash-leakage. С физической валюты, удерживаемой вне банковской системы, нельзя взимать отрицательную депозитную ставку без дополнительной конструкции политики, поэтому биржевой керри по депозитам и облигациям не обязан совпадать с простым сюжетом официальной ставки.
Использование ленты как фильтра на горизонте недель и месяцев
Редакторская интерпретация: как только лента прочитана как negative-yield-regime, отдельная идея по акциям или фьючерсам не оценивается изолированно. Она помещается внутрь контекста керри и дюрации, уже подразумеваемого ценами государственных и корпоративных облигаций. Этот контекст — чтение market-regime на горизонте недель и месяцев, а не заголовок одной сессии о возврате ставок к привычному более высокому диапазону.
Все разборы дорожки · 33 разбора
- 1990Policy-auction-spread как недельный фильтр режима рынка акций
- 1992Электроэнергетика как контекст режима облигаций
- 1992Чтение доллара как проверка режима ставок
- 1992Оценка недельного межрыночного контекста для режимов рынка акций
- 1993Спецификация разрыва доходностей акций и облигаций как режима удержания или воздержания
- 1996Построение dual-gate входов в облигационный фонд по скачкам золота и серебра
- 1996Назовите режим до пробоя сектора
- 2002Падающие цены переворачивают подтверждение акций и облигаций
- 2003Четыре рукава на одной доске режимов: золотодобытчики, REIT, векселя и акции
- 2003Четыре валютных режима для иены, луни, фунта и австралийского доллара
- 2003Читайте золото через режим доллара, хедж-спред и стоп
- 2003Когда дефляция переворачивает карту акций и облигаций
- 2003Режимные доски товарных подгрупп и двойные средние
- 2003Чтение режима ликвидности, когда золото, облигации и акции растут вместе
- 2003Общий недельный чек-лист для четырёх страновых фондов
- 2004Size-and-style sleeves как недельная карта режима
- 2004Страновые закрытые фонды делили один чеклист средних и четыре режима
- 2004Снимок 2004 года по четырём парам: валютный режим долларового блока
- 2005Страновые фонды закрытого типа как сравнение недельных режимов
- 2005Недельные карты режимов для товарных подгрупп, взвешенных по производству
- 2005Четыре технологических рукава на одной недельной карте режимов
- 2006Австралийский доллар как фильтр сырьевого режима и тайминга
- 2008Скользящие средние на двойном листинге как тест режима толпы
- 2008Межрыночный контекст режима для одной сделки
- 2010Индекс доллара, кросс-курсы и сырьевой контекст для целей на форексе
- 2010Свечи сессий золота и серебра на форексе как контекст режима металлов
- 2012Режим кривой доходности и тайминг акций
- 2013Формы кривой доходности как контекст режима фондового рынка
- 2013Спреды доходностей как страновой контекст режима рынка акций
- 2016Кредитные спреды как фильтр режима кэш для акций
- 2016Летнее затишье — это ошибка контекста
- 2019Спреды финансового сектора как режимные сигналы вокруг глобального стейблкоина
- 2019Режим отрицательной доходности как межрыночный фильтр для акций